BERITA TERKINI





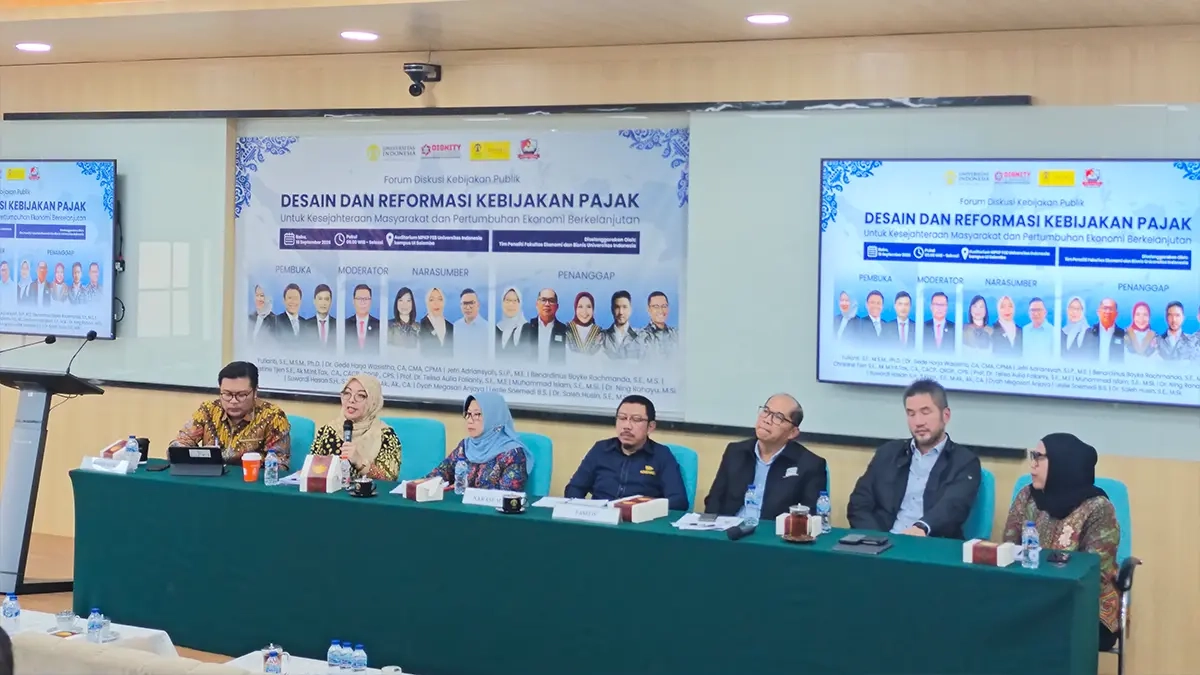
JAKARTA, DDTCNews - Pusat Pengembangan Akuntansi Fakultas Ekonomi dan Bisnis Universitas Indonesia (UI) menggelar diskusi publik bertajuk Kajian Formulasi dan Implementasi Kebijakan PPN dan Restitusi PPN untuk Pertumbuhan Ekonomi yang Berkelanjutan.
Ketua Tim Peneliti Kajian Restitusi Pajak FEB UI Telisa Aulia Falianty mengatakan kajian mengenai restitusi PPN telah merumuskan 7 pilar rekomendasi yang ditujukan untuk memperbaiki dan menata kembali sistem restitusi PPN.
"Output dari kajian ini adalah 7 pilar rekomendasi strategis yang berbasiskan riset untuk reformasi sistem restitusi PPN di Indonesia," katanya dalam forum diskusi kebijakan publik, Rabu (16/9/2026).
Telisa menyampaikan rekomendasi kajian ini dimaksudkan untuk mewujudkan sistem restitusi PPN yang proporsional terhadap risiko. Artinya, perlakuan terhadap permohonan restitusi bisa disesuaikan dengan tingkat risikonya.
Selain itu, rekomendasi kajian ini juga untuk menciptakan proses restitusi PPN dengan kepastian waktu yang terukur, integrasi data, selaras dengan kebijakan fiskal dan moneter, serta selektif dalam perluasan skema penyederhanaan administrasi.
"Kebijakan restitusi menurut kami sebaiknya menggunakan pendekatan berbasis risiko dan mempertimbangkan rekam jejak kepatuhan setiap wajib pajak. Jadi, misalnya, wajib pajak patuh dan memiliki dokumentasi yang memadai itu perlu pengembalian yang lebih cepat," tutur Telisa.
Hasil kajian ini juga diharapkan mewujudkan sistem restitusi PPN yang akuntabel dan berimbang. Lalu, dampak kebijakan restitusi diukur berdasarkan data empiris untuk tetap menjaga keberlanjutan fiskal sekaligus mendukung pertumbuhan ekonomi yang berkelanjutan.
Lebih lanjut, Telisa menyebutkan 7 rekomendasi hasil kajian yang disusun bersama tim peneliti. Pertama, diferensiasi restitusi berbasis risiko. Artinya, proses restitusi diklasifikasikan berdasarkan risiko rendah, sedang, atau tinggi.
Kedua, kepastian waktu layanan. Tim peneliti PPA FEB UI menyarankan supaya batas waktu proses restitusi dapat dipublikasikan agar sama-sama bisa dipantau, baik oleh wajib pajak maupun fiskus. Selain itu, otoritas perlu menambah jumlah SDM untuk mempercepat proses pemeriksaan atau pencairan restitusi pajak.
"Dari sisi kepastian waktu layanan batas waktu dipublikasikan, lalu monitoring dan publikasi tunggakan/backlog. Jadi, kita bisa tracing and tracking, sejauh mana proses restitusi kita sedang berjalan. Terus pemeriksaannya sudah sampai mana. Nah ini bisa ditransparankan," ujar Telisa.
Ketiga, optimalisasi coretax dan data elektronik. Menurut Telisa, implementasi coretax semestinya bisa mendeteksi faktur pajak bodong, serta melakukan kroscek guna mengurangi kecurigaan terhadap wajib pajak.
Keempat, koherensi kebijakan fiskal. Kelima, memperluas mekanisme pengkreditan pajak masukan (deemed input tax) secara selektif bagi UMKM sesuai karakter transaksinya.
Keenam, meningkatkan akuntabilitas kinerja administrasi dengan cara mengukur kecepatan, kepastian, kemampuan mendeteksi risiko, dan kepuasan wajib pajak.
Ketujuh, mengukur tax refund economic multiplier (TREM). Artinya, perlu diukur seberapa besar restitusi PPN mendorong aktivitas ekonomi setelah dana dikembalikan kepada wajib pajak, baik dampak terhadap perputaran dana sebagai modal kerja, pembelian bahan baku dan bahan produksi, modal investasi, serta upah pekerja, hingga rantai pasok dan kinerja UMKM.
Telisa menegaskan reformasi restitusi PPN tidak hanya ditujukan untuk memperketat pengembalian pajak, tetapi juga memastikan hak wajib pajak terpenuhi, kondisi keuangan atau likuiditas perusahaan tetap terjaga, dan pada saat yang sama penerimaan negara tetap terlindungi.
Di tempat yang sama, Analis Kebijakan Ahli Madya Ditjen Strategi Ekonomi dan Fiskal (DJSEF) Kementerian Keuangan Joni Kiswanto menegaskan restitusi merupakan hak wajib pajak.
Apabila ada kelebihan pembayaran PPN maka wajib pajak berhak mengajukan dan mendapatkan restitusi sepanjang telah memenuhi persyaratan formal dan material.
"Pengusaha tidak pernah menanggung biaya PPN, cuma diminta negara untuk membantu memungut PPN. Sistemnya PK-PM (pajak keluaran-pajak masukan). Mkanya yang terdampak di pengusaha itu bukan masalah beban pajaknya tapi cashflow-nya," ujar Joni. (rig)



