BERITA TERKINI






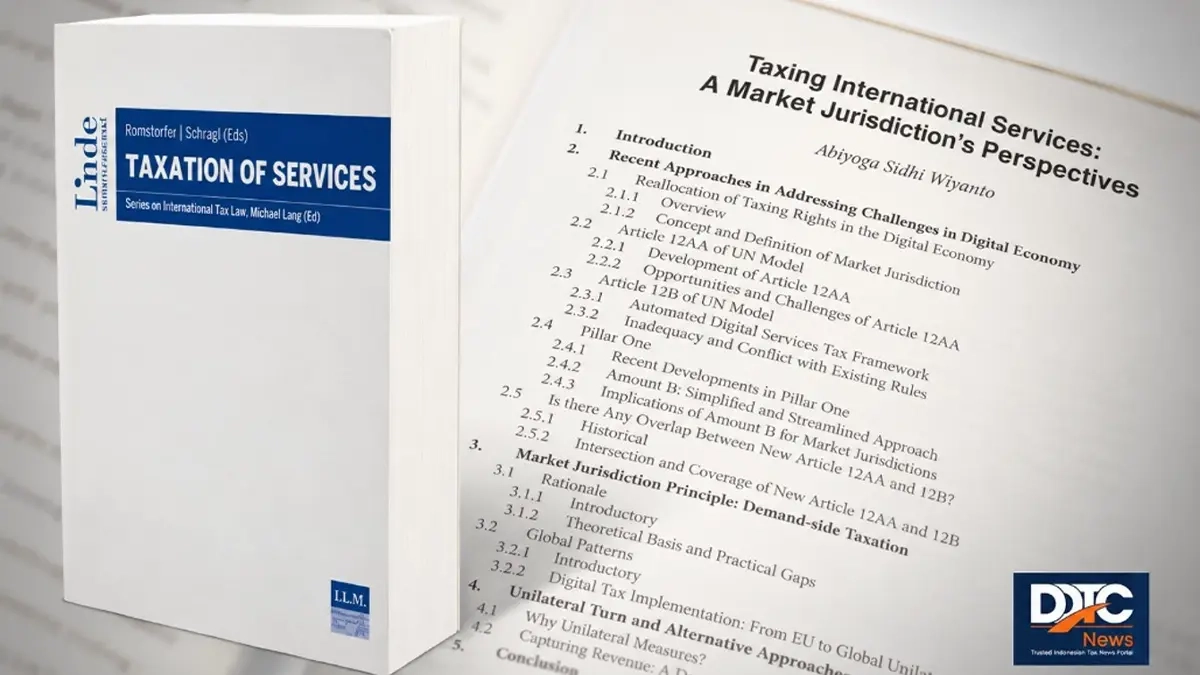
PERUSAHAAN kini dapat memperoleh penghasilan dari suatu negara tanpa memiliki kantor di sana. Konsumen menikmati layanan, transaksi berlangsung, dan nilai ekonomi tercipta. Namun, hak negara tempat pasar berada untuk memajaki penghasilan tersebut masih menjadi perdebatan.
Hal itulah yang menjadi benang merah tulisan Tax Expert, CEO Office DDTC Abiyoga Sidhi Wiyanto yang berjudul Taxing International Services: A Market Jurisdiction’s Perspectives. Melalui sudut pandang negara pasar, Abiyoga mengulas arah pembaruan pajak internasional dan kemampuan berbagai pendekatan dalam menjawab tantangan pemajakan jasa lintas negara.
Tulisan tersebut juga mempertemukan pembahasan UN Model, Pillar One, dan kebijakan unilateral melalui satu pertanyaan mendasar: bagaimana negara pasar memperoleh bagian hak pemajakan yang adil?
Dalam edisi kali ini, Abiyoga bergabung dengan para kontributor yang berasal dari 19 negara lainnya, seperti Amerika Serikat (AS), Brasil, Bolivia, Cile, Kolombia, Ghana, India, Italia, Jepang, Jerman, Malta, Meksiko, Panama, Prancis, Peru, Portugal, Spanyol, dan Taiwan.
Negara pasar (market jurisdiction) merupakan yurisdiksi tempat konsumen berada. Dalam ekonomi digital, negara tersebut dapat menjadi sumber penghasilan perusahaan asing meskipun penyedia layanan tidak memiliki bentuk usaha tetap (BUT) di negara pasar.
Menurut Abiyoga, pengakuan terhadap negara pasar bertumpu pada kontribusi permintaan terhadap penciptaan nilai (value creation). Daya beli masyarakat, partisipasi pengguna, dan ketersediaan infrastruktur publik turut menopang penghasilan perusahaan. Kontribusi tersebut menjadi dasar untuk menilai kembali alokasi hak pemajakan antarnegara.
Paradigma tersebut melampaui diskusi yang selama ini lebih banyak berfokus pada pemisahan antara negara maju (developed countries) dan negara berkembang (developing countries). Besarnya pasar, kapasitas administrasi pajak, dan kebutuhan penerimaan turut menentukan pilihan kebijakan setiap negara dalam merespons digitalisasi.
Pembahasan tersebut makin relevan setelah United Nations Model Tax Convention edisi 2025 resmi diterbitkan pada 28 Agustus 2026. Pembaruan ini memberikan konteks nyata terhadap analisis mengenai perluasan hak pemajakan atas jasa.
Salah satu perubahan utamanya adalah hadirnya Pasal 12AA tentang fees for services. Ketentuan ini menggantikan Pasal 12A mengenai fees for technical services dan Pasal 14 mengenai independent personal services, dengan cakupan imbalan jasa yang lebih luas. Negara sumber dapat memajaki imbalan jasa yang tercakup tanpa mensyaratkan keberadaan BUT dari penyedia jasa.
Abiyoga juga membahas Pasal 12B UN Model mengenai penghasilan dari automated digital services. Ketentuan ini menyasar layanan yang diberikan melalui internet atau jaringan elektronik dengan keterlibatan manusia yang minimal (minimum human involvement) dari pihak penyedia (provider).
Dalam hal ini, dia menyoroti tantangan dalam membedakan layanan otomatis dengan layanan yang membutuhkan keterlibatan manusia. Pemungutan atas pembayaran dari konsumen individual juga menghadirkan persoalan di lapangan. Dengan demikian, kesederhanaan desain pemotongan pajak belum tentu berarti kesederhanaan pelaksanaannya.
Tantangan lainnya adalah dampak pemajakan atas nilai bruto. Pajak dihitung berdasarkan imbalan jasa sehingga penyedia dengan margin tipis berpotensi menghadapi beban relatif lebih besar. Risiko pajak berganda turut menjadi perhatian dalam menilai efektivitas pelaksanaan kebijakan ini.
Abiyoga kemudian mengulas digital services tax (DST) dan kebijakan unilateral sebagai respons ketika penyelesaian melalui kesepakatan bersama seperti Pillar One dan forum multilateral lainnya tidak kunjung tercapai. Dalam konteks ini, kebijakan unilateral ditempatkan sebagai instrumen sementara untuk menjaga penerimaan dan menegaskan kepentingan fiskal negara pasar.
Namun, instrumen unilateral tidak terlepas dari risiko. Perbedaan desain antarnegara dapat memperbesar ketidakpastian, risiko pajak berganda, bahkan ketegangan politik. Beban pajak juga pada akhirnya dapat dialihkan kepada konsumen. Oleh karena itu, kebijakan unilateral seperti DST perlu dipertimbangkan secara cermat dan penuh kehati-hatian.
Pada akhirnya, pembaruan dalam UN Model 2025 turut menyediakan acuan baru bagi perundingan P3B. Namun, penerapannya tetap bergantung pada ketentuan domestik dan isi P3B yang berlaku.
Bagi pembuat kebijakan, praktisi, dan akademisi, kontribusi ini menawarkan bahan untuk menilai arah pemajakan jasa setelah terbitnya UN Model 2025.
Pertanyaan utamanya tetap sama, yaitu sejauh mana pembaruan aturan dapat menghasilkan penerimaan yang adil bagi negara pasar sekaligus menjaga kepastian bagi kegiatan usaha lintas negara?
Sebagai informasi, sebelum buku Taxation of Services, terdapat beberapa profesional DDTC lainnya yang juga berkontribusi dalam buku pajak internasional. Salah satunya adalah Founder DDTC Darussalam dalam buku A Global Analysis of Tax Treaty Disputes.
Beberapa buku pajak internasional lainnya yang juga memuat kontribusi ulasan dari profesional DDTC adalah Transfer Pricing Law Review, The Tax Disputes and Litigation Review, Implementing Key BEPS Actions: Where Do We Stand?, Controlled Foreign Company Legislation, The Implementation and Lasting Effects of the Multilateral Instrument, Justice, Equality and Tax Law, Mandatory Disclosure Rules, dan Mobility of Work. Ada pula beragam publikasi internasional lainnya.
Sejumlah publikasi internasional yang memuat kontribusi profesional DDTC tersebut juga lahir dari proses pembelajaran melalui perkuliahan, pelatihan, ataupun konferensi tingkat global. Keikutsertaan para profesional DDTC dalam berbagai kegiatan tersebut merupakan bagian dari Human Resource Development Program (HRDP).
Setiap tahun, melalui HRDP, DDTC memberikan beasiswa tanpa ikatan dinas kepada para profesionalnya untuk mengikuti berbagai program pengembangan kompetensi perpajakan. Kesempatan tersebut mencakup pelatihan hingga pendidikan formal jenjang S-1 dan S-2 di berbagai institusi dan perguruan tinggi terkemuka, baik di dalam maupun luar negeri.
Khusus untuk pembelajaran di luar negeri, hingga saat ini para profesional DDTC telah menimba ilmu di 20 negara. HRDP menjadi wujud konkret dari salah satu misi DDTC, yakni berinvestasi pada sumber daya manusia. Komitmen tersebut sekaligus menopang visi DDTC untuk menjadi institusi pajak berbasis riset, teknologi, dan ilmu pengetahuan yang menetapkan standar tinggi dan berkelanjutan. (rig)



