BERITA TERKINI






JAKARTA, DDTCNews - Dalam menentukan ada atau tidaknya bentuk usaha tetap (BUT) atas pemberian jasa, ketentuan time test pada Pasal 5 ayat (3) huruf b UN Model menjadi salah satu parameter yang paling krusial.
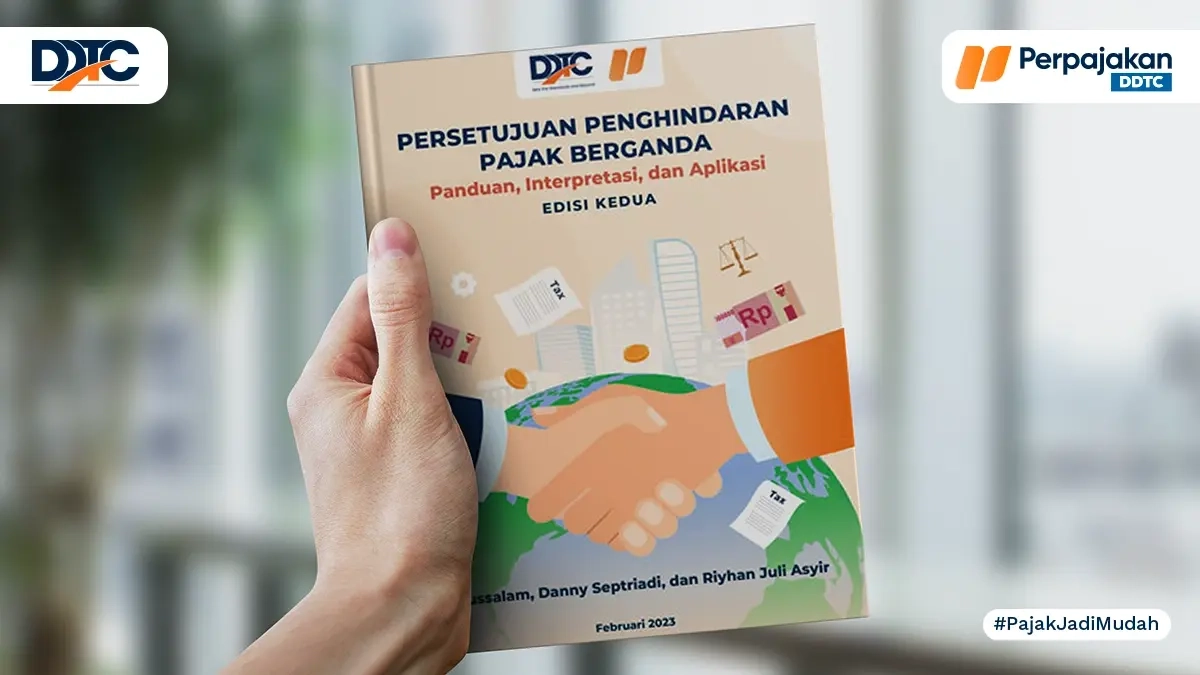
Namun, penerapannya tidak sesederhana menghitung jumlah hari. Terdapat sejumlah terminologi yang perlu dicermati agar perhitungannya tidak keliru. Adapun isu ini dibahas mendalam dalam buku Persetujuan Penghindaran Pajak Berganda: Panduan, Interpretasi, dan Aplikasi (Edisi Kedua).
Sebelum revisi tahun 2017, Pasal 5 ayat (3) huruf b UN Model mensyaratkan kegiatan pemberian jasa, termasuk jasa konsultasi, oleh pegawai atau personel lain berlangsung di suatu negara untuk the same or a connected project selama periode yang secara agregat lebih dari 183 hari dalam kurun waktu 12 bulan.
Sejak UN Model 2017, frasa tersebut dihapus. Berdasarkan Paragraf 31 atas Pasal 5 UN Model 2021, ada 2 alasan di balik penghapusan tersebut.
Pertama, batasan "proyek" mudah dimanipulasi dan menimbulkan masalah interpretasi. Pencarian fakta oleh otoritas pajak, terutama di negara berkembang, juga menambah beban administratif.
Kedua, Apabila subjek pajak luar negeri memberikan jasa di suatu negara lebih dari 183 hari, keterlibatannya dalam "kehidupan komersial" negara tersebut sudah cukup menjustifikasi pengenaan pajak, terlepas dari jumlah proyeknya. Tingkat keterlibatan dalam perekonomian negara sumber dinilai sama.
Namun, negara yang khawatir akan ketidakpastian pembentukan BUT atas jasa yang tidak terkait tetap dapat mencantumkan kembali frasa tersebut dalam P3B-nya. Pendekatan UN Model ini juga sejalan dengan Proyek Anti-BEPS Aksi 7 terkait pemisahan kontrak untuk menghindari pembentukan BUT.
Jika P3B yang disepakati Indonesia memuat terminologi same as connected project, jasa yang diberikan di Indonesia atas proyek yang berbeda dan tidak saling berhubungan tak dapat digabungkan jumlah harinya. Dengan kata lain, time test dihitung untuk masing-masing proyek.
Sementara itu, terminologi for a period or periods aggregating berarti kehadiran pegawai tidak harus berlangsung terus-menerus. Kehadiran dapat berupa satu periode saja dalam kurun 12 bulan, misalnya 2 Januari - 3 Februari, atau beberapa periode, misalnya 2 Januari - 3 Februari dan kembali hadir pada 1 Mei - 1 Juni.
Pertanyaan lain yang sering kali muncul adalah apakah hari dihitung berdasarkan jumlah pekerja (man days) atau hari kalender (solar days). Buku Persetujuan Penghindaran Pajak Berganda: Panduan, Interpretasi, dan Aplikasi (Edisi Kedua) ini pun memuat ilustrasi penghitungannya.
Lantas, bagaimana penerapan time test dalam praktiknya? Seperti apa pengaruhnya terhadap penentuan BUT atas jasa di Indonesia? Temukan jawaban lengkapnya dalam buku P3B Edisi Kedua karya Darussalam, Danny Septriadi, dan Riyhan Juli Asyir.
Terdiri dari 27 bab, buku ini mengupas panduan, interpretasi, dan aplikasi P3B secara komprehensif dan sistematis, mulai dari konsep dasar pajak internasional, perkembangan model P3B, hingga interpretasi pasal demi pasal. Setiap pembahasan dilengkapi perkembangan terkini seputar isu Base Erosion and Profit Shifting (BEPS).
Tertarik menambah referensi P3B di rak buku Anda? Kini tersedia juga Paket P3B dan Referensi SDSN Bahasa Inggris, yang menggabungkan buku ini dengan SDSN Edisi Bahasa Inggris berisi terjemahan UU PPh dan UU KUP terbaru.
Paket buku dapat dipesan melalui store.perpajakan.ddtc.co.id, dengan ongkos pengiriman gratis. Punya pertanyaan terkait buku ini? Hubungi WhatsApp Hotline Perpajakan DDTC 0813-8080-4136 (Siska). (rig)



