BERITA TERKINI





JAKARTA, DDTCNews - Pemerintah berupaya untuk memperbaiki struktur insentif pajak dalam rangka meningkatkan investasi tanpa menimbulkan dampak berlebih terhadap penerimaan.
Staf Ahli Menteri Keuangan Bidang Kepatuhan Pajak Yon Arsal mengatakan insentif yang berlaku di Indonesia saat ini masih memiliki 3 gap, yakni design gap, growth-revenue trade-off gap, dan global coordination gap. Design gap timbul mengingat insentif pajak yang berlaku di Indonesia masih berfokus pada investasi berbentuk fisik di tengah bergesernya model bisnis ke arah digitalisasi.
"Terdapat diskusi apakah insentif yang ada saat ini masih cocok dengan model bisnis pada masa yang akan datang," ujar Yon dalam International Tax Conference 2026, Rabu (16/9/2026).
Selanjutnya, growth-revenue trade-off gap timbul mengingat tax expenditure akibat insentif terus bertumbuh sedangkan manfaat dari insentif dimaksud belum dievaluasi dengan baik.
Terakhir, global coordination gap timbul mengingat hingga saat ini masih ada beberapa insentif yang tidak efektif untuk diberikan seiring dengan berlakunya pajak minimum global berdasarkan global anti-base erosion (GloBE) rules.
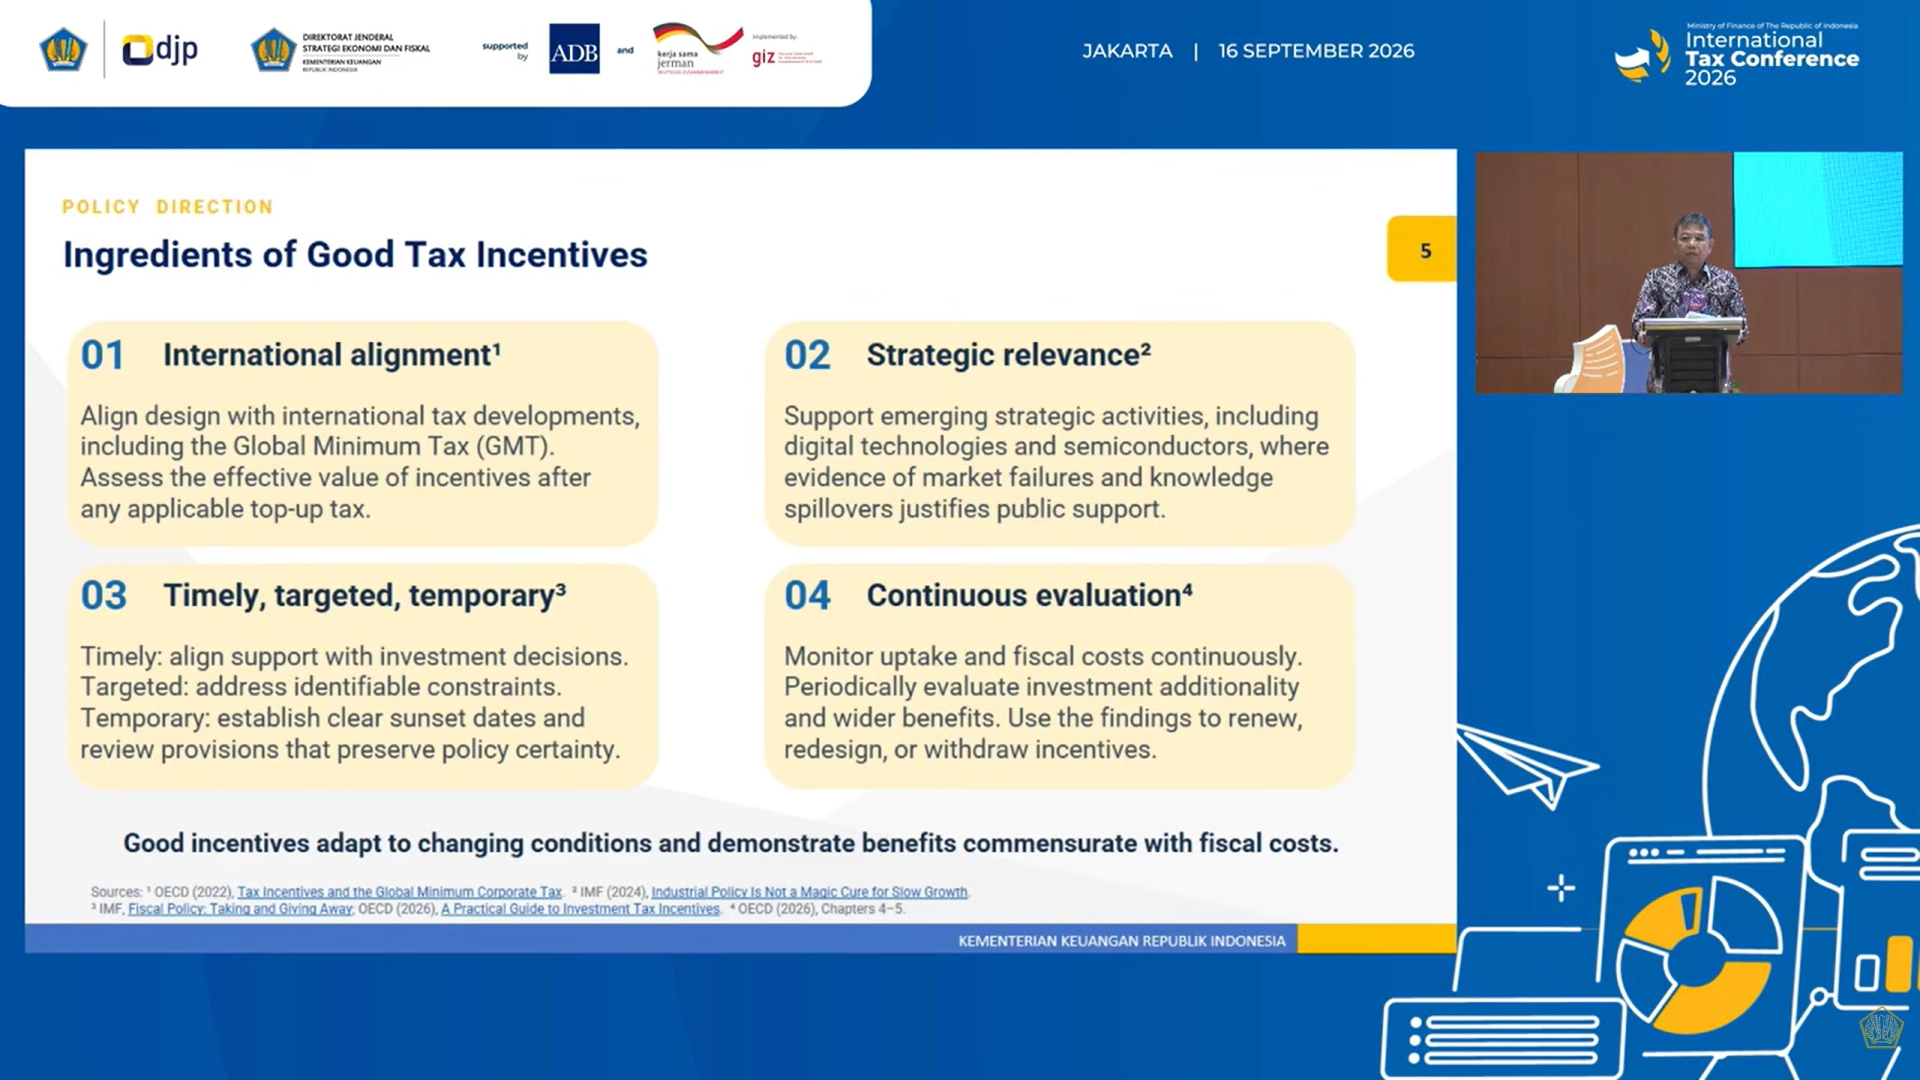
Yon mengatakan terdapat 4 syarat yang harus dipenuhi guna menciptakan insentif pajak yang baik. Pertama, insentif pajak tersebut harus sejalan dengan struktur perpajakan internasional terkini, utamanya pajak minimum global.
Dengan berlakunya pajak minimum global, Indonesia perlu membatasi pemberlakuan tax holiday dan mulai memikirkan skema insentif lain.
"Ada beberapa skema insentif yang cocok dengan pajak minimum global seperti cash grant atau tax credit," ujar Yon.
Kedua, insentif pajak harus memiliki relevansi strategis, yakni sejalan dengan perkembangan ekonomi terkini. Yon mengatakan saat ini insentif yang berlaku di Indonesia masih bersifat broad based sehingga bisa dimanfaatkan oleh banyak sektor.
Hal ini berbeda bila dibandingkan dengan negara tetangga yang memfokuskan pemberian insentif pajak hanya pada sektor digital.
"Bila dibandingkan dengan Malaysia, Thailand, dan Vietnam, mereka memberikan tax holiday kepada industri digital dan renewable energy. Dalam konteks Indonesia, kita perlu memikirkan perubahan industri pada masa yang akan datang," ujar Yon.
Ketiga, insentif pajak harus bersifat timely, targeted, dan temporary. Keempat, insentif pajak harus senantiasa dievaluasi untuk memastikan manfaatnya bagi perekonomian.
Dengan evaluasi dimaksud, pemerintah memiliki landasan untuk melanjutkan, meredesain, ataupun mencabut insentif yang berlaku.
"Kementerian Keuangan melalui DJP, DJSEF, dan Itjen telah berkoordinasi untuk mengevaluasi insentif yang telah diimplementasikan," ujar Yon. (dik)



