BERITA TERKINI




JAKARTA, DDTCNews – Ditjen Pajak (DJP) menegaskan penerapan sistem pemungutan pajak atas transaksi digital luar negeri (SPP-TDLN) dan pemungutan PPN oleh penyelenggara perdagangan melalui sistem elektronik (PMSE) tidak menimbulkan pemungutan pajak berganda.
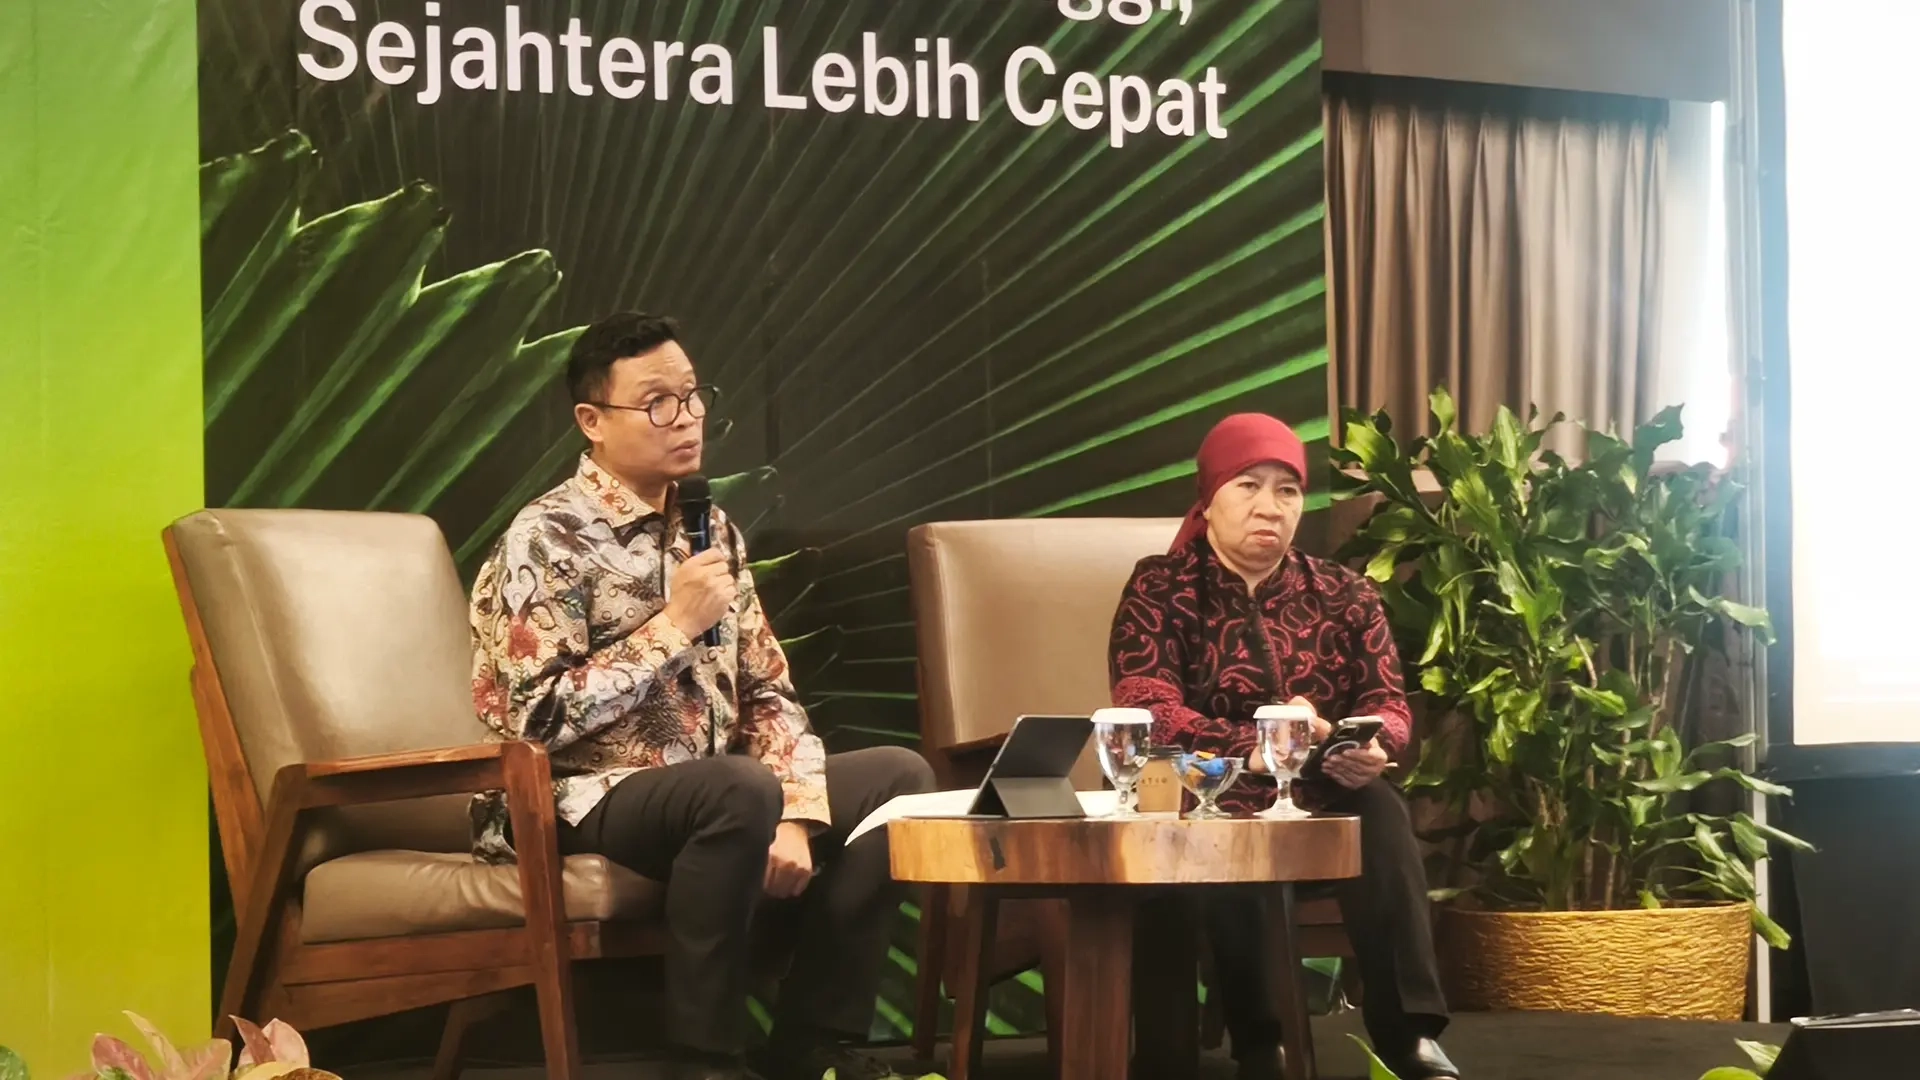
Dirjen Pajak Bimo Wijayanto mengatakan pengaturan mengenai SPP-TDLN dalam PMK 49/2026 dirancang untuk mencegah pemungutan PPN berganda. Beleid tersebut mengatur transaksi yang PPN-nya telah dipungut oleh penyelenggara PMSE dikecualikan dari pemungutan melalui SPP-TDLN.
"Tidak ada pemungutan pajak ganda. Untuk transaksi PPN yang sudah dipungut oleh penyelenggara PMSE, yang 270-an platform itu, dikecualikan dari pemungutan SPP-TDLN," ujarnya, dikutip pada Sabtu (3/10/2026).
Sebagai informasi, SPP-TDLN merupakan mekanisme pemungutan PPN berbasis teknologi atas pemanfaatan barang digital dan/atau jasa digital dari luar negeri di Indonesia yang memenuhi ketentuan.
Pemerintah menunjuk penerbit sebagai pihak lain yang berperan memungut, menyetorkan, dan melaporkan PPN. Penerbit yang dimaksud adalah bank atau lembaga selain bank yang menyediakan jasa untuk memfasilitasi pembayaran atas transaksi digital luar negeri yang dilakukan oleh pemanfaat barang dan/atau jasa.
"Pemungutan PPN melalui sistem ini dilakukan oleh bank atau lembaga selain bank yang memfasilitasi pembayaran atas transaksi yang dimaksud dan juga yang sudah ditunjuk melalui ketentuan peraturan perundang-undangan yang berlaku," papar Bimo.
Lebih lanjut, Bimo menyampaikan terdapat 6 pihak lain yang telah ditunjuk sebagai pemungut PPN, yaitu 5 bank Himbara yang terdiri atas BRI, Mandiri, BTN, BNI, dan BSI, serta 1 perusahaan fintech, yaitu PT Fintek Karya Nusantara (LinkAja).
Dia menerangkan keenam penerbit yang ditunjuk sebagai pihak lain tersebut mulai memungut PPN pada 1 Oktober 2026.
"Jadi, SPP-TDLN ini sudah go live sejak 25 September 2026. Ada 6 penerbit, yaitu 5 perbankan dan 1 fintech," kata Bimo.
Bimo pun menegaskan terdapat 3 tujuan pemerintah menerapkan kebijakan pemungutan PPN melalui skema SPP-TDLN.
Pertama, meningkatnya pemanfaatan layanan digital berupa barang dan jasa tidak berwujud (intangible goods and services) dari luar negeri.
Kedua, SPP-TDLN diterapkan untuk menghadirkan sistem yang mendukung pemungutan PPN secara lebih tertib dan efektif serta memberikan kepastian hukum.
Ketiga, SPP-TDLN melengkapi mekanisme pemungutan PPN PMSE yang telah berjalan dan tidak menimbulkan pemungutan PPN berganda. (dik)



