BERITA TERKINI





KESEPAKATAN global untuk memajaki ekonomi digital kian sulit diwujudkan. Pillar One Amount A yang digagas OECD/G20 Inclusive Framework (IF) belum dapat diterapkan. Sementara itu, Amerika Serikat (AS), yang menjadi salah satu pemain utamanya, justru menolak dan bahkan melontarkan ancaman berupa perang tarif terhadap negara mana pun yang menerapkan pajak digital secara sepihak.
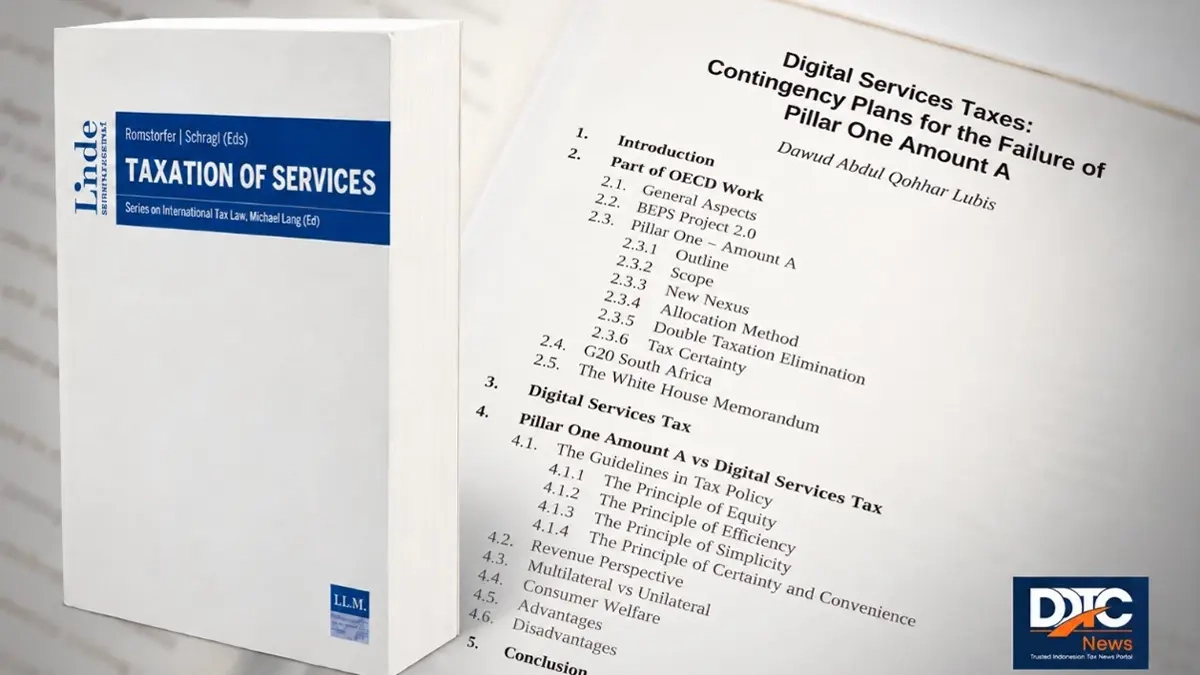
Senior Tax Expert, CEO Office DDTC Dawud Abdul Qohhar Lubis, dalam tulisannya yang berjudul Digital Services Taxes: Contingency Plans for the Failure of Pillar One Amount A, membahas pajak jasa digital atau digital services tax (DST) sebagai pilihan kebijakan apabila Pillar One Amount A tidak terlaksana.
Dalam edisi publikasi ini, Dawud bersanding dengan deretan kontributor dari 19 negara lainnya. Selain Indonesia, para kontributor tersebut berasal dari AS, Brasil, Bolivia, Cile, Kolombia, Ghana, India, Italia, Jepang, Jerman, Malta, Meksiko, Panama, Prancis, Peru, Portugal, Spanyol, dan Taiwan.
Lebih lanjut, dalam tulisannya, Dawud membandingkan kedua pendekatan dari sisi penerimaan, mekanisme multilateral dan unilateral, kesejahteraan konsumen, serta kelebihan dan kekurangannya.
Mekanisme Amount A bertujuan mengalokasikan sebagian laba residual perusahaan multinasional kepada yurisdiksi tempat konsumen berada, terlepas dari ada atau tidaknya kehadiran fisik perusahaan.
Aturan ini sangat selektif karena hanya berlaku bagi perusahaan dengan omzet global di atas EUR20 miliar dan margin laba di atas 10%, di luar sektor ekstraktif dan keuangan. Dari laba yang melampaui ambang batas 10% tersebut, sebesar 25% akan didistribusikan ke yurisdiksi pasar sesuai dengan tingkat konsumsi konsumen akhir di tiap-tiap negara.
Hambatan terbesar Amount A terletak pada syarat pengesahannya. Aturan ini mensyaratkan ratifikasi Konvensi Multilateral (MLC) oleh sekurang-kurangnya 30 negara yang menjadi kantor pusat dari minimal 60% perusahaan yang masuk dalam cakupan.
Ketentuan ini secara tidak langsung menempatkan AS dan China sebagai pemegang hak veto de facto. Sebab, perusahaan teknologi multinasional yang mendominasi cakupan kebijakan ini, seperti Apple, Microsoft, Google, Meta, Amazon, Tencent, Alibaba, dan ByteDance, mayoritas bermarkas di dua negara adidaya tersebut.
Digital Services Taxes : Alternatif yang Ideal?
Di tengah kebuntuan solusi global, banyak negara berinisiatif menerapkan Digital Services Taxes (DST). DST pada dasarnya merupakan pajak atas omzet dari layanan digital dengan tarif berkisar 2% hingga 7,5%.
Karena berbentuk pajak omzet, DST umumnya berada di luar cakupan persetujuan penghindaran pajak berganda (P3B) sehingga negara dapat menerapkannya tanpa melanggar kewajiban bilateral.
Kelebihan utama DST terletak pada kecepatan dan kesederhanaan penerapannya karena dapat disahkan dalam satu siklus legislasi tanpa membutuhkan persetujuan negara lain. Di UK, DST dengan tarif 2% menghasilkan sekitar GBP360 juta dari perusahaan teknologi AS pada tahun pertamanya.
Bagi negara berkembang dengan kapasitas pemeriksaan yang terbatas, pemungutan pajak melalui mekanisme pemotongan atas transaksi business to business (B2B) dapat lebih mudah dijalankan.
Perbandingan penerimaan memperkuat argumen tersebut. Estimasi dalam laporan OECD pada 2023 menempatkan tambahan penerimaan global dari Amount A di kisaran USD9,8 miliar hingga USD22,6 miliar per tahun.
Selain itu, lebih dari 90% yurisdiksi IF diperkirakan hanya mengalami sedikit perubahan penerimaan. Dengan basis omzet yang lebih luas dan tanpa adanya Marketing and Distribution Profits Safe Harbour (MDSH) yang membatasi alokasi laba, DST dalam banyak kasus dapat menghasilkan penerimaan yang lebih besar.
Bagi negara berpendapatan menengah, kalkulasi fiskal untuk menukar instrumen DST dengan Amount A belum tentu menghasilkan penerimaan negara yang lebih menguntungkan.
Namun, DST membawa persoalan lain jika dilihat dari perspektif perusahaan. Karena dikenakan atas omzet tanpa mempertimbangkan laba, DST bersifat regresif dan tetap terutang ketika perusahaan merugi.
Merujuk pada Reuven Avi-Yonah, DST bukan merupakan pengganti pajak penghasilan badan. Tarifnya memang cukup rendah, tetapi bebannya relatif mudah dialihkan kepada pelanggan atau pihak pengiklan.
Memang terdapat argumen tandingan bahwa perusahaan dengan margin tinggi seperti Microsoft, Alphabet, dan Meta secara teori mampu menyerap beban DST. Akan tetapi, sejumlah platform telah mengonfirmasi bahwa mereka meneruskan beban DST kepada konsumen.
Artinya, keputusan perusahaan menaikkan harga akibat pajak lebih didasarkan pada strategi bisnis, bukan semata-mata karena tekanan ekonomi. Hal ini membuat kebijakan yang awalnya menargetkan laba besar perusahaan teknologi justru berpotensi menjadi pajak terselubung bagi konsumen.
Selain itu, DST juga dapat memicu perang dagang. Penyelidikan Section 301 oleh Kantor Perwakilan Dagang AS dan ancaman pengenaan bea masuk sebesar 25% terhadap negara yang menerapkan DST menjadi salah satu contohnya.
Secara hukum, DST rentan digugat dengan dalil perlakuan nasional dan prinsip most-favoured-nation dalam General Agreement on Trade in Services (GATS) karena penerapannya cenderung menyasar perusahaan asing.
Dengan kata lain, negara anggota World Trade Organization (WTO) wajib memberikan perlakuan yang setara kepada perusahaan asing dan penyedia layanan domestik.
Jika kedua instrumen tersebut dievaluasi menggunakan prinsip-prinsip kebijakan pajak klasik dari Adam Smith yang kemudian disempurnakan dalam Ottawa Taxation Framework OECD, hasilnya menunjukkan bahwa tidak ada satu pun kebijakan yang secara mutlak lebih unggul.
Jika ditinjau dari asas keadilan (principle of equity), Amount A lebih koheren karena mengalokasikan laba residual dan berlaku seragam terhadap semua perusahaan yang masuk dalam cakupan. Namun, cakupannya sangat terbatas.
Sebaliknya, DST dapat menjangkau lebih banyak perusahaan, tetapi aturannya cenderung diskriminatif karena hanya berfokus pada sektor digital. Sementara itu, dari sisi efisiensi (principle of efficiency), DST lebih mudah diterapkan oleh otoritas di setiap yurisdiksi.
Amount A akan lebih efisien jika diterapkan secara serentak di tingkat global dan menggantikan aturan domestik masing-masing anggota yang meratifikasinya.
Pada asas kesederhanaan (principle of simplicity), tidak satu pun dari kedua instrumen tersebut unggul. Aturan Amount A terlalu rumit dari sisi desain dan proses kepatuhannya. Sebaliknya, DST memang lebih mudah diterapkan secara sepihak, tetapi dapat memicu kerumitan baru di tingkat global karena aturan yang berbeda-beda di setiap negara.
Sementara itu, terkait dengan kepastian hukum, Amount A lebih unggul karena menyediakan mekanisme penyelesaian sengketa yang mengikat. Di sisi lain, aturan DST mungkin cukup jelas secara domestik, tetapi justru menimbulkan ketidakpastian di ranah internasional.
Kesimpulannya, analisis tersebut tidak serta-merta menempatkan DST sebagai instrumen yang lebih baik. Solusi multilateral yang dirancang dengan baik dan diratifikasi secara luas tetap menjadi jawaban yang paling tepat secara normatif.
Namun, MLC dalam bentuknya saat ini belum mampu menjadi solusi multilateral yang dapat diterapkan. Di tengah situasi tersebut, DST hadir sebagai realitas kebijakan yang secara praktis dapat dijalankan. Untuk itu, setiap analisis kebijakan yang kredibel perlu berpijak pada kenyataan empiris tersebut.
Alternatif yang diusulkan bertumpu pada 3 hal, yakni memperbaiki desain DST agar distorsinya berkurang, menjajaki pajak penghasilan badan yang dapat dikreditkan, serta membuka jalur multilateral alternatif seperti Pasal 12B UN Model.
Pada akhirnya, terhentinya Amount A tidak berarti berakhirnya upaya mewujudkan keadilan pajak di era ekonomi digital. Upaya tersebut akan terus berjalan, hanya melalui pendekatan dan instrumen kebijakan yang berbeda.
Tantangan ke depan bukan lagi sekadar memilih antara pendekatan multilateral dan unilateral, melainkan bagaimana mengelola kebijakan yang terfragmentasi agar tidak memicu kompetisi pajak yang saling merugikan (race to the bottom).
Sebelum buku Taxation of Services, terdapat beberapa profesional DDTC lainnya yang juga berkontribusi dalam buku pajak internasional. Salah satunya adalah Founder DDTC Darussalam dalam buku A Global Analysis of Tax Treaty Disputes.
Beberapa buku pajak internasional lainnya yang juga memuat kontribusi ulasan dari profesional DDTC adalah Transfer Pricing Law Review, The Tax Disputes and Litigation Review, Implementing Key BEPS Actions: Where Do We Stand?, Controlled Foreign Company Legislation, The Implementation and Lasting Effects of the Multilateral Instrument, Justice, Equality and Tax Law, Mandatory Disclosure Rules, dan Mobility of Work. Ada pula beragam publikasi internasional lainnya.
Sejumlah publikasi internasional yang memuat kontribusi profesional DDTC tersebut juga lahir dari proses pembelajaran melalui perkuliahan, pelatihan, ataupun konferensi tingkat global. Keikutsertaan para profesional DDTC dalam berbagai kegiatan tersebut merupakan bagian dari Human Resource Development Program (HRDP).
Setiap tahun, melalui HRDP, DDTC memberikan beasiswa tanpa ikatan dinas kepada para profesionalnya untuk mengikuti berbagai program pengembangan kompetensi perpajakan. Kesempatan tersebut mencakup pelatihan hingga pendidikan formal jenjang S-1 dan S-2 di berbagai institusi dan perguruan tinggi terkemuka, baik di dalam maupun luar negeri.
Khusus untuk pembelajaran di luar negeri, hingga saat ini para profesional DDTC telah menimba ilmu di 20 negara. HRDP menjadi wujud konkret dari salah satu misi DDTC, yakni berinvestasi pada sumber daya manusia. Komitmen tersebut sekaligus menopang visi DDTC untuk menjadi institusi pajak berbasis riset, teknologi, dan ilmu pengetahuan yang menetapkan standar tinggi dan berkelanjutan. (rig)



