BERITA TERKINI


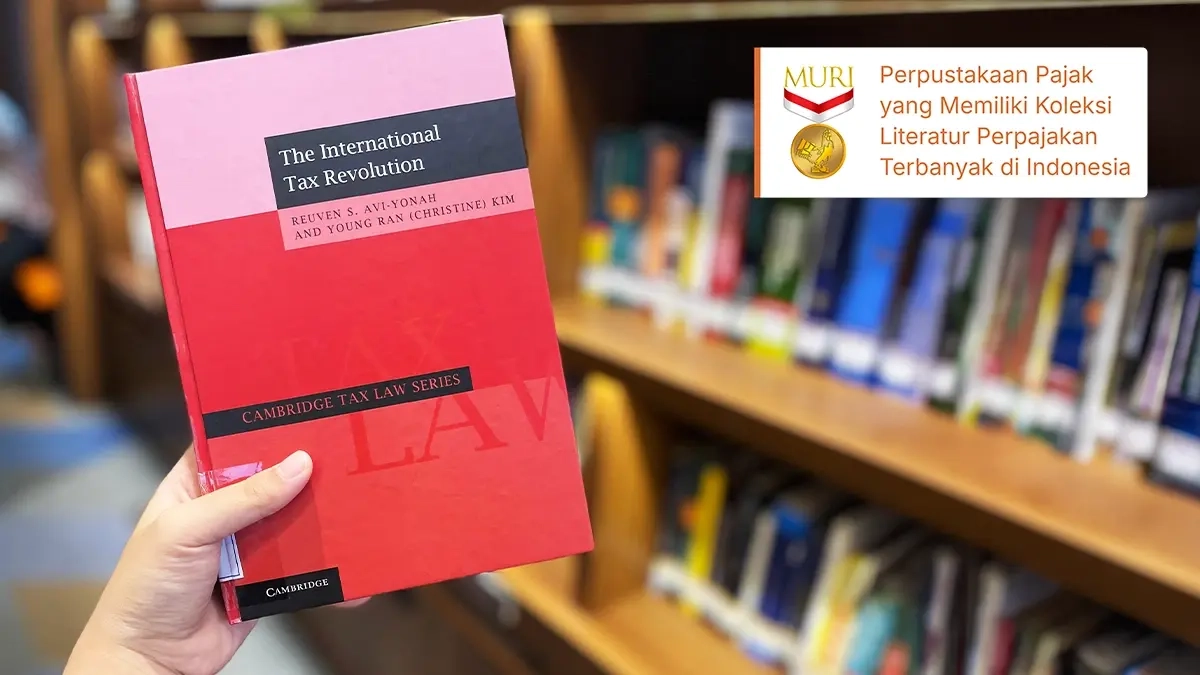
IBARAT permainan ‘kucing dan tikus’, demikian gambaran dinamika perpajakan internasional. Perusahaan multinasional dapat meraup keuntungan miliaran dolar di berbagai negara, tetapi tidak selalu membayar pajak secara proporsional di negara tempat keuntungan tersebut dihasilkan.
Melalui jaringan entitas di negara tax haven, skema akuntansi yang rumit, serta pemanfaatan celah P3B, laba bisnis seolah ‘menguap’ dari jangkauan otoritas pajak.
Namun, dalam 1 dekade terakhir, dunia perpajakan internasional mengalami gelombang perubahan yang signifikan. Melalui buku berjudul The International Tax Revolution, Reuven S. Avi-Yonah dan Young Ran (Christine) Kim menceritakan perjalanan transformasi perpajakan global.
Buku yang diterbitkan pada 2025 ini membedah bagaimana tatanan pajak internasional lama (ancien régime) yang berkembang selama 1 abad menghadapi berbagai tantangan hingga mendorong tatanan baru (new international tax regime) melalui kesepakatan Dua Pilar.
Dengan narasi sejarah yang lugas dan kuat, Avi-Yonah dan Kim tidak hanya memaparkan aspek teknis aturan hukum, tetapi juga menelusuri akar filosofis dan persaingan geopolitik hingga mengangkat tesis utama: apakah perubahan ini merupakan revolusi yang radikal atau sekadar evolusi dari gagasan lama yang terdistorsi arus globalisasi?
Untuk memahami hal tersebut, Avi-Yonah dan Kim mengajak pembaca kembali ke 1923. Kala itu, ancien régime lahir dengan membedakan penghasilan menjadi 2 kelompok utama, yakni penghasilan aktif dan penghasilan pasif.
Pembedaan itu menjadi dasar dalam menentukan pembagian hak pemajakan antara negara sumber dan negara domisili. Sistem ini juga berjalan relatif stabil hingga akhir abad ke-20 karena lalu lintas modal masih terbatas dan transaksi bisnis masih bertumpu pada physical presence.
Memasuki dekade 1980-an hingga 1990-an, tatanan lama ini mulai menghadapi tantangan akibat gelombang globalisasi keuangan dan revolusi internet.
Avi-Yonah dan Kim menggambarkan bagaimana negara-negara mulai melonggarkan kontrol modal dan menghapuskan withholding tax demi memikat investasi asing. Kondisi tersebut turut memicu persaingan tarif pajak antarnegara.
Puncak krisis ini terjadi pada dekade 2000-an. Berbagai skema penghindaran pajak memungkinkan perusahaan multinasional menggeser laba ke yurisdiksi-yurisdiksi yang dikenal sebagai tax haven tanpa dikenai pajak, baik di negara sumber maupun negara domisili.
Ketika krisis finansial meletus pada 2008, Avi-Yonah dan Kim menyebut munculnya ‘trilema fiskal’. Pada masa tersebut, ketidakmungkinan mempertahankan pasar terbuka, kompetisi pajak yang bebas, dan jaminan sosial warga negara secara bersamaan semakin terlihat.
Sebagai respons terhadap kondisi tersebut, berbagai negara mulai mendorong transparansi informasi keuangan dan penanganan praktik penghindaran pajak melalui yurisdiksi suaka pajak.
Melalui berbagai inisiatif, mulai dari FATCA, CRS, AEOI, BEPS 1.0, hingga ATAD I dan II, praktik kerahasiaan bank untuk kepentingan perpajakan makin dibatasi.
Seseorang juga tidak bisa lagi dengan mudah menyembunyikan aset atau kekayaannya di rekening offshore tanpa terdeteksi oleh otoritas pajak negara domisilinya.
Meskipun gelombang transparansi membawa perubahan, Avi-Yonah dan Kim menunjukkan langkah-langkah tersebut belum sepenuhnya menjawab persoalan utama, yakni perkembangan ekonomi digital dan persaingan penurunan tarif pajak korporasi.
Lambatnya kesepakatan global membuat sejumlah negara secara sepihak memungut pajak layanan digital atau digital services tax (DST). Kondisi tersebut mendorong OECD/G20 untuk merumuskan kesepakatan BEPS 2.0 atau yang dikenal dengan Dua Pilar.
Pada bagian penutup buku, Avi-Yonah dan Kim juga mempertanyakan apakah new international tax regime merupakan revolusi murni atau sekadar evolusi.
Dengan mengutip pemikiran Alexis de Tocqueville (1856), Avi-Yonah dan Kim menunjukkan bahwa serupa dengan Revolusi Prancis, revolusi perpajakan internasional saat ini sebetulnya dibangun di atas fondasi gagasan yang telah dirumuskan oleh Liga Bangsa-Bangsa pada 1923.
Avi-Yonah dan Kim berargumen perubahan lanskap perpajakan internasional saat ini dapat dimaknai sebagai kembalinya prinsip-prinsip dasar yang dirumuskan pada 1923, setelah sempat terpinggirkan oleh persaingan tarif pajak antarnegara.
Secara keseluruhan, buku The International Tax Revolution menyajikan perkembangan hukum pajak internasional melalui pendekatan sejarah dan kebijakan, sehingga pembaca dapat memahami latar belakang perubahan rezim perpajakan global.
Di balik kerumitan teknis aturan hukum pajak, terdapat perjuangan mendasar untuk mewujudkan keadilan, kedaulatan, dan keberlanjutan penerimaan negara di era digital.
Tertarik membaca buku ini? Silakan kunjungi DDTC Library.
Hingga saat ini, DDTC Library memiliki total 5.078 koleksi literatur yang mendukung kajian perpajakan sebagai ilmu multidisiplin dan telah meraih rekor MURI sebagai Perpustakaan Pajak dengan Koleksi Terbanyak di Indonesia pada 10 Juli 2026.
Sebelum mengunjungi DDTC Library, publik bisa terlebih dahulu melakukan konfirmasi melalui hotline +62-21-2938-2700 atau email [email protected]. Kunjungi pula Instagram DDTC Library untuk mendapatkan berbagai informasi terbaru terkait dengan literatur perpajakan. (rig)



