BERITA TERKINI





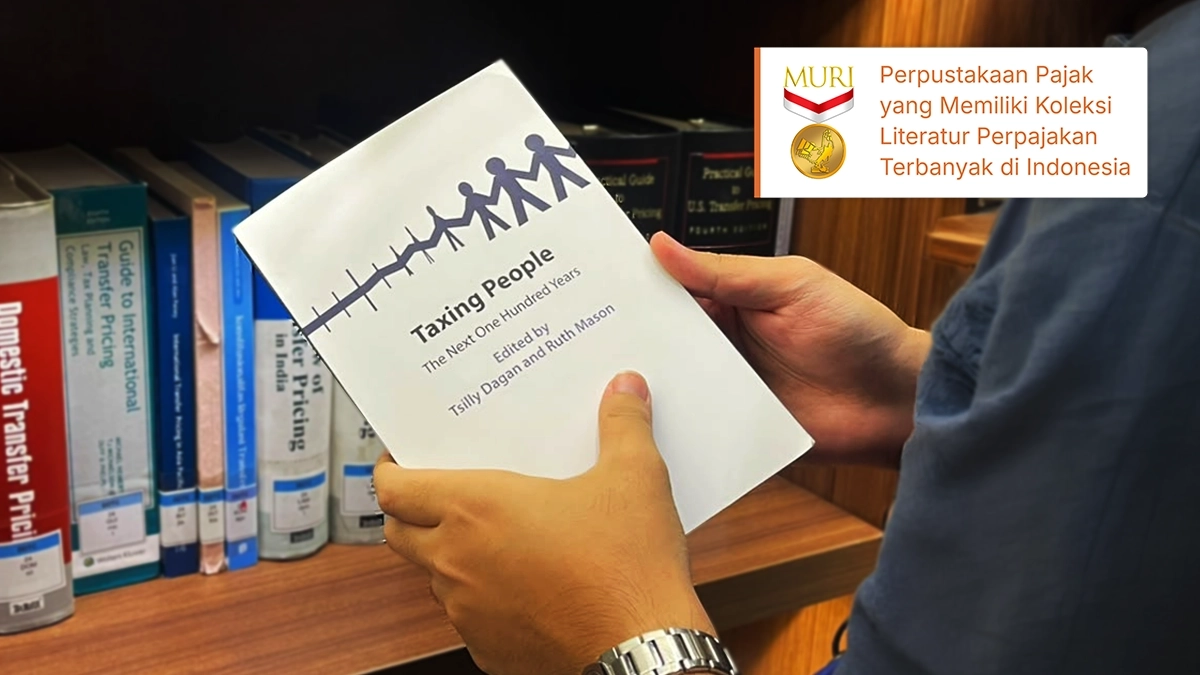
TEPAT satu abad lalu, Liga Bangsa-Bangsa meletakkan pilar-pilar utama arsitektur perpajakan internasional. Sistem yang dirancang pasca-Perang Dunia I ini berakar pada asumsi dasar bahwa manusia lahir, bekerja, berinvestasi, pensiun, dan menikmati fasilitas publik di satu negara yang sama.
Tsilly Dagan dan Ruth Mason melalui buku yang berjudul Taxing People: The Next One Hundred Years menyampaikan bahwa fondasi abad ke-20 tersebut mengalami krisis legitimasi yang hebat.
Sejak digulirkannya proyek BEPS hingga kesepakatan Dua Pilar oleh OECD/G20, perhatian dunia hampir seluruhnya terserap oleh isu perpajakan korporasi multinasional.
Melalui kontribusi 12 pakar hukum pajak di dunia, Dagan dan Mason mengangkat tesis utama: pajak internasional memerlukan perombakan mendasar (back to basics) dalam memetakan hubungan antara individu dan negara.
Buku yang terbit pada 2026 ini terdiri dari tiga bagian. Pertama meninjau ulang batas yuridis hubungan antara individu dan negara. Kedua, membahas tantangan dan solusi tata kelola perpajakan internasional.
Ketiga, mengulas bagaimana perubahan struktur sosial, teknologi, pasar tenaga kerja, dan demografi memengaruhi lanskap pemajakan individu.
Wolfgang Schön membuka Bab 1 dengan menguji landasan etis kewajiban perpajakan individu. Schön menantang paradigma yang menyatakan bahwa tiap individu memiliki kewajiban moral untuk membayar pajak.
Schön berargumen kewajiban moral membayar pajak selalu bersifat kondisional dan terikat pada state apparatus. Hingga saat ini, tidak ada otoritas pajak global yang memegang kendali atas pemungutan dan redistribusi secara sah.
Jika negara-negara gagal menyepakati single-tax principle, individu tidak memiliki kewajiban moral tersendiri untuk mengompensasi kegagalan sistemik tersebut.
Dalam Bab 2, Yariv Brauner mengevaluasi efektivitas asas domisili (residence-based taxation) yang sekarang telah kehilangan justifikasi teoritis dan praktis akibat mobilisasi individu kaya (high net worth individuals/HNWI).
Brauner mengusulkan pemajakan individu yang berbasis domisili harus diganti dengan pemajakan eksklusif di negara sumber penghasilan (exclusive source taxation).
Melihat maraknya pekerja remote dan digital nomads, Reuven S. Avi-Yonah dalam Bab 3 menyampaikan sistem pemajakan berbasis kewarganegaraan (citizenship-based taxation) perlu direvitalisasi.
Avi-Yonah menegaskan individu yang tinggal di luar negeri tetap memiliki hak suara dan menikmati perlindungan diplomatis sehingga berdasarkan prinsip ability-to-pay, mereka tetap wajib berkontribusi pada kas negara asal.
Menutup bagian ke-1 buku, Dagan dan Mason dalam Bab 4 menanggapi dengan kritis usulan Avi-Yonah meskipun diakui dapat mengatasi tax competition antarnegara.
Tidak seperti AS, penegakan hukum atas citizenship-based taxation mungkin akan lebih sulit dijalankan oleh negara berkembang dan miskin. Perlu kombinasi yang seimbang antara kriteria kewarganegaraan dan ikatan domisili sehingga lebih mencerminkan keadilan redistributif.
Bagian ke-2 buku ini terdiri dari tiga bab yang ditulis oleh Mithcell A. Kane, Steve A. Dean, dan Afton Titus. Ketiga pakar hukum pajak ini memfokuskan analisis pada ancaman monopoli negara maju dan pergeseran kekuasaan dalam pembentukan aturan pajak global.
Kane meneliti empat tren yang mengancam monopoli pemungutan pajak oleh negara. Pertama, kebangkitan aktor nonnegara. Kedua, perubahan iklim. Ketiga, pengikisan nilai atau norma demokrasi. Terakhir, pertumbuhan teknologi (blockchain) atau aset kripto.
Lebih lanjut, Dean dan Titus mengarahkan reformasi yang inklusif sebagai gagasan ideal untuk mengurangi dominasi OECD, seperti mengembalikan forum ke PBB atau mendorong gerakan regional atau kawasan negara-negara berkembang, contohnya Regional Economic Communities (RECs) di Afrika.
Lima bab berikutnya yang menjadi bagian ke-3 buku ini ditulis oleh Daisy Ogembo, Diane M. Ring, Richard Collier, Daniel Shaviro, dan Miranda Stewart. Mereka menceritakan bagaimana dinamika hubungan antara transformasi sosial dan pemajakan individu berdasarkan studi kasus.
Berbagai pengalaman dan rekomendasi kebijakan yang menjadi respons atas perubahan struktural tersebut diproyeksikan sebagai langkah-langkah mereformasi pemajakan individu secara global.
Buku ini berhasil mengisi kekosongan literatur pajak internasional yang selama ini fokus pada dinamika pajak korporasi.
Dagan dan Mason menyampaikan pesan yang tegas bahwa pada hakikatnya, pajak bukan sekadar alokasi bisnis, melainkan cermin hubungan hukum, sosial, dan etika antara manusia dan negaranya.
Agar dapat bertahan 100 tahun ke depan, sistem perpajakan internasional harus mampu menyeimbangkan antara kebebasan mobilitas individu, kedaulatan negara, dan keadilan resdistributif global.
Tertarik membaca buku ini? Silakan kunjungi DDTC Library.
Hingga saat ini, DDTC Library memiliki total 5.078 koleksi literatur yang mendukung kajian perpajakan sebagai multidisplin ilmu dan telah meraih rekor MURI sebagai Perpustakaan Pajak dengan Koleksi Terbanyak di Indonesia pada 10 Juli 2026.
Sebelum mengunjungi DDTC Library, publik bisa terlebih dahulu melakukan konfirmasi lewat hotline: +62-21-2938-2700 atau email: [email protected]. Kunjungi pula Instagram DDTC Library untuk mendapatkan berbagai informasi terbaru terkait dengan literatur perpajakan. (dik)



