BERITA TERKINI






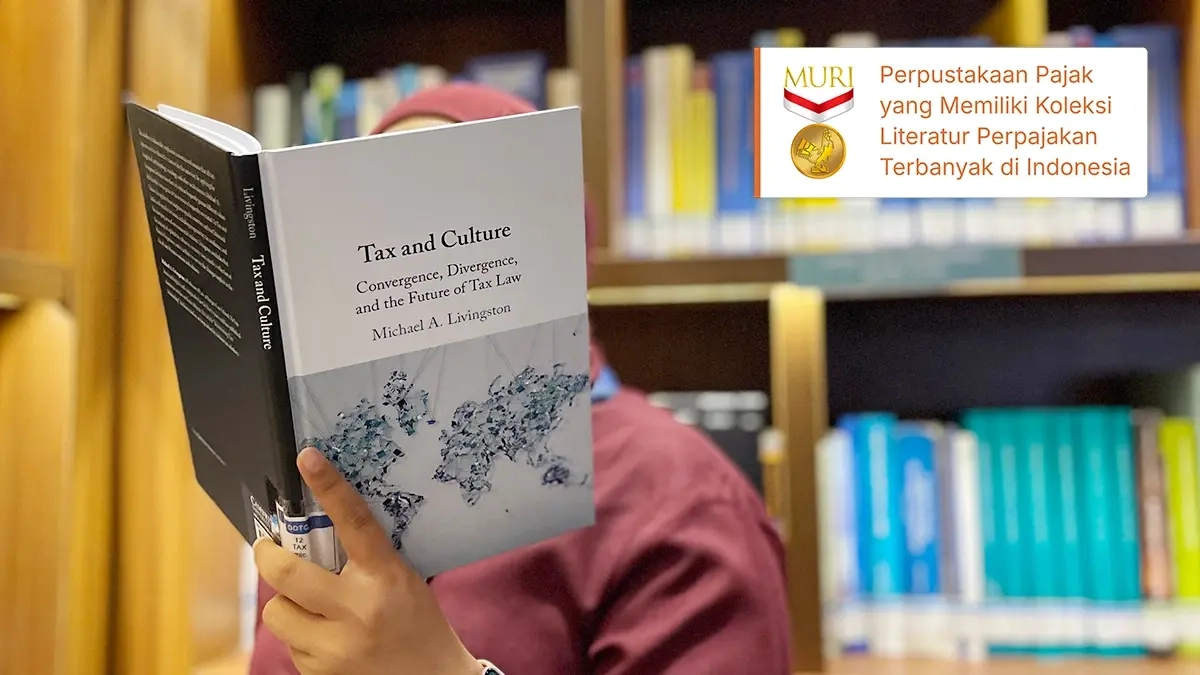
“TAXATION is among the most politically contested, emotional areas of law: entire countries have been born in tax revolts, and some are in danger of dying from them.”
Michael A. Livingston dalam bukunya yang berjudul Tax and Culture: Convergence, Divergence, and the Future of Tax Law menyebut pajak pada hakikatnya merupakan cermin dari jiwa, sejarah, ketakutan, dan kesepakatan sosial suatu masyarakat.
Dalam ilmu hukum perbandingan konvensional, para akademisi atau pakar pajak kerap bersandar pada doktrin praesumptio similitudinis. Doktrin ini berangkat dari anggapan bahwa pada era pasar bebas dan digitalisasi, sistem pajak di seluruh penjuru dunia akan menyatu ke dalam format baku internasional (global convergence).
Buku yang terbit pada 2020 ini mengkritisi asumsi tersebut dengan menguraikan tiga kelemahan dari pandangan mengenai penyeragaman sistem pajak.
Pertama, standar universal yang bias geopolitik. Kebijakan pajak yang dianggap terbaik dan netral selama ini dipromosikan oleh organisasi multilateral atau lembaga donor internasional. Namun, pada kenyataannya, kebijakan tersebut hanyalah cerminan dari tradisi hukum atau kepentingan negara Anglo-Amerika atau Eropa Barat Laut.
Kedua, keseragaman di atas kertas tetapi jurang di alam nyata. Banyak negara telah menerapkan PPh, PPN, dan tarif pajak progresif. Namun, cara otoritas memeriksa wajib pajak, cara pengadilan memutus sengketa pajak, dan cara warga negara memandang kewajiban pajak sangat berlainan.
Terakhir, kegagalan transplantasi hukum. Mengimpor pasal-pasal antipenghindaran pajak atau format SPT dari luar negeri tanpa memahami kondisi sosial setempat sering kali menciptakan tumpukan formalitas administratif tanpa adanya kepatuhan sukarela.
Livingston menegaskan ketidaksamaan sistem pajak antarnegara bukanlah 'cacat sementara' yang akan lenyap disapu globalisasi, melainkan cerminan permanen dari perbedaan budaya yang sah, mengakar, dan patut dihargai (national divergence).
Menurut pandangannya, budaya pajak adalah bangunan utuh yang ditopang oleh tiga pilar yang saling memengaruhi: antropologi pajak, sosiologi pajak, dan kelekatan sejarah.
Dalam antropologi pajak, Livingston mengamati bagaimana perasaan warga negara ketika mereka membayar pajak. Apakah mereka menganggap pajak sebagai iuran bersama demi kepentingan publik? Atau, mereka melihatnya sebagai perampasan sepihak oleh negara yang mungkin korup?
Pilar berikutnya adalah sosiologi pajak. Livingston menunjukkan bagaimana budaya pajak yang terbentuk akan menentukan pola pikir akademisi dan praktisi di suatu negara.
Sebagai contoh, mahasiswa hukum di AS diajarkan untuk memecahkan sengketa dari putusan hakim peradilan (facts-to-law), sedangkan di Italia mahasiswa memulai pembelajaran dari asas-asas abstrak mengenai kapasitas memajaki dan doktrin para pakar (law-to-facts).
Budaya pajak juga tercermin dalam proses penyusunan aturan. Apakah kebijakan pajak diputuskan melalui musyawarah teknokrat di ruang tertutup? Atau justru menjadi panggung terbuka di kongres, parlemen, serta pengadilan publik?
Menurut Livingston, kelembagaan pajak memiliki sifat yang lekat dan lembam dengan sejarah. Banyak aturan yang lahir bukan dari teori ekonomi murni, melainkan dari kompromi darurat masa perang atau jejak administrasi kolonial.
Untuk menyelami ketiga pilar budaya pajak tersebut, Livingston mengajak pembaca mengamati praktiknya di berbagai belahan dunia.
Di AS, kecintaan mendalam pada kebebasan individu melahirkan kecurigaan alamiah terhadap kekuasaan pemerintah.
Sengketa pajak di AS kerap berubah menjadi arena tempur hukum yang sangat formal, kaku, dan sarat aturan teknis yang rinci di pengadilan pajak. Wajib pajak sangat menuntut kepastian hitam di atas putih.
Sebaliknya, di Italia, hubungan antara wajib pajak dan otoritas pajak lebih menyerupai panggung drama sosial dan tawar-menawar relasional.
Aturan pajak yang tertulis sering dianggap rumit dan tidak realistis, sehingga penghindaran pajak tidak dianggap sebagai kejahatan moral yang berat, tetapi sebagai seni bertahan hidup yang lumrah.
Negara-negara Skandinavia seperti Swedia dan Denmark kerap dipuji karena berhasil memungut pajak tinggi tanpa memicu protes publik. Bahkan, di Norwegia, data pajak seluruh publik dipublikasikan secara terbuka di internet.
Keberhasilan ini ditopang oleh fondasi budaya yang sangat khusus. Menirunya ke negara yang defisit modal sosial dan sarat kebocoran anggaran adalah resep pasti menuju penolakan massal.
Lebih lanjut, Livingston menceritakan tentang kebangkitan Asia yang meruntuhkan hegemoni konsep perpajakan Eropa-Amerika.
Di Cina, sengketa pajak tidak berpusat pada perlindungan hak-hak individu, melainkan pada pencapaian stabilitas nasional dan keselarasan sosial.
Sengketa pajak sangat jarang dibawa ke pengadilan yudisial terbuka dan sebagian besar diselesaikan secara tertutup melalui mediasi dan diskresi administratif.
Di India, sistem pajak memadukan warisan hukum Inggris dengan adat istiadat sosial tradisional. Salah satu contohnya adalah pengakuan hukum terhadap entitas Hindu Undivided Family (HUF), yakni ketika sebuah keluarga besar diperlakukan sebagai subjek pajak tersendiri.
Untuk membuktikan tesisnya, Livingston menguji tiga instrumen pajak modern yang populer di ranah global. Pertama, tarif pajak progresif.
Di negara-negara pascakomunis di Eropa Timur, ide redistribusi kekayaan dan pajak progresif sempat memicu penolakan psikologis karena mengingatkan mereka pada penindasan rezim lama sehingga mendorong penerapan tarif tunggal.
Di AS yang warganya sangat individualis, tarif progresif justru bertahan karena dilindungi oleh kelembagaan parlemen yang rumit.
Kedua, aturan antipenghindaran pajak (general anti-avoidance rules/GAAR). Klausul GAAR kini diadopsi banyak negara, tetapi penerapannya sangat bergantung pada etos para hakim.
Di yurisdiksi yang menjunjung tinggi strict legalism, hakim enggan menafsirkan motif wajib pajak dan menolak pasal antipenghindaran yang lentur. Sebaliknya, di negara dengan tradisi yudisial yang progresif, hakim tidak ragu mengesampingkan aturan formal demi menegakkan keadilan.
Ketiga, pajak lingkungan. Pajak lingkungan yang berlandaskan prinsip polluter pays tumbuh subur di wilayah yang memiliki kepedulian ekologis tinggi dan percaya pada proyek hijau pemerintah.
Sementara itu, di negara berkembang, ketika masyarakat masih berkutat dengan daya beli dan subsidi energi, pajak lingkungan rentan dicurigai sebagai beban tambahan yang mencekik ekonomi rakyat kecil apabila tidak disosialisasikan secara transparan.
Sebagai penutup, Livingston menyampaikan masa depan hukum pajak internasional bukanlah penyeragaman yang kaku, melainkan dialog antarbangsa dengan latar belakang sejarah dan budaya yang beraneka ragam.
Buku karya Livingston ini mengingatkan pembaca untuk menerima kenyataan bahwa tidak ada rumus pajak tunggal yang dapat dipaksakan ke seluruh dunia. Pada akhirnya, pajak adalah kisah tentang manusia, perjanjian sosial, dan cara suatu bangsa memelihara peradabannya.
Tertarik untuk membaca buku ini? Silakan kunjungi DDTC Library.
Hingga saat ini, DDTC Library memiliki total 5.088 koleksi literatur yang mendukung kajian perpajakan sebagai multidisiplin ilmu dan telah meraih rekor MURI sebagai Perpustakaan Pajak dengan Koleksi Terbanyak di Indonesia.
Sebelum mengunjungi DDTC Library, publik dapat terlebih dahulu mengonfirmasi kunjungan melalui telepon +62-21-2938-2700 atau surel [email protected]. Kunjungi pula Instagram DDTC Library untuk mendapatkan berbagai informasi terbaru terkait dengan literatur perpajakan. (rig)



