BERITA TERKINI


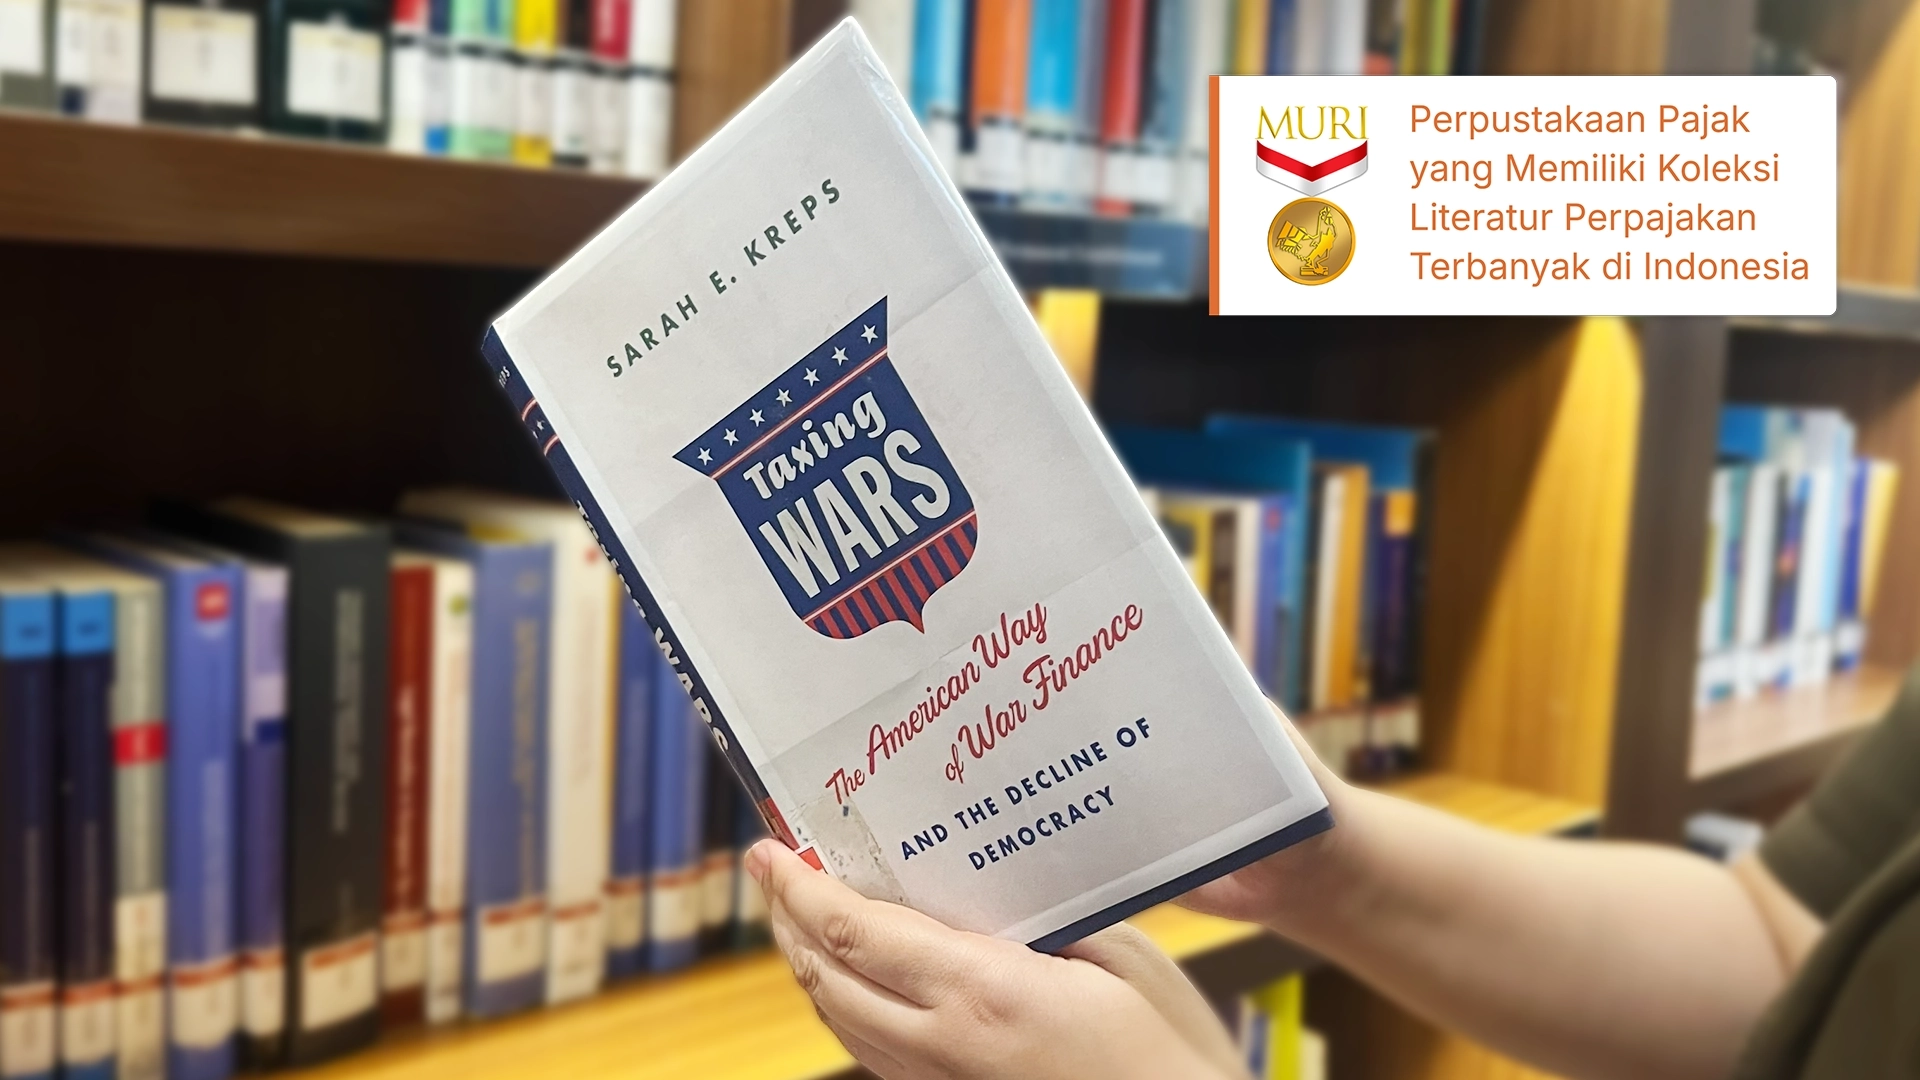
MENGAPA perang modern, seperti konflik Amerika Serikat (AS) di Afganistan dan Irak pasca-Tragedi 9/11 dapat berlangsung begitu lama hingga dijuluki forever wars?
Kecanggihan teknologi dan strategi militer dianggap telah menekan beban korban jiwa sehingga perang tidak terasa dan berjalan jauh di balik layar.
Namun, dalam buku provokatif yang berjudul Taxing Wars: The American Way of War Finance and the Decline of Democracy, Sarah E. Kreps mengungkapkan perang yang dilakukan AS sebagai ‘dua sisi satu mata uang’.
Di satu sisi, upaya negara menekan beban korban jiwa (cost in blood) dan sisi lainnya adalah bagaimana negara mendanai peperangan tersebut (cost in treasure).
Buku yang terbit pada 2018 ini menyajikan argumen sejarah dan ekonomi-politik mengenai AS dan negara demokrasi modern yang beralih secara drastis dari pajak perang (war taxes) menuju pembiayaan berbasis utang (borrowing/deficit financing).
Peralihan ini menyembunyikan ‘tagihan’ perang dari kantong pembayar pajak, melumpuhkan fungsi pengawasan masyarakat, hingga pada akhirnya mengikis pilar akuntabilitas demokrasi.
Kreps mengajak pembaca melintasi sejarah panjang pembiayaan perang AS sejak era Perang Revolusi 1789 hingga abad ke-21 dan membagi strategi pembiayaan ke dalam dua era utama.
Pertama, era liberty bond wars. Mulai dari masa Perang Saudara AS hingga Perang Dunia I & II, perang dipandang sebagai taruhan hidup-mati negara (absolute wars). Pemerintah secara spontan meminta ‘pengorbanan fiskal’ yang nyata dari warga negaranya.
Pajak perang dikenakan dengan menaikkan tarif PPh hingga tingkat tertinggi sepanjang sejarah AS, yang mencapai tarif marjinal 95% pada masa Perang Dunia II. Selain itu, pemerintah juga menerbitkan obligasi perang (liberty bonds) yang dikampanyekan secara masif.
Dampaknya, pengorbanan fiskal ini menciptakan kewarganegaraan fiskal. Artinya, kondisi ketika dompet warga negara tergerus oleh perang, mereka terdorong untuk memantau ketat jalannya perang, menuntut hasil yang jelas, dan mendesak pemerintah untuk segera berdamai apabila biaya perang tak lagi sebanding dengan tujuannya.
Kedua, era hide-and-seek wars. Pasca-1945, perang terbatas (limited wars) seperti Perang Korea, Perang Vietnam, Perang Teluk 1991, serta perang di Afganistan dan Irak tidak lagi memiliki indikator yang definitif.
Dalam perang modern ini, pemerintah secara bertahap menghapus pajak perang karena tidak lagi memiliki ‘tujuan mulia’ (collective cause) yang sanggup menggerakkan masyarakat untuk rela memikul pengorbanan fiskal.
Sadar bahwa warga negara tidak rela, akhirnya pemerintah memilih jalan pintas dengan menutupi biaya perang seluruhnya melalui utang.
Untuk memahami alasan pemerintah tidak memungut pajak perang, Kreps memperkenalkan kerangka konseptual yang relevan dalam studi keuangan publik modern yang dikenal dengan The Impossible Trinity.
Dalam kondisi perang di era modern, pemerintah berhadapan dengan tiga tuntutan yang saling bertentangan. Pertama, kebutuhan belanja dan operasi militer (guns),
Kedua, tuntutan publik agar jaminan sosial, kesehatan, dan pendidikan (butter). Ketiga, penolakan atas kenaikan pajak ataupun pajak baru (ceiling effect)
Menggunakan kerangka ini, Kreps menunjukkan bagaimana upaya pemerintah AS menutupi biaya perang yang sangat fantastis ke dalam utang jangka panjang dan hanya berhasil menghindari risiko jangka pendek.
Salah satu bukti konkretnya yaitu ketika pemerintah AS melancarkan invasi ke Irak dan Afganistan pasca-Tragedi 9/11. Saat itu, presiden AS justru memotong pajak seolah tidak terjadi apa-apa dan seluruh biaya perang dimasukkan ke dalam utang dan rekening cadangan khusus anggaran darurat yang dikenal sebagai overseas contingency operations (OCO).
Hasilnya, masyarakat beranggapan pajak yang mereka bayar sudah cukup untuk mendanai belanja militer sekaligus jaminan sosial dan perang yang terjadi itu ‘gratis’.
Kreps juga melakukan analisis dari dampak filosofis perpajakan terhadap demokrasi. Merujuk pada pemikiran Immanuel Kant dan Adam Smith, keunggulan utama negara demokrasi dalam mencegah perang terletak pada keterlibatan langsung warganya dalam memikul beban perang.
Pemungutan pajak perang adalah bentuk intervensi paling nyata negara terhadap kehidupan pribadi warga dan bertindak sebagai alarm fiskal.
Ketika alarm fiskal ini dimatikan melalui pembiayaan utang, maka ikatan akuntabilitas terputus, insentif politisi terdistorsi, dan perang menjadi tanpa batas.
Dengan kata lain, penghapusan pajak perang telah mengubah demokrasi dari sistem yang menahan diri menjadi sistem yang membiarkan perang berjalan tanpa pengawasan.
Kreps menyadari bahwa mengembalikan tarif PPh seperti era Perang Dunia II akan tidak realistis dalam iklim politik modern. Namun, melalui buku ini, ia menawarkan solusi pragmatis untuk merancang kembali akuntabilitas. Salah satunya dengan memberlakukan pungutan khusus perang. Seperti cukai kontra-terorisme atau tambahan pajak BBM khusus perang.
Selain itu, Kreps juga mengusulkan untuk mengembalikan peran parlemen untuk mengotorisasi pengeluaran anggaran perang secara berkala dan transparan tanpa disembunyikan di balik pos anggaran darurat.
Sebagai penutup, Kreps mengingatkan pajak atau ‘tagihan’ atas setiap keputusan negara pasti akan datang pada waktunya. Jika tidak dibayar oleh generasi hari ini, maka akan dibebankan kepada generasi mendatang yang disertai potensi runtuhnya demokrasi.
Tertarik membaca buku ini? Silakan kunjungi DDTC Library.
Hingga saat ini, DDTC Library memiliki total 5.078 koleksi literatur yang mendukung kajian perpajakan sebagai multidisplin ilmu dan telah meraih rekor MURI sebagai Perpustakaan Pajak dengan Koleksi Terbanyak di Indonesia pada 10 Juli 2026.
Sebelum mengunjungi DDTC Library, publik bisa terlebih dahulu melakukan konfirmasi lewat hotline: +62-21-2938-2700 atau email: [email protected]. Kunjungi pula Instagram DDTC Library untuk mendapatkan berbagai informasi terbaru terkait dengan literatur perpajakan. (dik)



