BERITA TERKINI






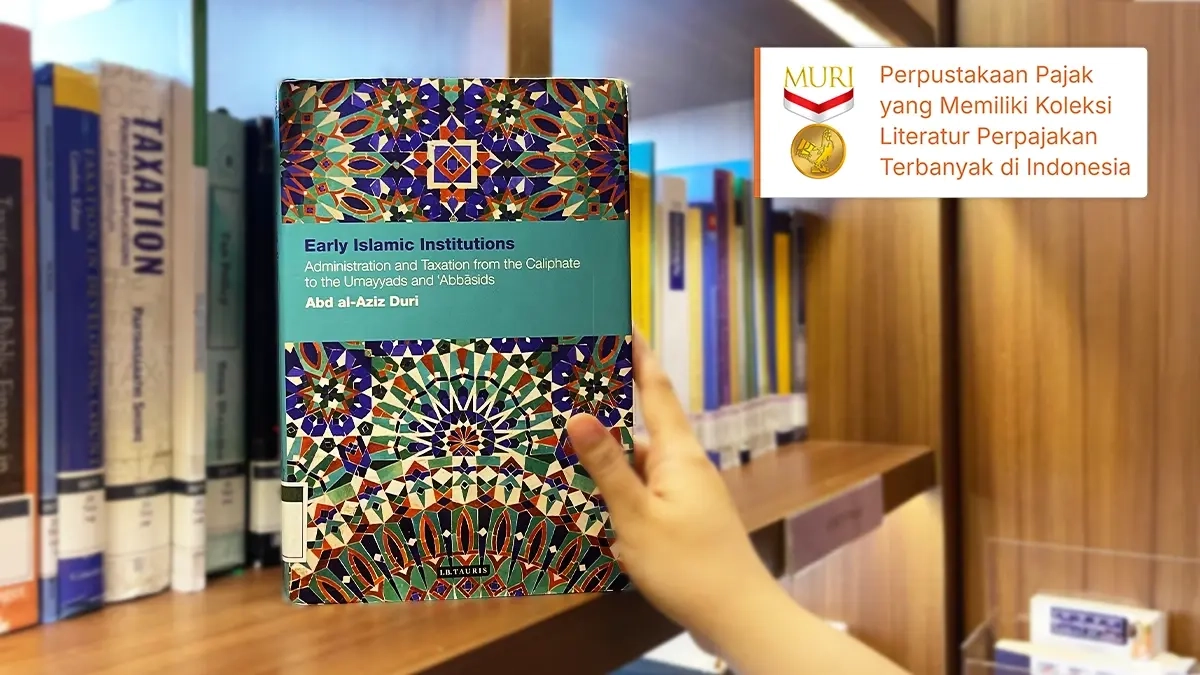
DALAM sejarah Islam, ekspansi wilayah dan dinamika politik turut memengaruhi perkembangan kelembagaan administrasi dan fiskal.
Melalui buku berjudul Early Islamic Institutions: Administration and Taxation from the Caliphate to the Umayyads and Abbasids, Abd al-Aziz Duri menelusuri perkembangan kelembagaan administrasi dan fiskal sejak masa Nabi Muhammad SAW hingga era para khalifah.
Duri menguraikan sejarah politik Islam dengan menelusuri perkembangan sistem politik, fiskal, dan administrasinya. Sistem yang berakar dari tradisi Arab tersebut turut dipengaruhi oleh Kekaisaran Sasaniyah dan Bizantium, kemudian dikembangkan pada masa pemerintahan para khalifah.
Buku yang terdiri atas 3 bab ini membedah 2 fase dinamis pada bab pertama, yaitu masa pengaruh Turki (861–945) dan Buwayhid (945–1055), sebelum mendalami perkembangan kelembagaan administrasi dan fiskal pada bab-bab selanjutnya.
Pada masa Nabi Muhammad SAW dan awal kekhalifahan, negara belum memiliki kas atau perbendaharaan terpusat. Pembentukan Bayt al-Mal baru diresmikan oleh Khalifah Umar bin Khattab sebagai institusi khusus untuk menyimpan kas negara.
Seiring dengan perluasan wilayah, Bayt al-Mal didirikan di tingkat provinsi dengan pusatnya berada di Madinah. Duri menyoroti Bayt al-Mal bertransformasi dari sekadar tempat penyimpanan uang menjadi salah satu lembaga jaminan sosial awal dalam sejarah dunia.
Melalui institusi tersebut, negara mengelola gaji dan tunjangan militer, menyediakan dana pensiun bagi lansia dan penyandang disabilitas, tunjangan bagi pengangguran, bantuan bagi anak yatim, hingga jaminan bagi bayi terlantar.
Penerimaan Bayt al-Mal ditopang oleh instrumen yang memiliki objek, kriteria hukum, dan peruntukan fiskal yang spesifik. Kemudian, Duri mengelompokkan tipologi pajak Islam ke dalam 4 instrumen utama.
Pertama, kharaj. Pajak atas tanah pertanian di wilayah penaklukan yang dibayarkan tanpa memandang agama pemilik tanah.
Kedua, jizya. Pajak kepala (head tax) yang dikenakan secara individual kepada pemeluk agama non-Islam sebagai imbalan atas jaminan perlindungan jiwa dan harta, serta pembebasan dari kewajiban militer.
Ketiga, zakat. Kewajiban fiskal keagamaan bagi pemeluk agama Islam yang telah memenuhi batas minimal (nisab).
Keempat, ushr. Pajak sebesar 10% atas hasil pertanian milik pemeluk agama Islam, yang kemudian diperluas menjadi pajak perdagangan (bea masuk) atas barang yang melintas di wilayah kekuasaan Islam.
Perkembangan kelembagaan administrasi Islam juga tercermin dalam praktik akuntansi pada masa itu. Praktik tersebut mencakup 7 sistem khusus, yaitu stable, construction, rice farm, warehouse, mint, sheep grazing, dan treasury accounting.
Khusus pada sistem perbendaharaan (treasury), pencatatan dan pengendalian internal dilakukan melalui 6 prosedur. Pertama, pencatatan langsung dan klasifikasi piutang. Kedua, penerapan sistem kolom debit dan kredit.
Ketiga, pencegahan manipulasi (attarkeen). Keempat, penjagaan integritas teks dan pengenaan sanksi finansial. Kelima, penutupan buku serta pelaporan berkala. Terakhir, pelaksanaan audit independen.
Salah satu pilar kedaulatan negara Islam pada masa kekhalifahan ditandai dengan reformasi moneter fundamental melalui pencetakan mata uang Islam yang terstandardisasi.
Reformasi tersebut berdampak langsung terhadap stabilitas harga, efisiensi perdagangan, stabilitas nilai tukar, penguatan tata kelola militer, serta peningkatan penerimaan negara dari kharaj.
Dengan demikian, praktik tata kelola fiskal pada masa kekhalifahan mencakup beberapa aspek, yaitu pengawasan, transparansi, penegakan hukum, serta perhatian terhadap kesejahteraan sosial.
Dalam perkembangannya, prinsip keadilan (al-adl atau equity) turut menjadi landasan dalam penyelenggaraan sistem fiskal tersebut.
Tertarik membaca buku ini? Silakan kunjungi DDTC Library.
Hingga saat ini, DDTC Library memiliki 5.053 koleksi literatur yang mendukung kajian perpajakan sebagai ilmu multidisiplin. DDTC Library juga telah meraih rekor MURI sebagai Perpustakaan Pajak dengan Koleksi Terbanyak di Indonesia pada 10 Juli 2026.
Sebelum mengunjungi DDTC Library, publik dapat terlebih dahulu melakukan konfirmasi melalui hotline +62-21-2938-2700 atau email [email protected]. Kunjungi pula Instagram DDTC Library untuk mendapatkan berbagai informasi terbaru terkait dengan literatur perpajakan. (rig)



