BERITA TERKINI




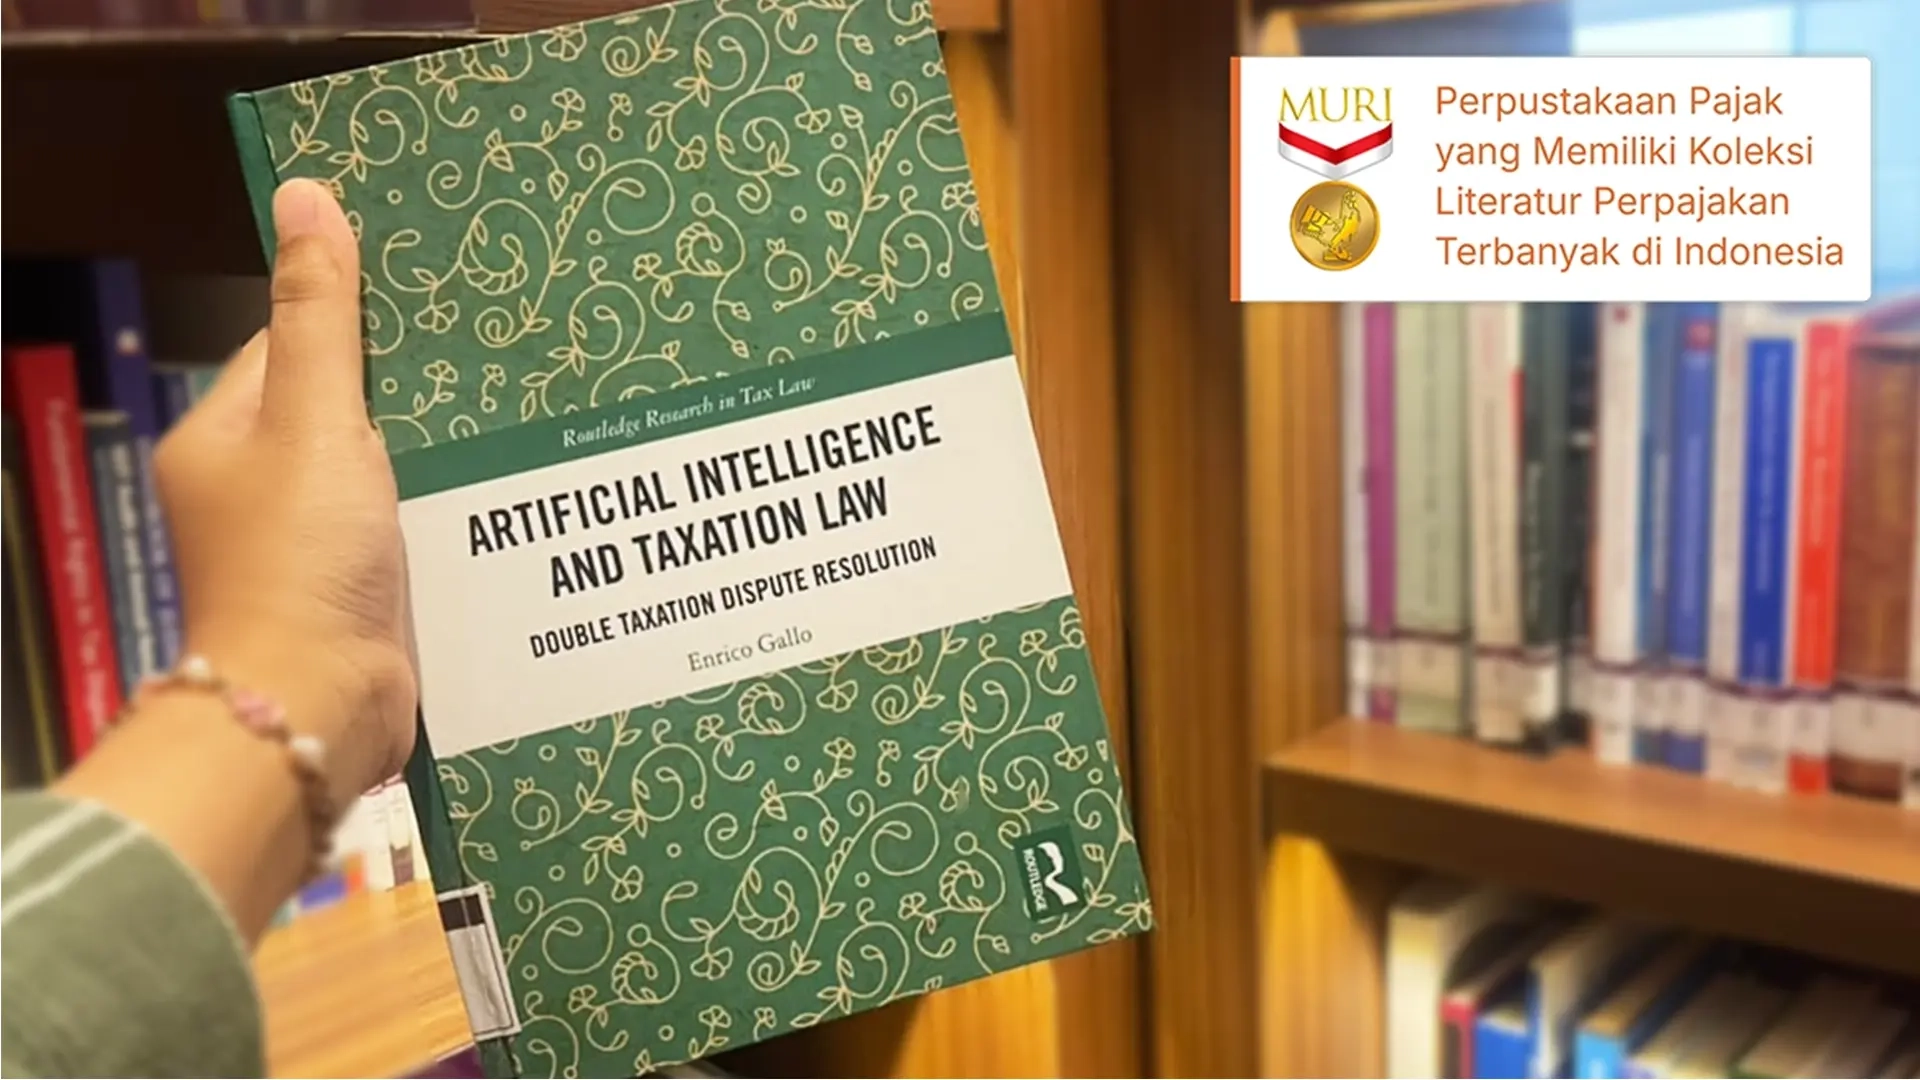
GLOBALISASI secara langsung memengaruhi lonjakan sengketa pajak berganda (double taxation) yang terjadi antaryurisdiksi. Fenomena ini dibedah oleh Enrico Gallo, pemegang gelar LLM dari WU Vienna dan PhD dari Universitas Alicante, melalui buku berjudul Artificial Intelligence and Taxation Law: Double Taxation Dispute Resolution.
Gallo mengawali bukunya dengan menelusuri perbedaan antara pajak berganda yuridis (juridical double taxation) dan pajak berganda secara ekonomis (economic double taxation).
Menurut Gallo, sengketa transfer pricing sering kali menjadi pemicu utama economic double taxation. Hal ini disebabkan oleh adanya mismatch dalam penerapan arm’s length principle antarotoritas pajak di masing-masing yurisdiksi.
Inefisiensi dalam sinkronisasi antarotoritas pajak tersebut pada akhirnya menciptakan kebuntuan bagi wajib pajak. Untuk menerobos kebuntuan ini, Gallo mengajukan pertanyaan provokatif:
"Dapatkah artificial intelligence (AI), menggantikan peran manusia dalam memutuskan penyelesaian sengketa pajak internasional dan transfer pricing?”
Sebelum menjawab pertanyaan tersebut, Gallo mengklasifikasikan instrumen sengketa pajak internasional saat ini ke dalam dua kelompok besar dengan tingkat kepastian hukum yang beragam.
Pertama, sebagai instrumen pencegahan (prevention), yaitu Advance Pricing Agreement (APA), joint audit, dan safe harbour. Kedua, sebagai instrumen penyelesaian (resolution), yaitu Mutual Agreement Procedure (MAP) dan arbitrase.
Lebih lanjut, Gallo menitikberatkan MAP dan arbitrase sebagai instrumen penyelesaian sengketa pajak berganda yang menjadi fokus utama buku ini. Gallo menemukan bahwa MAP tidak efektif dalam menyelesaikan sengketa pajak berganda (OECD, 2023), terutama dari sisi durasi penyelesaian dan banyaknya sengketa yang harus ditangani.
Untuk itu, Gallo menggambarkan tiga taksonomi teknis yang perlu diperhatikan dalam merancang arsitektur AI untuk penyelesaian sengketa pajak berganda.
Pertama, klasifikasi jenis AI yang akan diimplementasikan (analytical AI, functional AI, interactive AI, visual AI, atau textual AI). Kedua, kekuatan AI dalam melakukan simulasi tugas spesifik (weak vs strong AI). Ketiga, kemampuan bertahan AI terhadap siklus hidup yang ketat.
Buku ini mengeksplorasi penggunaan supervised learning dalam memproses naskah atau tulisan. Di sini, algoritma dilatih menggunakan sengketa-sengketa masa lalu yang sudah diputus untuk memprediksi hasil sengketa ke depan.
Namun, Gallo menemukan bahwa efektivitas AI dalam MAP sangat bergantung pada tiga kondisi presisi yang ekstrem, yaitu identitas fakta, identitas normatif, dan identitas otoritas.
Sebagai penutup, Gallo memberikan tinjauan kritis terhadap aspek keadilan, transparansi dan hak-hak wajib pajak dalam fenomena ‘Black Box’ yang terjadi di Belanda. Kegagalan AI untuk memprediksi tax fraud dalam salah satu sengketa yang diputus oleh pengadilan di Den Haag pada 2020 membuktikan bahwa AI tanpa pengawasan akan menjadi buah simalakama.
Dalam konteks penyelesaian sengketa, Gallo menegaskan kembali peran wajib pajak yang selama ini dianggap sebagai "invisible party" perlu dikaji ulang. Penggunaan AI saat ini belum mampu menggantikan intuisi, kreativitas, dan penalaran hukum manusia.
Namun, AI sangat bermanfaat sebagai alat bantu preparatif yang mampu mempercepat proses administrasi yang selama ini membebani MAP.
Sebagai rekomendasi, Gallo mengusulkan setiap putusan MAP harus dipublikasi secara abstrak dan anonim agar dapat melatih algoritma di masa mendatang demi kepastian hukum.
Selain itu, pengembangan AI dalam hukum pajak harus menempatkan perlindungan hak wajib pajak sebagai parameter utama.
Buku ini menjadi salah satu karya yang menjembatani perkembangan administrasi pajak dengan potensi teknologi digital, khususnya AI. Pembahasan Gallo menunjukkan bahwa AI memiliki ruang yang besar untuk membantu menciptakan proses penyelesaian sengketa pajak internasional yang lebih efisien dan transparan, meskipun belum dapat sepenuhnya menggantikan peran manusia.
Tertarik membaca buku ini? Silakan kunjungi DDTC Library.
Hingga saat ini, DDTC Library memiliki total 5.053 koleksi literatur yang mendukung kajian perpajakan sebagai multidisplin ilmu dan telah meraih rekor MURI sebagai Perpustakaan Pajak dengan Koleksi Terbanyak di Indonesia pada 10 Juli 2026.
Sebelum mengunjungi DDTC Library, publik bisa terlebih dahulu melakukan konfirmasi lewat hotline: +62-21-2938-2700 atau email: [email protected]. Kunjungi pula Instagram DDTC Library untuk mendapatkan berbagai informasi terbaru terkait dengan literatur perpajakan. (dik)



