BERITA TERKINI





GRUP usaha umumnya menjalankan transaksi intragrup untuk mengefisienkan pemanfaatan sumber daya. Laporan OECD (2026) mencatat perusahaan multinasional mengorganisasi produksinya melalui struktur kepemilikan yang kompleks, transaksi intragrup, dan harta tidak berwujud.
Namun, transaksi intragrup tersebut juga memunculkan isu pajak terkait harga transfer (transfer pricing). Mengapa? Karena, seperti dijelaskan dalam UN Practical Manual on Transfer Pricing 2021, harga atas transaksi intragrup akan memengaruhi besarnya laba yang dicatat setiap entitas untuk tujuan perpajakan.
Di sisi lain, harga atas transaksi antarpihak yang memiliki hubungan istimewa tidak selalu terbentuk melalui mekanisme pasar. Oleh karena itulah, Pasal 18 ayat (3) UU PPh memberi wewenang kepada dirjen pajak untuk menentukan kembali penghasilan dan pengurangan sesuai kewajaran dan kelaziman usaha.
Ketentuan tersebut dimaksudkan untuk mencegah terjadinya penghindaran pajak yang dapat terjadi karena adanya hubungan istimewa. Sejalan dengan itu, PMK 172/2023 mewajibkan wajib pajak menerapkan prinsip kewajaran dan kelaziman usaha (PKKU) atas transaksi yang dipengaruhi hubungan istimewa.
Dalam penerapan PKKU, terdapat beberapa aspek yang perlu dipahami wajib pajak. Aspek tersebut antara lain analisis fungsional, analisis kesebandingan, pemilihan metode penentuan harga transfer, hingga tahapan pendahuluan untuk transaksi yang dipengaruhi hubungan istimewa tertentu.
Analisis fungsional menjadi titik awal untuk memahami kontribusi setiap entitas dalam grup. Sejalan dengan BEPS Aksi 8–10, OECD menekankan agar laba dialokasikan kepada aktivitas ekonomi yang menghasilkannya sehingga hasil transfer pricing sejalan dengan penciptaan nilai.
Hasil analisis fungsional tersebut menjadi dasar dalam analisis kesebandingan dan pemilihan metode yang paling tepat. Adapun pemilihan metode perlu mempertimbangkan karakteristik transaksi serta ketersediaan data pembanding yang andal, baik pembanding internal maupun eksternal.
Untuk transaksi yang dipengaruhi hubungan istimewa tertentu, seperti jasa intragrup, harta tidak berwujud, dan pinjaman PMK 172/2023 juga mewajibkan tahapan pendahuluan. Misalnya, atas jasa intragrup, wajib pajak perlu membuktikan jasa tersebut secara nyata telah diberikan, dibutuhkan, dan memberikan manfaat ekonomis.
Seluruh aspek tersebut pada akhirnya akan menentukan kualitas dokumen penentuan harga transfer (TP Doc). Lewat PMK 172/2023, pemerintah menegaskan dokumen induk dan dokumen lokal wajib diselenggarakan berdasarkan data dan informasi yang tersedia pada saat transaksi afiliasi dilakukan.
Dalam buku Transfer Pricing Edisi Kedua Volume II terbitan DDTC, perusahaan perlu memperhatikan tujuan penyusunan TP Doc. Salah satunya, memastikan penetapan harga transaksi afiliasi telah dilakukan dengan mempertimbangkan ketentuan transfer pricing serta kondisi dan fakta yang relevan.
Kualitas TP Doc tersebut juga akan berpengaruh ketika otoritas pajak melakukan pengawasan kepatuhan wajib pajak. Sesuai dengan PMK 111/2025, dirjen pajak dapat meminta TP Doc sebagai salah satu bentuk pengawasan kepatuhan.
Terlebih, DJP juga telah menerbitkan SE-8/PJ/2026 sebagai pedoman pengawasan kepatuhan. Wajib pajak yang terindikasi memiliki transaksi yang dipengaruhi hubungan istimewa dan wajib pajak grup termasuk dalam kriteria wajib pajak yang tercakup penelitian komprehensif.
Adapun dalam konteks pemeriksaan, wajib pajak wajib menyampaikan dokumen induk dan dokumen lokal paling lambat 1 bulan sejak permintaan disampaikan. Apabila kewajiban ini tidak dipenuhi, terdapat konsekuensi sanksi sesuai ketentuan perpajakan yang berlaku.
Apabila pemeriksaan berlanjut, sengketa transfer pricing antara wajib pajak dan otoritas pajak dapat timbul. Selain melalui keberatan dan banding, PMK 172/2023 juga mengatur penyelesaian sengketa melalui prosedur persetujuan bersama (mutual agreement procedure/MAP).
Dari sisi waktu, DJP mencatat penyelesaian sengketa transfer pricing melalui MAP pada 2020–2024 rata-rata 29,10 bulan lebih singkat ketimbang keberatan dan banding sekitar 41,29 bulan. Adapun untuk mencegah sengketa sejak awal, tersedia juga mekanisme kesepakatan harga transfer (advance pricing agreement/APA).
Dengan demikian, pemahaman yang utuh atas penerapan PKKU, mulai dari analisis hingga dokumentasi dan penyelesaian sengketa, menjadi makin relevan bagi wajib pajak. Pemahaman tersebut perlu menjadi perhatian agar pengelolaan risiko transfer pricing dapat berjalan dengan baik.
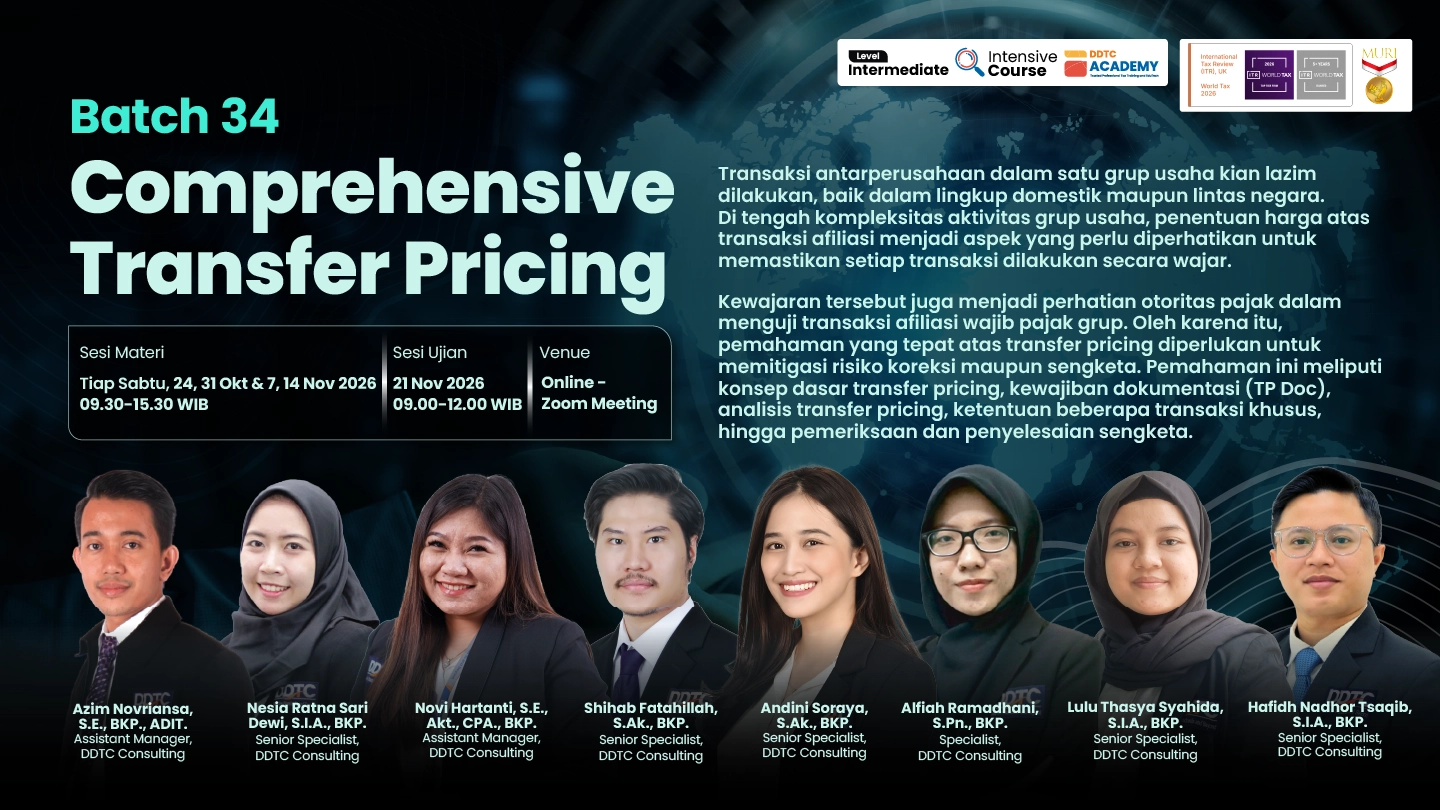
Untuk membekali pemahaman tersebut, DDTC Academy kembali menyelenggarakan intensive course bertajuk Comprehensive Transfer Pricing (Batch 34). Acara ini akan diadakan secara online melalui Zoom Meeting dari Studio DDTC Academy. Daftar sekarang melalui situs web DDTC Academy.
Course ini dirancang untuk memberikan pemahaman transfer pricing secara komprehensif, mulai konsep dasar, tahapan analisis, aspek kepatuhan, aspek transfer pricing atas beberapa transaksi khusus seperti transaksi jasa, keuangan, aset tak berwujud, dan restrukturisasi bisnis.
Selain itu, pembahasan terkait pemeriksaan serta tata cara penyelesaian sengketa transfer pricing turut diulas. Course ini dilaksanakan dalam 4 sesi pertemuan (setiap Sabtu pada 24 Oktober–14 November 2026, pukul 09.30–15.30 WIB) serta 1 sesi ujian akhir (Sabtu, 21 November 2026, pukul 09.00-12.00 WIB).
Adapun pemateri dalam course ini adalah profesional DDTC yang sebagian besar telah memiliki sertifikat transfer pricing dari Chartered Institute of Taxation (CIOT), Inggris. Beberapa di antaranya bahkan telah mendapatkan gelar Advanced Diploma in International Taxation (ADIT).
Para pemateri dalam course ini juga berpengalaman dalam menangani berbagai permasalahan transfer pricing, baik dari aspek kepatuhan maupun penyelesaian sengketa. Pengalaman tersebut memastikan materi relevan dengan tantangan dalam praktik sehari-hari.
Apalagi, hingga saat ini, DDTC Academy juga menjadi satu-satunya institusi di Indonesia yang diakui CIOT untuk menyelenggarakan kelas persiapan ujian ADIT. Sejak mendapat pengakuan resmi pada 2019, DDTC Academy berkomitmen untuk terus memberikan pelatihan berkualitas tinggi.
Bahkan, kiprah tersebut juga mengantarkan DDTC Academy meraih pengakuan dari Museum Rekor-Dunia Indonesia (MURI) sebagai penyelenggara pelatihan pajak internasional dan transfer pricing pertama di Indonesia yang memperoleh pengakuan lembaga internasional.
Ekosistem pembelajaran juga diperkuat dengan DDTC Library yang juga meraih rekor MURI sebagai perpustakaan pajak yang memiliki koleksi literatur perpajakan terbanyak. Koleksi literatur DDTC Library menjadi salah satu sumber pengetahuan yang mendukung proses pembelajaran dan pengembangan kompetensi para profesional DDTC.
Dengan dukungan ekosistem itu, materi pelatihan DDTC Academy diperkaya dengan literatur, riset, serta perkembangan perpajakan domestik dan internasional terkini. Apalagi ekosistem pembelajaran juga terhubung dengan DDTCNews dan Perpajakan DDTC.
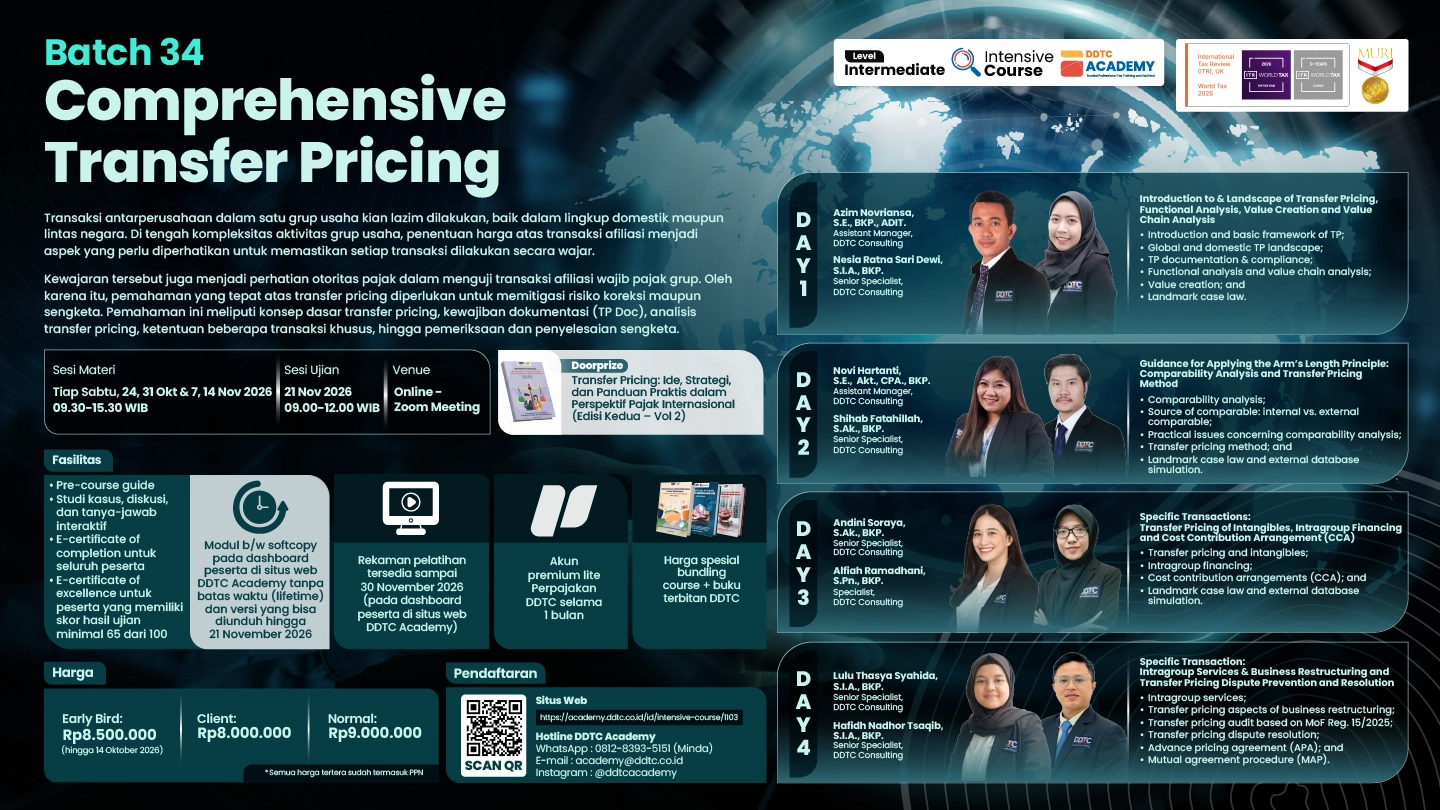
Berikut ini susunan pemateri dan topik yang akan dibahas dalam intensive course.
Hari 1 (Sabtu, 24 Oktober 2026)
Pemateri:
Topik:
Introduction to & Landscape of Transfer Pricing, Functional Analysis, Value Creation and Value Chain Analysis
Hari 2 (Sabtu, 31 Oktober 2026)
Pemateri:
Topik:
Guidance for Applying the Arm’s Length Principle: Comparability Analysis and Transfer Pricing Method
Hari 3 (Sabtu, 7 November 2026)
Pemateri:
Topik:
Specific Transactions: Transfer Pricing of Intangibles, Intragroup Financing and Cost Contribution Arrangement (CCA)
Hari 4 (Sabtu, 14 November 2026)
Pemateri:
Topik:
Specific Transaction: Intragroup Services & Business Restructuring and Transfer Pricing Dispute Prevention and Resolution
Sesi Ujian (Sabtu, 21 November 2026)
Dalam intensive course kali ini, ada doorprize berupa 5 buku terbitan DDTC berjudul Transfer Pricing: Ide, Strategi, dan Panduan Praktis dalam Perspektif Pajak Internasional (Edisi Kedua - Vol 2). Doorprize akan diberikan kepada 5 peserta dengan peringkat nilai ujian tertinggi.
Selain itu, DDTC Academy turut menyediakan beberapa fasilitas bagi peserta course ini.
Daftar sekarang untuk mendapatkan harga promo early bird (berlaku sampai dengan 14 Oktober 2026) senilai Rp8.500.000. Setelah itu, harga berlaku normal, yakni senilai Rp9.000.000. Ada pula harga khusus client senilai Rp8.000.000. Daftar sekarang melalui situs web DDTC Academy.
Apabila ada kesulitan dalam proses pendaftaran, langsung hubungi WhatsApp Hotline DDTC Academy 0812-8393-5151 (Minda), email [email protected], atau melalui akun Instagram DDTC Academy (@ddtcacademy).
Anda juga dapat melihat berbagai program yang akan diselenggarakan oleh DDTC Academy pada 2026 melalui booklet bertajuk Rooted, Growing & Trusted.



