BERITA TERKINI




SINGAPURA, DDTCNews – Praktik pencarian data pembanding (benchmarking) menjadi salah satu tahapan penting dalam penerapan prinsip kewajaran dan kelaziman usaha (arm's length principle) pada transfer pricing.
Namun, proses pencarian dan analisis data pembanding tersebut mulai berubah seiring dengan makin luasnya penggunaan teknologi kecerdasan buatan (artificial intelligence/AI).
Perkembangan tersebut menjadi salah satu topik yang dibahas dalam WU-TA Advanced Transfer Pricing Programme 2026 di Singapura. Program ini merupakan hasil kolaborasi WU Transfer Pricing Center di Vienna University of Economics and Business dengan Tax Academy of Singapore.
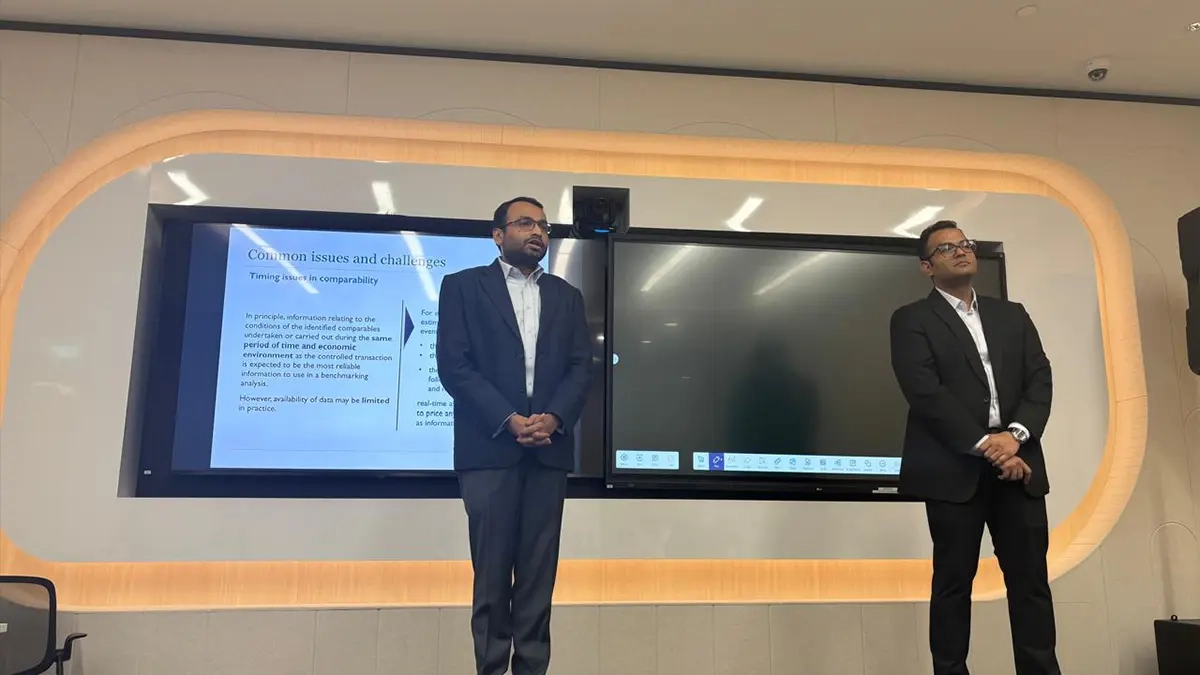
Dalam salah satu sesi, Transfer Pricing Partner PwC Singapore Falgun Thakkar bersama Transfer Pricing Senior Manager PwC Singapore Jimit Parikh membahas praktik benchmarking di tengah perkembangan teknologi AI.
Falgun menyoroti perubahan yang terjadi dalam proses benchmarking. Dia mengilustrasikan sekitar 2 dekade lalu, penyusunan 1 analisis benchmarking dapat memakan biaya hingga puluhan ribu dolar AS.
Namun, saat ini, sebagian pekerjaan tersebut sudah dapat dilakukan dengan lebih cepat menggunakan AI. Menurutnya, AI berpotensi menyelesaikan sekitar 80% pekerjaan dalam analisis kesebandingan yang selama ini menyita waktu praktisi.
Meski demikian, efektivitas AI tetap sangat bergantung pada kualitas data yang digunakan. Falgun merangkumnya dalam 1 prinsip sederhana, yakni AI is good if the data is good.
“Untuk 20% sisanya yang krusial, kita tetap harus menggunakan otak dan membawa perspektif manusia ke dalam analisis tersebut karena sistem AI saat ini belum sepenuhnya sempurna,” ujar Falgun.
Selain persoalan akurasi, penggunaan AI untuk mengolah data benchmarking juga memunculkan perhatian terhadap privasi dan kerahasiaan data (confidentiality). Praktisi perlu memperhatikan risiko ketika memasukkan data sensitif perusahaan ke dalam sistem AI.
Untuk mengelola risiko itu, Falgun memperkirakan perusahaan multinasional akan meningkatkan investasi pada infrastruktur keamanan siber. Sistem AI perusahaan juga dapat dikembangkan secara tertutup dan beroperasi layaknya bagian dari organisasi (agentic AI).
Falgun mengibaratkan perkembangan AI dengan penemuan mobil. Kehadiran mobil pada akhirnya diikuti dengan pembangunan jalan raya, penetapan batas kecepatan, serta pemasangan lampu lalu lintas untuk mengatur penggunaannya.
“Begitu pula dengan AI yang mutlak membutuhkan batasan dan parameter regulasi,” tuturnya.
Dari sisi operasional, Jimit menjelaskan teknologi AI mulai digunakan dalam berbagai tahapan pekerjaan praktisi perpajakan, mulai dari pemodelan hingga analisis rantai nilai (value chain analysis).
Menurutnya, analisis yang sebelumnya membutuhkan waktu hingga 100 jam kerja manual kini dalam kondisi tertentu dapat diselesaikan dalam waktu sekitar 30 menit.
“Kita bisa memberikan perintah yang sangat detail kepada AI. Misal, ketika Anda mencari perusahaan pembanding yang tidak memiliki aset tak berwujud (brand atau IP),” katanya.
Pada masa lalu, praktisi harus memeriksa database atau situs web perusahaan satu per satu. Kini, AI dapat membantu mengumpulkan informasi tersebut sekaligus sehingga proses penyaringan dapat dilakukan dalam waktu yang lebih singkat.
Jimit juga memberikan contoh penggunaan AI untuk menganalisis dinamika industri. Salah satunya terkait dengan lonjakan margin pada industri manufaktur sarung tangan akibat tingginya permintaan selama pandemi.
Dengan AI, praktisi dapat mengumpulkan dan menganalisis informasi dari berbagai situs web untuk membantu menjelaskan faktor komersial di balik perubahan margin tersebut. Informasi itu selanjutnya dapat digunakan untuk mendukung analisis ketika berhadapan dengan otoritas pajak.
Pembahasan mengenai AI berlanjut dalam sesi Fireside Chat yang dipandu Managing Director WU Transfer Pricing Center Raffaele Petruzzi. Salah satu isu yang dibahas ialah sejauh mana penggunaan AI dapat meringankan pekerjaan praktisi perpajakan dan bagaimana teknologi tersebut memengaruhi profesi pajak.
Menanggapi isu tersebut, Founding Partner NOEMA Global Tax and Policy Giammarco Cottani menilai AI tidak serta-merta menghilangkan peran profesional perpajakan. Dia menganalogikan AI dengan kehadiran kalkulator sekitar 50 tahun lalu yang pada akhirnya menjadi alat pendukung pekerjaan.
Meski menawarkan efisiensi, dia mengingatkan praktisi tetap perlu berhati-hati dalam menggunakan AI. Dia merujuk pada kasus di pengadilan pajak Italia ketika draf putusan dihasilkan menggunakan AI tanpa proses peninjauan yang memadai.
“Mengingat adanya risiko halusinasi data, kecerdasan emosional yang Anda tuangkan dalam pekerjaan ini sama sekali tidak bisa tergantikan oleh mesin. Large Language Models sangat patuh pada instruksi (prompt). Jika Anda salah memasukkan perintah, Anda bisa mendapatkan jawaban yang salah,” tegasnya.
Perspektif lain disampaikan Vice President & Head of Tax (Asia Pacific, India, Middle East, Türkiye and Africa) Procter & Gamble Vineet Rachh. Dia mengibaratkan kemampuan AI seperti staf associate pada level junior.
Menurutnya, AI dapat membantu menyusun draf analisis awal sepanjang diberikan instruksi yang tepat. Namun, hasil pekerjaan tersebut tetap membutuhkan supervisi, asesmen risiko, serta peninjauan kualitas (quality cleanup) oleh manusia.
Vineet juga menyoroti penggunaan AI oleh otoritas pajak. Menurutnya, perkembangan AI tersebut dapat memengaruhi proses pemeriksaan, termasuk pertanyaan yang diajukan otoritas, serta penyelesaian sengketa perpajakan.
“Ke depannya, administrasi perpajakan akan makin terkoneksi erat. Audit tidak lagi sekadar melacak tumpukan dokumen fisik, tetapi akan makin bergeser menjadi audit atas sistem digital yang saling terintegrasi,” tuturnya.
Sebagai penutup sesi, Senior Assistant Director (Corporate Tax Division) Inland Revenue Authority of Singapore (IRAS) Grace Cai mengibaratkan AI dengan sistem navigasi GPS.
“Apabila Anda memasukkan alamat yang keliru, GPS tetap akan mengantarkan Anda ke tempat yang salah itu dengan efisien. Pada akhirnya, Anda tetap butuh pertimbangan manusia untuk menyadari bahwa arah yang Anda tuju itu keliru,” katanya.
Sebagai informasi, artikel reportase ini ditulis oleh Specialist DDTC Consulting Audreyda Farahbella Anandivi yang mengikuti WU-TA Advanced Transfer Pricing Programme 2026 di Singapura. Program ini diselenggarakan pada 28 September hingga 1 Oktober 2026.
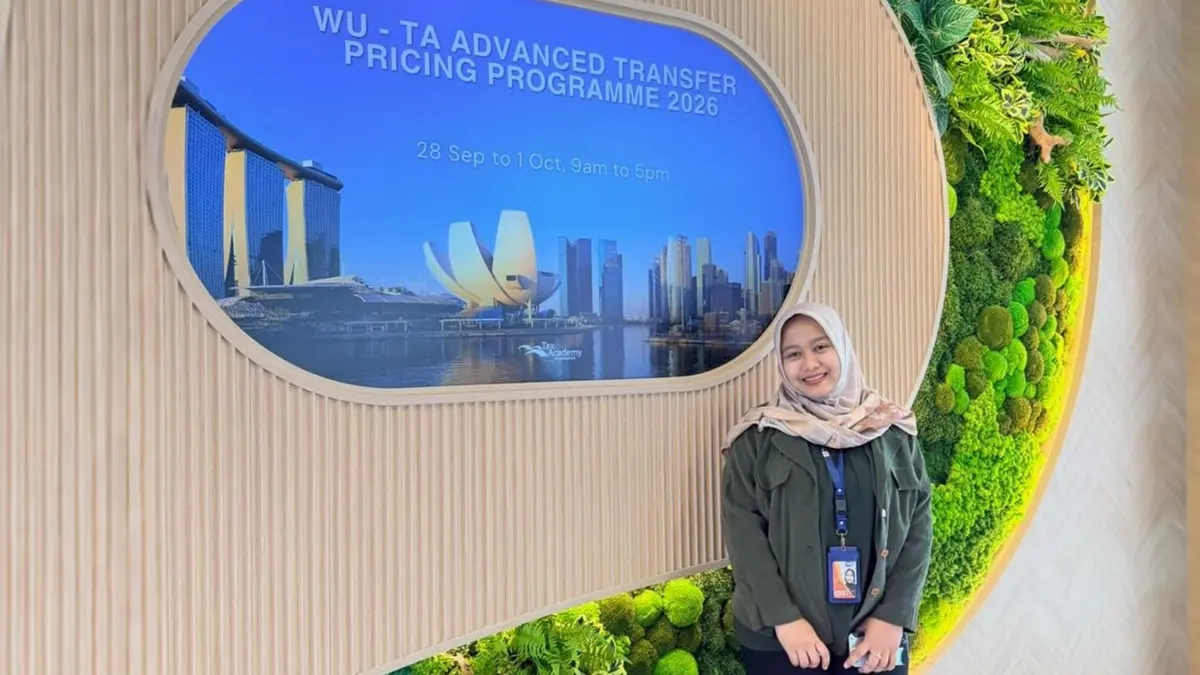
Selain Audreyda, ada 5 profesional DDTC lainnya yang mengikuti program tersebut. Keikutsertaan para profesional dalam pelatihan tersebut merupakan bagian dari Human Resource Development Program (HRDP) yang dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada para profesionalnya untuk mengembangkan kompetensi melalui berbagai program pelatihan, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program ini ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam yang juga merupakan salah satu pakar perpajakan terkemuka di Indonesia mengatakan keikutsertaan para profesional DDTC dalam program tersebut ditujukan untuk memperkuat pemahaman mengenai perkembangan dan praktik transfer pricing di dunia internasional.
Menurutnya, pengetahuan dan perspektif yang diperoleh dari pelatihan internasional tersebut dapat menunjang para profesional DDTC dalam menangani berbagai isu transfer pricing serta memberikan layanan dan advisory kepada klien dengan standar yang melebihi ekspektasi.
Keikutsertaan dalam program pelatihan internasional tersebut juga menjadi bagian dari komitmen DDTC untuk terus berinvestasi pada sumber daya manusia (SDM). Investasi SDM dilakukan melalui berbagai program pengembangan kompetensi, termasuk pelatihan profesional dan pemberian beasiswa pendidikan di universitas terkemuka dunia.
Komitmen tersebut sejalan dengan visi DDTC untuk menjadi institusi pajak berbasis riset, teknologi, dan ilmu pengetahuan yang menetapkan standar tinggi dan berkelanjutan. (rig)



