BERITA TERKINI





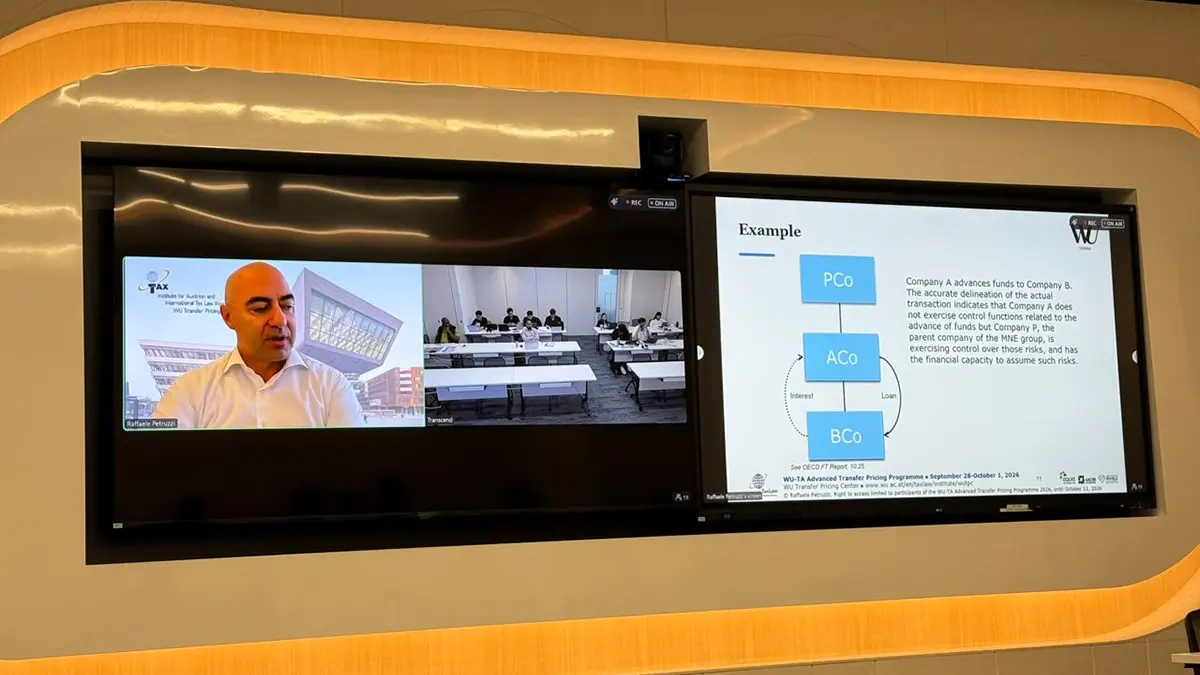
SINGAPURA, DDTCNews - Analisis transfer pricing atas transaksi keuangan intragrup tidak berhenti pada penentuan tingkat bunga. Sebelum menentukan harga atau imbal hasil suatu transaksi, wajib pajak perlu terlebih dahulu memahami substansi transaksi, karakteristik keuangan, serta pihak yang secara aktual menjalankan fungsi dan menanggung risiko.
Hal tersebut disampaikan Managing Director of the WU Transfer Pricing Center at the Institute for Austrian and International Tax Law at WU (Vienna University of Economics and Business) Raffaele Petruzzi dalam sesi WU-TA Advanced Transfer Pricing Programme 2026 di Singapura.
Menurut Petruzzi, salah satu tahapan fundamental dalam menganalisis transaksi keuangan intragrup ialah melakukan delineasi transaksi. Tahapan ini diperlukan agar analisis transfer pricing tidak semata-mata didasarkan pada apa yang tertulis dalam kontrak, tetapi juga mempertimbangkan realitas ekonomi transaksi.
“Jadi, hal pertama yang harus dilakukan adalah mendelineasi transaksi, yakni dengan menerapkan 5 karakteristik yang relevan secara ekonomi,” ujarnya.
Dalam konteks pinjaman intragrup, Petruzzi menjelaskan karakteristik transaksi yang perlu diperhatikan antara lain jumlah pinjaman, jatuh tempo, jadwal pembayaran, sifat dan tujuan pinjaman, jaminan, senioritas atau subordinasi, lokasi geografis peminjam, mata uang, agunan, serta jenis bunga yang diterapkan.
Menurutnya, seluruh karakteristik tersebut penting untuk menentukan bagaimana suatu transaksi keuangan seharusnya dipahami dan selanjutnya dianalisis berdasarkan prinsip kewajaran dan kelaziman usaha.
“Seluruh karakteristik ini penting karena memungkinkan Anda untuk mendelineasi suatu pinjaman secara tepat,” katanya.
Salah satu persoalan yang dapat muncul dalam transaksi pinjaman intragrup adalah ketika perjanjian tidak mencantumkan informasi yang secara ekonomi penting, misalnya jatuh tempo pinjaman.
Petruzzi memberikan ilustrasi mengenai perjanjian pinjaman yang tidak mencantumkan tanggal jatuh tempo. Menurutnya, ketiadaan informasi tersebut tidak serta-merta membuat analisis berhenti pada kontrak. Sebaliknya, perlu dilihat bagaimana transaksi tersebut sebenarnya dijalankan.
“Kontrak hanyalah titik awal dari analisis Anda,” ujarnya.
Sebagai contoh, apabila suatu pinjaman diberikan untuk membiayai proyek yang diproyeksikan mulai menghasilkan arus kas positif dan dapat dilunasi dalam jangka waktu tertentu, periode tersebut dapat memberikan indikasi mengenai jatuh tempo ekonomis yang sebenarnya.
Sebaliknya, apabila sejak awal pemberian pinjaman sudah diketahui bahwa pinjaman tidak akan dapat dilunasi sesuai dengan jangka waktu yang tercantum dalam kontrak, perlu dipertanyakan apakah jangka waktu kontraktual tersebut benar-benar mencerminkan kondisi ekonomi transaksi.
Dalam kondisi tertentu, bahkan dapat muncul pertanyaan yang lebih mendasar mengenai karakter transaksi tersebut. Apabila sejak awal terdapat indikasi bahwa dana tidak akan pernah dikembalikan, perlu dipertimbangkan apakah transaksi tersebut benar-benar merupakan pinjaman atau justru memiliki karakteristik yang lebih menyerupai ekuitas.
“Ada situasi ketika sejak pinjaman diberikan, Anda sudah mengetahui bahwa dana tersebut tidak akan pernah kembali. Jika demikian, Anda perlu mulai mempertanyakan apakah transaksi ini benar-benar pinjaman atau justru sesuatu yang lain, seperti ekuitas?” jelasnya.
Menurut Petruzzi, ilustrasi tersebut menunjukkan bahwa analisis transfer pricing tidak boleh berhenti pada bentuk kontraktual transaksi.
“Dalam transfer pricing, jangan serta-merta berhenti pada apa yang tertulis dalam kontrak,” tuturnya.
Setelah transaksi didelineasi berdasarkan karakteristik ekonominya, analisis selanjutnya perlu mempertimbangkan apakah transaksi tersebut memiliki rasionalitas komersial (commercial rationality).
Menurut Petruzzi, pertanyaan yang perlu diajukan ialah apakah pinjaman tersebut merupakan transaksi yang secara rasional akan dilakukan oleh pihak independen.
“Anda perlu mempertanyakan apakah pinjaman tersebut memiliki rasionalitas komersial, apakah pinjaman tersebut rasional, dan apakah 2 pihak independen akan melakukan transaksi pinjaman tersebut,” jelasnya.
Jika transaksi dinilai rasional secara komersial, transaksi dapat diperlakukan sebagai pinjaman dan tingkat bunganya kemudian dianalisis berdasarkan prinsip kewajaran dan kelaziman usaha.
Namun, apabila transaksi tidak menunjukkan rasionalitas komersial maka analisis dapat berlanjut pada pertanyaan apakah transaksi tersebut seharusnya diakui sebagaimana bentuk formalnya.
Pembahasan tersebut menunjukkan bahwa analisis transfer pricing atas transaksi keuangan intragrup memiliki beberapa tahapan yang saling berkaitan. Penentuan harga atau bunga merupakan salah satu bagian dari keseluruhan analisis yang terlebih dahulu harus dipahami.
Dengan demikian, substansi ekonomi menjadi elemen penting dalam memastikan bahwa transaksi keuangan intragrup dianalisis secara konsisten dengan kondisi yang sebenarnya.
Sebagaimana ditekankan Petruzzi, analisis tidak cukup hanya melihat dokumen kontraktual, tetapi perlu menguji bagaimana transaksi tersebut benar-benar berlangsung dan siapa yang secara aktual menjalankan fungsi serta menanggung risiko terkait.
Sebagai informasi, artikel reportase ini ditulis oleh Specialist DDTC Consulting Daffa Ardhi Satryo yang mengikuti WU-TA Advanced Transfer Pricing Programme 2026 di Singapura. Program ini diselenggarakan pada 28 September hingga 1 Oktober 2026.
Selain Daffa, sebanyak 5 profesional DDTC mengikuti WU-TA Advanced Transfer Pricing Programme 2026 di Singapura pada 28 September 2026 hingga 1 Oktober 2026. Keikutsertaan para profesional dalam pelatihan tersebut merupakan bagian dari Human Resource Development Program (HRDP) yang dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada para profesionalnya untuk mengembangkan kompetensi melalui berbagai program pelatihan, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program ini ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam yang juga merupakan salah satu pakar perpajakan terkemuka di Indonesia mengatakan keikutsertaan para profesional DDTC dalam program tersebut ditujukan untuk memperkuat pemahaman mengenai perkembangan dan praktik transfer pricing di dunia internasional.
Menurutnya, pengetahuan dan perspektif yang diperoleh dari pelatihan internasional tersebut dapat menunjang para profesional DDTC dalam menangani berbagai isu transfer pricing serta memberikan layanan dan advisory kepada klien dengan standar yang melebihi ekspektasi.
Keikutsertaan dalam program pelatihan internasional tersebut juga menjadi bagian dari komitmen DDTC untuk terus berinvestasi pada sumber daya manusia (SDM). Investasi SDM dilakukan melalui berbagai program pengembangan kompetensi, termasuk pelatihan profesional dan pemberian beasiswa pendidikan di universitas terkemuka dunia.
Komitmen tersebut sejalan dengan visi DDTC untuk menjadi institusi pajak berbasis riset, teknologi, dan ilmu pengetahuan yang menetapkan standar tinggi dan berkelanjutan. (rig)



