BERITA TERKINI





SINGAPURA, DDTCNews – Analisis transfer pricing atas Hard-to-Value Intangibles (HTVI) dinilai memiliki tantangannya tersendiri dikarenakan keterbatasan pembanding yang andal, serta tingginya ketidakpastian mengenai manfaat ekonomi yang akan dihasilkan pada masa mendatang.
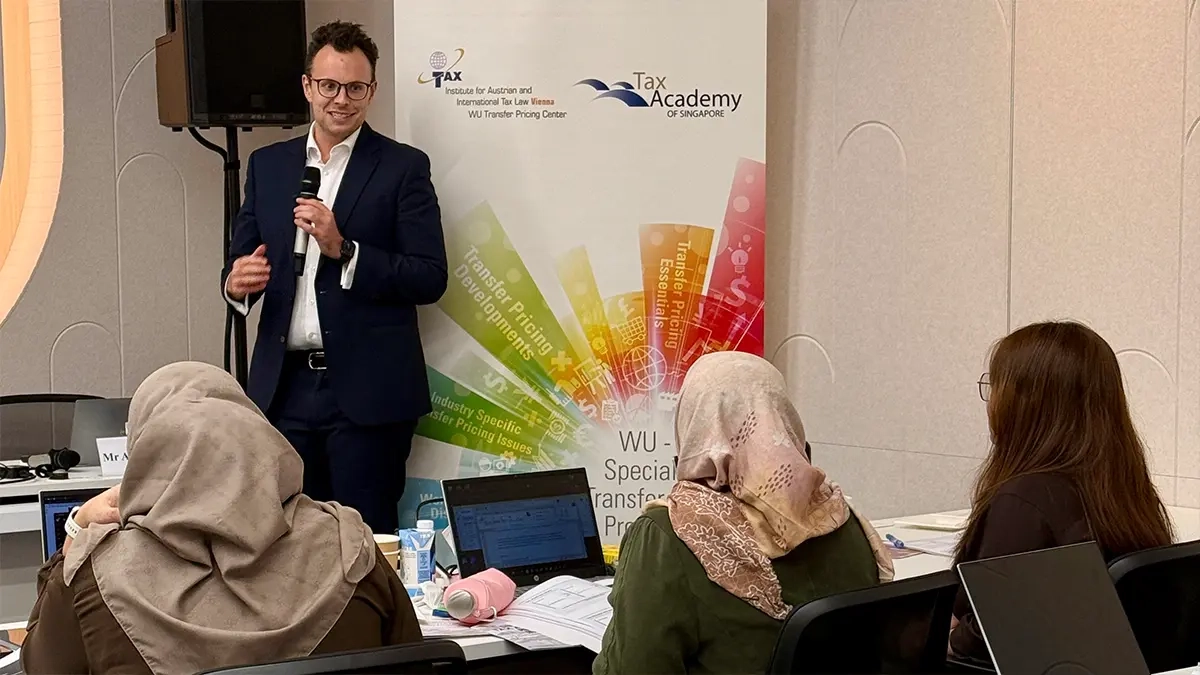
Hal tersebut menjadi salah satu pembahasan dalam materi yang disampaikan oleh Partner, Financial Services Transfer Pricing, Ernst & Young Solutions LLP Adam Henderson dalam WU-TA Advanced Transfer Pricing Programme 2026 di Singapura.
Dalam perspektif transfer pricing, HTVI merujuk pada aset atau hak atas intangibles yang tidak memiliki pembanding yang andal (reliable comparables), serta memiliki tingkat ketidakpastian yang tinggi dalam memproyeksikan arus kas masa depan pada saat transaksi dilakukan.
Kondisi itu membuat penentuan nilai intangibles menjadi lebih kompleks. Keterbatasan pembanding yang andal menyebabkan penentuan harga HTVI bergantung pada berbagai asumsi mengenai potensi manfaat ekonomi yang dapat dihasilkan pada masa mendatang.
Menurut Adam Henderson, terdapat 2 poin utama yang perlu diperhatikan dalam mengidentifikasi HTVI, yakni tidak tersedianya pembanding yang andal dan tingginya tingkat ketidakpastian.
Karakteristik tersebut dapat ditemukan pada intangibles yang masih dalam tahap pengembangan, baru akan dieksploitasi pada masa mendatang, bersifat unik, atau belum memiliki rekam jejak komersial. Contohnya antara lain gene therapy platform, pre-launch software platform, dan merek baru yang akan memasuki emerging market.
Tingkat ketidakpastian HTVI dapat timbul dari berbagai perkembangan setelah transaksi dilakukan. Suatu intangibles dapat mengalami keberhasilan komersialisasi, keterlambatan, kegagalan pengembangan, munculnya pesaing, perubahan harga, ataupun perubahan kondisi pasar.
Oleh karena itu, valuasi HTVI tidak seharusnya hanya mempertimbangkan satu skenario, tetapi juga beberapa kemungkinan hasil yang secara realistis dapat terjadi. Dalam hal ini, probability weighting dapat digunakan untuk mencerminkan kemungkinan keberhasilan dari berbagai tahapan pengembangan atau komersialisasi.
Dalam menentukan arm's length price, informasi yang digunakan perlu didasarkan pada kondisi dan informasi yang tersedia pada saat transaksi dilakukan atau harga ditetapkan. Pendekatan ini dikenal sebagai ex-ante.
Informasi tersebut dapat mencakup business forecasts, estimasi waktu komersialisasi, probabilitas keberhasilan, kondisi pasar, serta potensi perkembangan persaingan. Bagi wajib pajak, pendekatan ini sekaligus menunjukkan pentingnya membangun audit trail yang memadai sejak transaksi dilakukan.
Sementara itu, informasi aktual yang baru diketahui setelah transaksi tidak selalu dapat dianggap sebagai informasi yang secara realistis tersedia ketika harga awal ditentukan.
Pendekatan ex-post dapat digunakan sebagai sense check terhadap kewajaran asumsi dalam analisis ex-ante, tetapi tidak seharusnya secara otomatis menjadi dasar untuk melakukan hindsight pricing.
Perbedaan antara hasil aktual dan proyeksi awal perlu dianalisis untuk melihat apakah perkembangan tersebut sebenarnya dapat diprediksi ketika transaksi dilakukan atau merupakan peristiwa yang tidak dapat diperkirakan secara wajar.
Alhasil, jika hasil aktual ternyata jauh lebih tinggi atau lebih rendah daripada estimasi awal, kondisi tersebut tidak dengan sendirinya menunjukkan bahwa harga transaksi sebelumnya tidak memenuhi prinsip kewajaran dan kelaziman usaha.
Implikasi lainnya bagi wajib pajak ialah perlunya koordinasi antara berbagai fungsi dalam perusahaan sebelum transaksi dilakukan.
Fungsi research and development dapat memberikan informasi mengenai perkembangan teknis, tahapan pengujian, dan probabilitas keberhasilan. Sementara itu, fungsi finance dapat menyediakan forecasts, estimasi profitabilitas, dan analisis valuasi.
Manajemen dapat menjelaskan strategi komersial dan alasan transaksi, sedangkan fungsi legal dan tax perlu memastikan analisis tersebut konsisten dengan perjanjian serta hak dan kewajiban para pihak.
Pendekatan lintas fungsi menjadi penting karena informasi yang diperlukan untuk menilai HTVI umumnya tidak hanya tersedia pada fungsi pajak.
Dalam kaitannya dengan Singapura, OECD memberikan gambaran mengenai perlakuan terhadap HTVI di yurisdiksi tersebut, termasuk periode ketika suatu transaksi masih dapat ditinjau oleh otoritas pajak.
Singapura menerapkan jangka waktu 5 tahun untuk peninjauan tersebut. Untuk itu, dalam transaksi lintas negara yang melibatkan HTVI, wajib pajak perlu memperhatikan perbedaan ketentuan antarnegara karena dapat memengaruhi periode peninjauan dan risiko setelah transaksi dilakukan.
Identifikasi HTVI perlu dilakukan setelah intangibles terlebih dahulu didelineasi secara tepat. Analisis tidak seharusnya langsung berfokus pada penentuan harga, tetapi diawali dengan menentukan intangibles yang ditransfer atau dilisensikan, karakteristiknya, hak yang diberikan, serta kondisi ekonominya.
Selanjutnya, perlu dianalisis apakah terdapat keterbatasan pembanding yang andal dan tingkat ketidakpastian yang tinggi terkait dengan kinerja ekonomi intangibles. Dengan demikian, identifikasi dan delineasi transaksi menjadi dasar sebelum analisis valuasi dilakukan.
Mengingat tingginya ketidakpastian, struktur kompensasi HTVI dapat dirancang untuk mengakomodasi perkembangan nilai ekonomi setelah transaksi. Selain lump-sum payment, mekanisme seperti milestone payments, earn-out, success-based payments, atau price adjustment/re-opener clauses dapat digunakan.
Sebagai contoh, pembayaran tambahan dapat dikaitkan dengan pencapaian tahapan tertentu, seperti keberhasilan uji klinis atau diperolehnya persetujuan regulator. Mekanisme tersebut memungkinkan kompensasi mencerminkan perkembangan ekonomi sekaligus mengalokasikan risiko ketidakpastian antara pihak yang mentransfer dan menerima intangibles.
Pada akhirnya, isu utama dalam transaksi HTVI adalah kemampuan wajib pajak untuk menunjukkan bahwa harga yang ditetapkan telah didukung informasi dan asumsi yang wajar ketika transaksi dilakukan.
Karena itu, dokumentasi transfer pricing perlu mencakup dasar penentuan harga, financial forecasts, asumsi valuasi, analisis risiko, alternatif yang tersedia secara realistis, serta informasi yang diperoleh dari fungsi terkait.
Perkembangan ex-post selanjutnya dapat digunakan untuk menguji kewajaran pendekatan ex-ante, dengan tetap membedakan antara perkembangan yang secara wajar bisa diprediksi dan perkembangan yang tidak terduga.
Pendekatan tersebut dapat menjadi dasar yang memadai apabila penentuan harga HTVI kemudian ditinjau oleh otoritas pajak.
Sebagai informasi, artikel reportase ini ditulis oleh Specialist DDTC Consulting Reeza Aldila Rajab yang mengikuti WU-TA Advanced Transfer Pricing Programme 2026 di Singapura. Program ini diselenggarakan pada 28 September hingga 1 Oktober 2026.
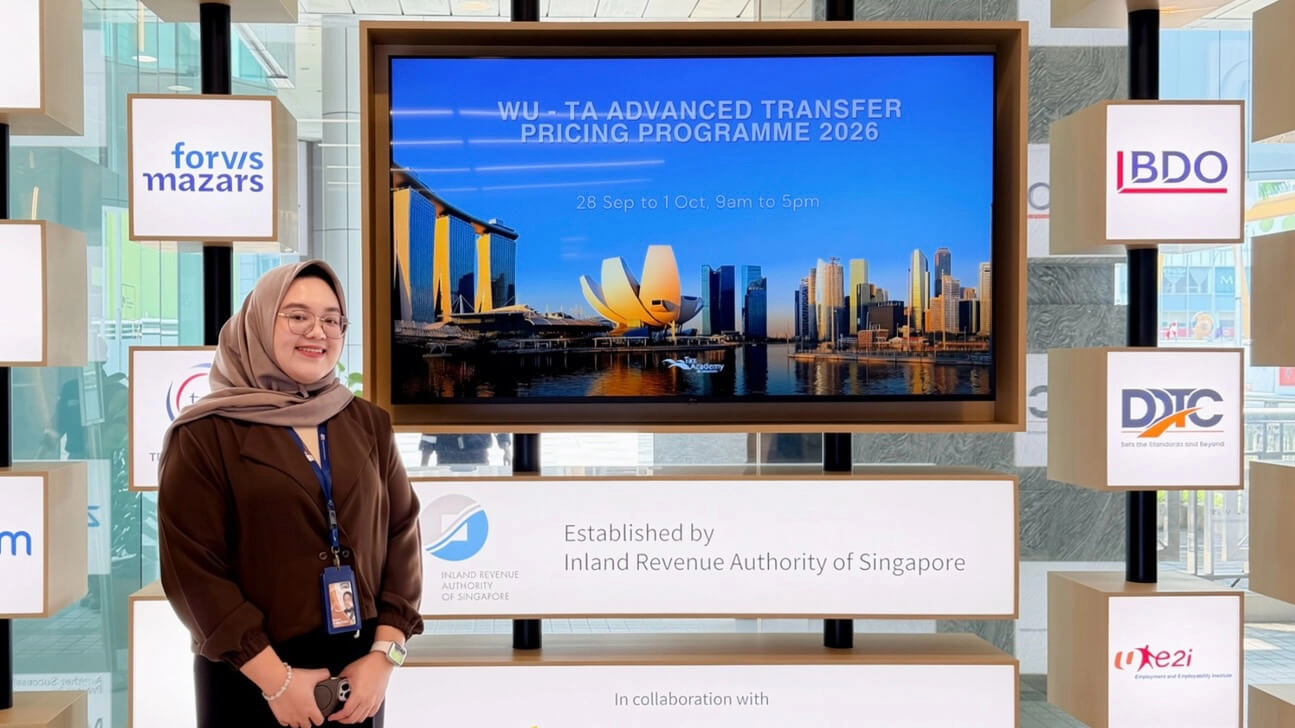
Selain Reeza, ada 5 profesional DDTC lainnya yang mengikuti program tersebut. Keikutsertaan para profesional dalam pelatihan tersebut merupakan bagian dari Human Resource Development Program (HRDP) yang dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada para profesionalnya untuk mengembangkan kompetensi melalui berbagai program pelatihan, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program ini ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam yang juga merupakan salah satu pakar perpajakan terkemuka di Indonesia mengatakan keikutsertaan para profesional DDTC dalam program tersebut ditujukan untuk memperkuat pemahaman mengenai perkembangan dan praktik transfer pricing di dunia internasional.
Menurutnya, pengetahuan dan perspektif yang diperoleh dari pelatihan internasional tersebut dapat menunjang para profesional DDTC dalam menangani berbagai isu transfer pricing serta memberikan layanan dan advisory kepada klien dengan standar yang melebihi ekspektasi.
Keikutsertaan dalam program pelatihan internasional tersebut juga menjadi bagian dari komitmen DDTC untuk terus berinvestasi pada sumber daya manusia (SDM). Investasi SDM dilakukan melalui berbagai program pengembangan kompetensi, termasuk pelatihan profesional dan pemberian beasiswa pendidikan di universitas terkemuka dunia.
Komitmen tersebut sejalan dengan visi DDTC untuk menjadi institusi pajak berbasis riset, teknologi, dan ilmu pengetahuan yang menetapkan standar tinggi dan berkelanjutan. (rig)



