BERITA TERKINI




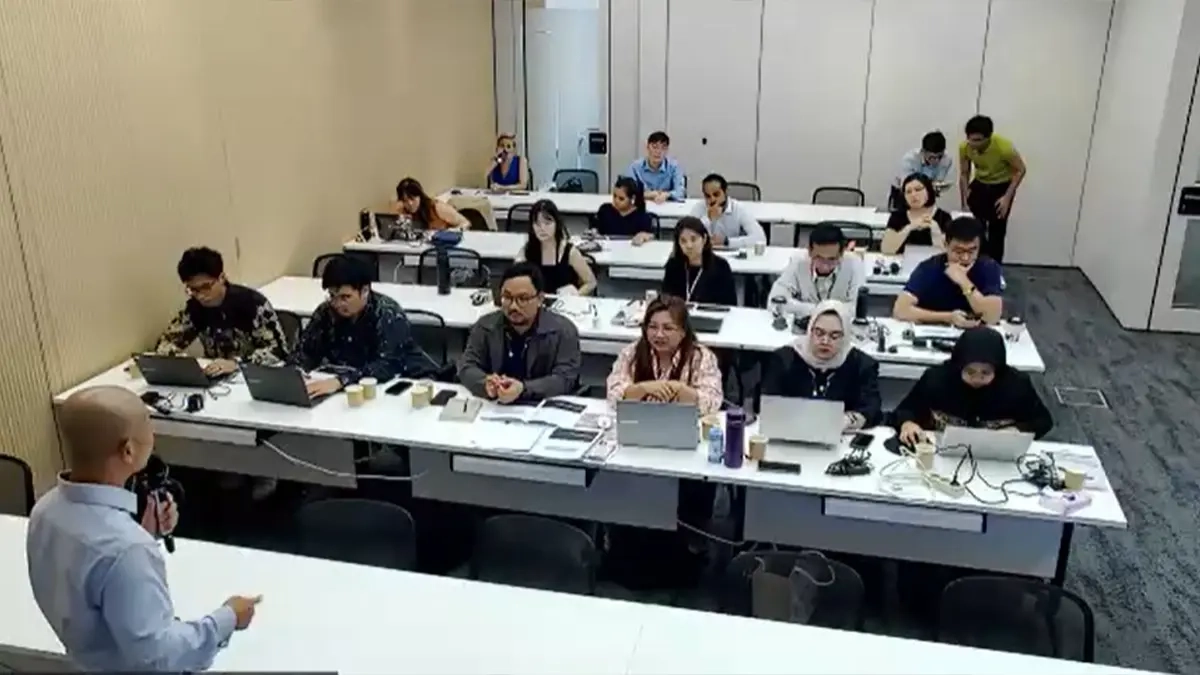
SINGAPURA, DDTCNews - Restrukturisasi bisnis menjadi salah satu isu yang kompleks dalam analisis transfer pricing. Perubahan struktur bisnis dapat menyebabkan pergeseran fungsi, aset, dan risiko antar-entitas yang selanjutnya memengaruhi alokasi potensi laba dalam suatu grup usaha.
Kompleksitas tersebut makin meningkat ketika restrukturisasi dilakukan dalam grup multinasional yang beroperasi di berbagai yurisdiksi. Dalam kondisi demikian, analisis transfer pricing tidak hanya berfokus pada bagaimana transaksi dinilai setelah restrukturisasi, tetapi juga perlu melihat apakah terdapat fungsi, aset, risiko, hak, atau peluang menghasilkan laba yang berpindah dari satu entitas kepada entitas lainnya.
Pada dasarnya, restrukturisasi bisnis dalam perspektif transfer pricing berkaitan dengan reorganisasi lintas negara atas hubungan komersial dan keuangan dan/atau realokasi fungsi, aset, dan risiko dalam suatu grup multinasional.
Oleh karena itu, tidak setiap perubahan dalam kegiatan usaha secara otomatis dapat dikategorikan sebagai restrukturisasi bisnis. Perubahan tersebut perlu dilihat dalam konteks hubungan antar-entitas dalam grup serta dampaknya terhadap pengaturan komersial dan finansial yang sebelumnya telah berjalan.
Dengan kata lain, keberadaan restrukturisasi perlu ditentukan berdasarkan substansi perubahan yang terjadi, bukan semata-mata berdasarkan perubahan struktur organisasi atau profitabilitas suatu entitas.
Menariknya, restrukturisasi bisnis pada dasarnya merupakan keputusan bisnis sebelum menjadi isu transfer pricing. Grup multinasional dapat melakukan restrukturisasi dengan berbagai alasan komersial.
Alasan tersebut, seperti memperoleh skala ekonomis, meningkatkan efisiensi, memusatkan fungsi tertentu, mengoptimalkan fungsi pengadaan, merelokasi kegiatan manufaktur, mengintegrasikan hasil akuisisi, atau memindahkan fungsi strategis ke entitas tertentu dalam grup.
Oleh karena itu, commercial rationale menjadi titik awal yang penting untuk memahami alasan restrukturisasi bisnis dilakukan dan perubahan ekonomi yang hendak dicapai oleh grup.
Sebagai ilustrasi, suatu entitas yang sebelumnya berperan sebagai fully fledged distributor dapat berubah fungsi menjadi limited-risk distributor. Sebelum restrukturisasi, entitas tersebut dapat menjalankan fungsi distribusi secara lebih luas, menggunakan aset yang relevan, serta menanggung berbagai risiko bisnis sehingga memiliki kesempatan untuk memperoleh tingkat laba yang lebih tinggi.
Setelah restrukturisasi, sebagian fungsi dan risiko dapat dialihkan kepada entitas lain yang menjalankan fungsi secara terpusat. Perubahan tersebut pada akhirnya dapat menyebabkan entitas yang direstrukturisasi menerima remunerasi yang lebih terbatas dibandingkan dengan kondisi sebelum restrukturisasi.
Namun, perubahan tingkat remunerasi atau penurunan profitabilitas setelah restrukturisasi belum menunjukkan bahwa telah terjadi pengalihan sesuatu yang bernilai. Oleh karena itu, analisis tidak dapat berhenti pada perbandingan laba sebelum dan sesudah restrukturisasi bisnis.
Menurut Head of Tax Deloitte Philippines sekaligus Transfer Pricing Leader Deloitte Southeast Asia Carlo L. Navarro, analisis perlu dilihat lebih jauh mengenai apa yang sebenarnya berubah, fungsi dan risiko apa yang benar-benar berpindah, serta siapa yang secara substansi menjalankan dan mengendalikan aktivitas tersebut setelah restrukturisasi.
Dalam konteks tersebut, accurate delineation menjadi salah satu aspek penting dalam menganalisis restrukturisasi bisnis. Accurate delineation diperlukan untuk memastikan bahwa perubahan fungsi dan risiko yang diklaim dalam restrukturisasi memang terjadi secara substansi.
Misal, suatu grup menyatakan fungsi pengadaan telah dipindahkan dari entitas A kepada entitas yang menjalankan fungsi pengadaan secara terpusat. Apabila keputusan mengenai syarat dan ketentuan pemilihan pemasok, volume, waktu pengiriman, atau harga pembelian masih dilakukan oleh entitas A, fungsi pengadaan tersebut belum tentu benar-benar berpindah.
Oleh karena itu, analisis restrukturisasi bisnis perlu melihat pihak yang mengambil keputusan, menjalankan aktivitas sehari-hari, mengendalikan risiko, serta memiliki kapasitas finansial untuk menanggung risiko tersebut. Artinya, perubahan secara kontraktual atau administratif belum tentu mencerminkan perubahan secara ekonomi.
Setelah perubahan fungsi, aset, dan risiko (FAR) dapat diidentifikasi secara tepat, analisis selanjutnya perlu melihat apakah restrukturisasi menyebabkan potensi laba berpindah dari satu entitas kepada entitas lainnya.
Namun, perpindahan potensi laba tidak serta-merta berarti entitas yang kehilangan potensi laba tersebut berhak menerima kompensasi. Fokus analisis perlu diarahkan pada pertanyaan yang lebih mendasar, yakni apa yang sebenarnya berpindah dan apakah sesuatu tersebut memiliki nilai ekonomis.
Sesuatu yang bernilai tersebut dapat berupa intangible, customer list, contractual rights, know-how, inventory, business opportunity, maupun keberlangsungan usaha (going concern).
Apabila terdapat sesuatu yang bernilai, analisis selanjutnya perlu mempertimbangkan apakah berdasarkan prinsip kewajaran dan kelaziman usaha, pihak independen dalam kondisi yang sebanding akan memberikan kompensasi atas pengalihan atau pelepasan tersebut.
Lebih lanjut, praktisi pajak internasional sekaligus Global Head of Tax di sebuah perusahaan fintech Uziel Alvarez memberikan contoh entitas yang mengalihkan customer list. Menurutnya, nilai customer list sangat bergantung pada jenis industri atau karakteristik perusahaan yang bersangkutan.
Sebagai contoh, customer list perusahaan yang menjual barang mewah (luxury goods) dapat memiliki nilai yang berbeda dibandingkan dengan customer list perusahaan yang menjual barang produksi massal (mass market goods).
Mass market goods pada dasarnya ditujukan kepada konsumen yang luas dan beragam. Sebaliknya, luxury goods menyasar segmen pelanggan yang lebih spesifik dan teridentifikasi. Oleh karena itu, kedua customer list tersebut dapat memiliki karakteristik dan nilai ekonomi yang berbeda.
Hal ini juga sejalan dengan penjelasan Carlo bahwa keberadaan something of value tidak berarti setiap pengalihan sesuatu secara otomatis menimbulkan kompensasi.
Pertanyaan yang perlu dijawab adalah apakah sesuatu yang dialihkan tersebut memang memiliki nilai ekonomi. Apabila yang dialihkan berupa customer list untuk mass market goods, misalnya, daftar tersebut mungkin memberikan manfaat berupa penghematan waktu karena pihak penerima tidak perlu membangun basis pelanggan dari awal. Namun, manfaat tersebut tidak serta-merta berarti kompensasi harus diberikan.
Sebaliknya, untuk luxury goods, customer list yang berisi identitas pelanggan bernilai tinggi dan memiliki hubungan yang relevan dengan bisnis, dapat memiliki nilai ekonomi yang lebih besar. Dalam kondisi tertentu, pihak independen mungkin bersedia membayar untuk memperoleh customer list tersebut.
Alhasil, terdapat 2 hal yang perlu diperhatikan dalam pengalihan customer list. Pertama, apakah customer list tersebut memiliki nilai ekonomi bagi pihak yang menerimanya.
Kedua, apakah pihak independen dalam kondisi yang sebanding akan bersedia membayar untuk memperoleh manfaat tersebut.
Restrukturisasi bisnis tidak seharusnya dipandang semata-mata sebagai persoalan perpindahan laba atau penentuan exit charge. Analisis perlu dimulai dari alasan restrukturisasi dilakukan, perubahan yang terjadi secara substansi, sesuatu yang sebenarnya berpindah, serta apakah sesuatu yang bernilai ikut dialihkan.
Analisis transfer pricing selanjutnya dapat membedakan antara perubahan model bisnis yang hanya mengubah profil fungsi dan risiko, pengalihan aset atau hak tertentu, transfer atas intangible atau business opportunity, hingga penilaian atas keberlangsungan usaha.
Dengan demikian, keberadaan something of value dalam restrukturisasi bisnis tidak serta-merta menimbulkan kewajiban kompensasi. Penentuan exit charge perlu dilakukan setelah substansi dan nilai dari sesuatu yang dialihkan diidentifikasi secara tepat, termasuk dengan mempertimbangkan apakah pihak independen dalam kondisi yang sebanding bersedia memberikan kompensasi atas pengalihan tersebut.
Pendekatan tersebut memastikan analisis transfer pricing atas restrukturisasi bisnis didasarkan pada substansi ekonomi dan prinsip kewajaran dan kelaziman usaha, bukan semata-mata pada perubahan profitabilitas sebelum dan sesudah restrukturisasi.
Sebagai informasi, artikel reportase ini ditulis oleh Assistant Manager DDTC Consulting Novi Hartanti yang mengikuti WU-TA Advanced Transfer Pricing Programme 2026 di Singapura. Program ini diselenggarakan pada 28 September hingga 1 Oktober 2026.
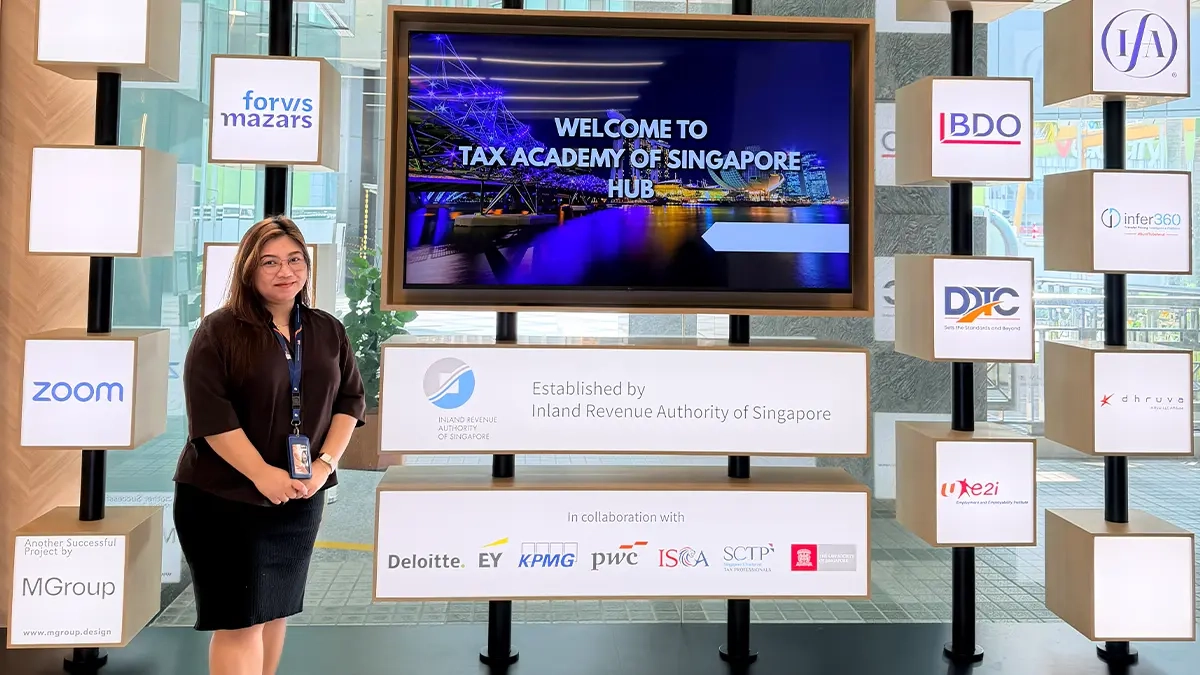
Selain Novi, ada 5 profesional DDTC lainnya yang mengikuti program tersebut. Keikutsertaan para profesional dalam pelatihan tersebut merupakan bagian dari Human Resource Development Program (HRDP) yang dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada para profesionalnya untuk mengembangkan kompetensi melalui berbagai program pelatihan, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program ini ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam yang juga merupakan salah satu pakar perpajakan terkemuka di Indonesia mengatakan keikutsertaan para profesional DDTC dalam program tersebut ditujukan untuk memperkuat pemahaman mengenai perkembangan dan praktik transfer pricing di dunia internasional.
Menurutnya, pengetahuan dan perspektif yang diperoleh dari pelatihan internasional tersebut dapat menunjang para profesional DDTC dalam menangani berbagai isu transfer pricing serta memberikan layanan dan advisory kepada klien dengan standar yang melebihi ekspektasi.
Keikutsertaan dalam program pelatihan internasional tersebut juga menjadi bagian dari komitmen DDTC untuk terus berinvestasi pada sumber daya manusia (SDM). Investasi SDM dilakukan melalui berbagai program pengembangan kompetensi, termasuk pelatihan profesional dan pemberian beasiswa pendidikan di universitas terkemuka dunia.
Komitmen tersebut sejalan dengan visi DDTC untuk menjadi institusi pajak berbasis riset, teknologi, dan ilmu pengetahuan yang menetapkan standar tinggi dan berkelanjutan. (rig)



