BERITA TERKINI





MEREK menjadi salah satu aset penting bagi perusahaan fast-moving consumer goods (FMCG). Di tengah persaingan produk yang ketat, kekuatan merek berperan dalam membentuk preferensi konsumen dan mendukung penjualan produk.
Dalam suatu grup usaha, merek tersebut dapat dimiliki oleh entitas yang berbeda dengan entitas yang memproduksi atau mendistribusikan produk. Kondisi ini memunculkan transaksi afiliasi berupa pembayaran royalti atas penggunaan merek.
Sebagai transaksi afiliasi, pembayaran royalti perlu memenuhi prinsip kewajaran dan kelaziman usaha (PKKU). Namun, keberadaan perjanjian lisensi tidak serta-merta cukup untuk menunjukkan bahwa royalti yang dibayarkan telah wajar.
Kewajaran royalti turut bergantung pada kontribusi setiap entitas terhadap nilai merek. Dalam industri FMCG, distributor kerap tidak hanya menjual produk, tetapi juga menjalankan aktivitas promosi dan pemasaran yang memperkuat posisi merek di pasar.
Kontribusi tersebut menjadi salah satu hal yang perlu dibuktikan berdasarkan PMK 172/2023. Dalam ketentuan ini, transaksi terkait penggunaan atau hak menggunakan harta tidak berwujud tergolong transaksi yang dipengaruhi hubungan istimewa tertentu.
Pembayaran royalti atas merek termasuk dalam transaksi tersebut karena merupakan imbalan atas penggunaan merek sebagai harta tidak berwujud. Sesuai dengan Pasal 4 ayat (5), penerapan PKKU atas transaksi tersebut harus dilakukan dengan tahapan pendahuluan.
Tahapan pendahuluan untuk transaksi terkait penggunaan harta tidak berwujud diatur dalam Pasal 13 ayat (3) PMK 172/2023. Wajib pajak perlu membuktikan, antara lain, keberadaan, jenis, dan nilai harta tidak berwujud, serta pihak yang memilikinya secara legal dan ekonomis.
Pembuktian juga mencakup pihak-pihak yang berkontribusi dan melakukan aktivitas pengembangan, peningkatan, pemeliharaan, proteksi, dan eksploitasi atas harta tidak berwujud.
Kontribusi tersebut umumnya didalami melalui analisis DEMPE, yaitu development, enhancement, maintenance, protection, dan exploitation. Analisis ini membantu mengidentifikasi kontribusi ekonomis setiap pihak sebagai dasar untuk menentukan pihak yang berhak atas imbal hasil harta tersebut.
Dalam industri FMCG, analisis tersebut menjadi relevan karena aktivitas promosi dan pemasaran kerap dijalankan oleh distributor. Aktivitas tersebut dapat berkaitan dengan peningkatan maupun pemeliharaan nilai merek di pasar.
Selain itu, wajib pajak perlu membuktikan manfaat ekonomis yang diperoleh pengguna harta tidak berwujud. Manfaat tersebut dapat berupa peningkatan penjualan, penurunan biaya, perlindungan atas posisi komersial, atau pemenuhan kebutuhan kegiatan komersial lainnya.
Seluruh pembuktian tersebut memiliki konsekuensi penting. Sesuai dengan Pasal 14 PMK 172/2023, apabila wajib pajak tidak dapat membuktikan transaksi berdasarkan tahapan pendahuluan, transaksi tersebut tidak memenuhi PKKU.
Dengan demikian, kewajaran royalti tidak hanya ditentukan oleh besarnya tarif, tetapi juga oleh kemampuan wajib pajak dalam membuktikan keberadaan, kontribusi, dan manfaat atas transaksi tersebut.
Apabila tahapan pendahuluan telah terpenuhi, besaran royalti selanjutnya diuji melalui tahapan penerapan PKKU. Tahapan ini meliputi, antara lain, analisis kesebandingan, penentuan metode, serta penerapan metode untuk menentukan harga transfer yang wajar.
Dalam analisis kesebandingan, tingkat royalti dibandingkan dengan transaksi independen yang sama atau sebanding. Perbedaan karakteristik merek, hak yang diberikan, wilayah, dan jangka waktu lisensi perlu dicermati karena dapat memengaruhi tingkat kesebandingan.
Adapun kewajaran transaksi royalti tersebut juga dapat diuji oleh otoritas pajak. Pasal 36 ayat (1) PMK 172/2023 memberikan kewenangan kepada Ditjen Pajak (DJP) untuk menentukan kembali besarnya penghasilan dan/atau pengurangan untuk menghitung penghasilan kena pajak.
Kewenangan tersebut dijalankan melalui pengujian kepatuhan penerapan PKKU dan sejalan dengan Pasal 18 ayat (3) UU PPh. Apabila pembayaran royalti dinilai tidak memenuhi PKKU, penentuan kembali dapat berdampak pada besarnya pajak yang terutang.
Oleh karena itu, dokumentasi yang memadai menjadi bagian penting dalam mendukung kewajaran transaksi royalti. Wajib pajak perlu dapat menjelaskan dasar komersial transaksi, hak yang diperoleh, manfaat yang diterima, serta kontribusi setiap pihak terhadap merek.
Lantas, bagaimana menentukan apakah pembayaran royalti atas penggunaan merek telah memenuhi prinsip kewajaran dan kelaziman usaha (PKKU)? Bagaimana menganalisis kontribusi entitas terhadap intangibles dan menentukan remunerasi yang tepat?
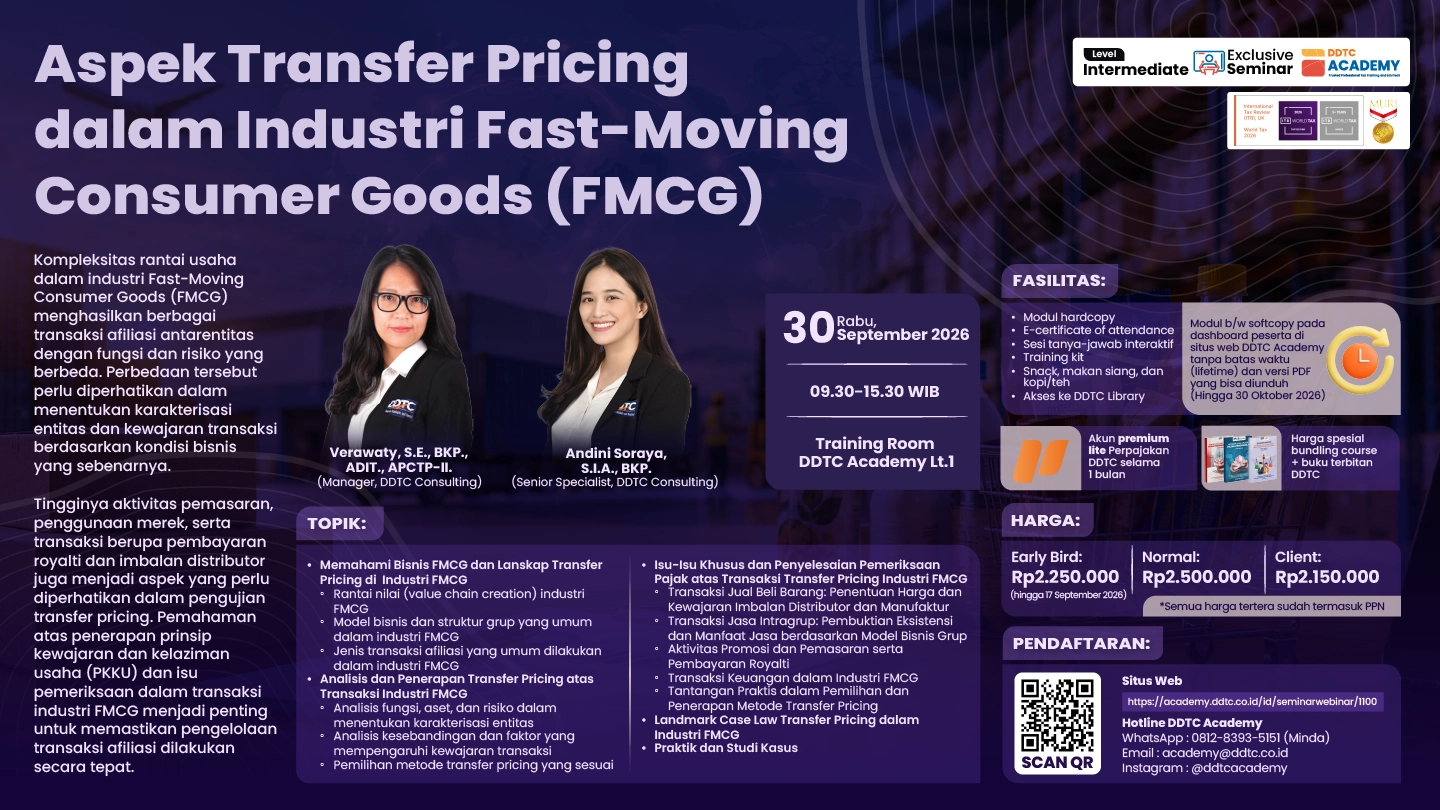
Adapun topik tersebut akan dibahas dalam exclusive seminar DDTC Academy bertajuk Aspek Transfer Pricing dalam Industri Fast-Moving Consumer Goods (FMCG). Acara akan diselenggarakan pada Rabu, 30 September 2026, pukul 09.30–15.30 WIB di Menara DDTC.
Pemateri dalam acara ini merupakan profesional DDTC yang telah berpengalaman di bidang transfer pricing dengan menangani berbagai transaksi dan industri, termasuk FMCG. Mereka adalah Manager DDTC Consulting Verawaty, S.E., BKP., ADIT., APCTP-II.. dan Senior Specialist DDTC Consulting Andini Soraya, S.I.A., BKP..
Sebagai informasi, kedua pemateri juga telah mengantongi sertifikasi transfer pricing dari Chartered Institute of Taxation (CIOT), Inggris. Salah satu pembicara bahkan sudah mengantongi gelar Advanced Diploma in International Taxation (ADIT) dari CIOT, Inggris.
DDTC Academy juga menjadi salah satu institusi yang diakui oleh CIOT untuk menyelenggarakan program persiapan ujian ADIT. Sejak memperoleh pengakuan resmi pada 2019, DDTC Academy berkomitmen menghadirkan pelatihan dengan standar kualitas tinggi.
Belajar transfer pricing di DDTC Academy adalah pilihan tepat. Hal ini dikarenakan DDTC Academy juga telah meraih pengakuan dari Museum Rekor-Dunia Indonesia (MURI) sebagai penyelenggara pelatihan pajak internasional dan transfer pricing pertama di Indonesia yang memperoleh pengakuan lembaga internasional.
Dalam seminar ini, peserta akan memperoleh pemahaman mengenai bisnis dan aspek transfer pricing industri FMCG. Pembahasan turut mencakup value chain creation, model bisnis dan struktur grup, hingga tahapan analisis transfer pricing untuk industri FMCG.
Selain itu, pemateri akan membahas isu khusus transfer pricing dalam industri FMCG, seperti transaksi jual beli barang, jasa intragrup, aktivitas promosi dan pemasaran serta pembayaran royalti, transaksi keuangan, serta tantangan dalam pemilihan metode dan penyelesaian pemeriksaan pajak.
Secara eksklusif, peserta juga akan diajak mempelajari landmark case law transfer pricing dalam industri FMCG serta mengikuti praktik dan studi kasus. Sesi ini dirancang untuk memperkuat pemahaman peserta dalam menerapkan PKKU dalam transaksi FMCG.
Dalam pelatihan ini, peserta juga akan memperoleh berbagai fasilitas sebagai berikut.
Jadi, tunggu apa lagi? Segera daftar melalui situs web DDTC Academy. Apabila ada kesulitan dalam proses pendaftaran, langsung hubungi WhatsApp Hotline DDTC Academy 0812-8393-5151 (Minda), email [email protected], atau melalui akun Instagram DDTC Academy (@ddtcacademy).
Anda juga dapat melihat berbagai program yang akan diselenggarakan oleh DDTC Academy pada 2026 melalui booklet bertajuk Rooted, Growing & Trusted.



