BERITA TERKINI





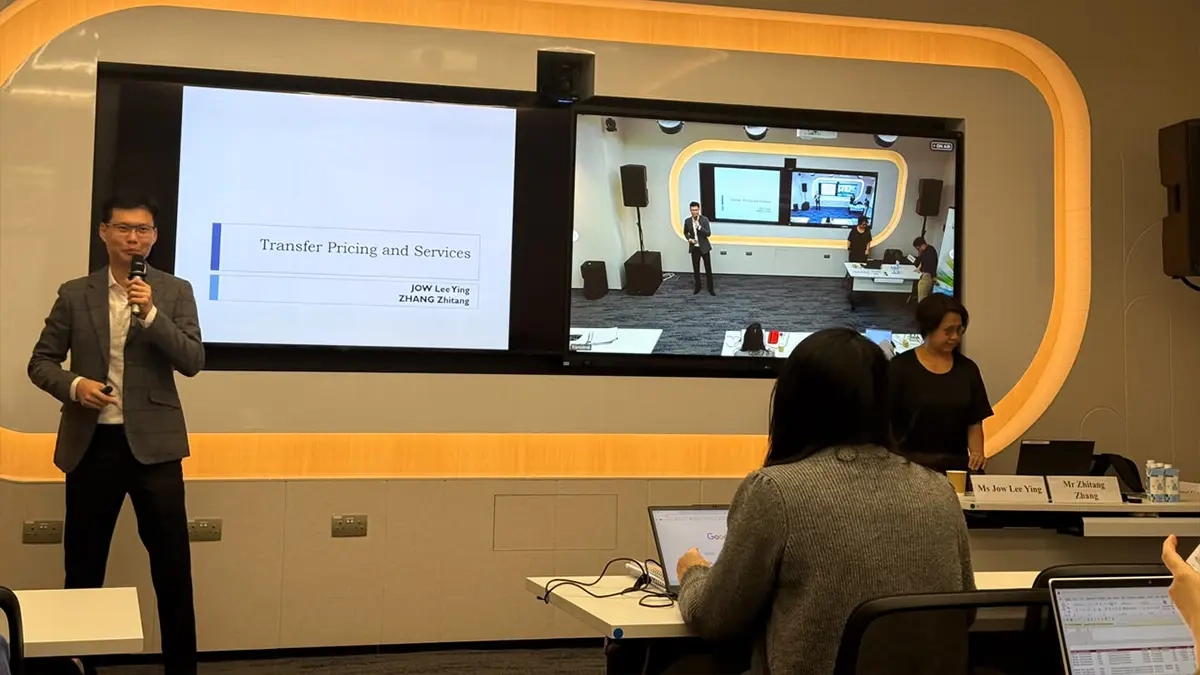
SINGAPURA, DDTCNews - Analisis transfer pricing atas jasa intragrup tidak hanya berkaitan dengan penentuan besaran imbalan atau markup yang wajar.
Sebelum menentukan harga jasa, terdapat sejumlah tahapan yang perlu diperhatikan, mulai dari memastikan jasa yang diberikan, mengidentifikasi manfaat yang diterima, hingga menentukan apakah biaya yang dibebankan telah memenuhi prinsip kewajaran dan kelaziman usaha.
Hal tersebut menjadi salah satu pembahasan dalam sesi Transfer Pricing and Services pada WU-TA Advanced Transfer Pricing Programme 2026 di Singapura pada Selasa (30/9/2026).
Materi disampaikan oleh Senior Lecturer Nanyang Technological University (NTU) Jow Lee Ying yang juga menjabat sebagai Direktur Transfer Pricing EY Singapura dan International Tax Senior Manager FrieslandCampina Zhang Zhitang. Keduanya membahas analisis jasa intragrup berdasarkan perspektif OECD dan Singapura.
Jow menjelaskan jasa intragrup memiliki cakupan yang luas. Layanan tersebut tidak hanya diberikan oleh perusahaan induk kepada anak perusahaan, tetapi juga dapat berasal dari shared service center, entitas anak, maupun entitas lain dalam grup.
Menurutnya, jasa intragrup dapat mencakup berbagai fungsi, seperti administrasi, teknis, keuangan, komersial, manajemen, koordinasi, hingga pengendalian grup.
“Cakupan jasa yang dapat diberikan oleh suatu grup kepada pihak-pihak yang memiliki hubungan istimewa sangat luas,” ujarnya.
Dalam grup multinasional, keberadaan shared service center menjadi salah satu model yang umum dijumpai. Dengan model itu, entitas tertentu dapat menjalankan fungsi sebagai penyedia jasa bagi entitas lain dalam grup sehingga penyedia jasa tidak selalu merupakan kantor pusat.
Menurut Jow, setelah menentukan cakupan transaksi jasa intragrup, langkah selanjutnya adalah memastikan apakah jasa tersebut benar-benar diberikan dan memberikan manfaat kepada pihak penerima.
Dia menyederhanakan kerangka analisis jasa intragrup ke dalam 2 pertanyaan utama. Pertama, apakah suatu jasa intragrup memang diberikan. Kedua, berapa besaran imbalan yang memenuhi prinsip kewajaran dan kelaziman usaha.
“Sebelum menentukan besarannya, Anda harus mengetahui terlebih dahulu apakah terdapat manfaat yang diberikan,” tuturnya.
Jow menjelaskan benefit test menjadi penting karena penentuan besaran biaya atau charge baru dapat dilakukan setelah terdapat kesimpulan bahwa penerima jasa memang memperoleh manfaat dari aktivitas yang dilakukan.
Selain itu, benefit test juga dapat dilihat dari beberapa aspek. Salah satunya adalah apakah aktivitas yang dilakukan secara wajar diharapkan memberikan manfaat kepada pihak penerima.
Menurutnya, kata “secara wajar” (reasonably) menjadi penting dalam melakukan analisis tersebut. Sebab, manfaat yang diharapkan tidak harus selalu terealisasi pada akhirnya.
Sebagai contoh, perusahaan induk dapat memberikan jasa pemasaran kepada anak perusahaan dengan tujuan meningkatkan penjualan. Namun, apabila setelah kampanye pemasaran dilakukan penjualan ternyata tidak meningkat, kondisi tersebut tidak serta-merta berarti jasa tidak diberikan atau tidak memberikan manfaat.
“Manfaat tersebut memang tidak terealisasi. Namun, karena sejak awal manfaat tersebut secara wajar diharapkan dapat terealisasi, jasa tersebut dapat dianggap telah diberikan,” jelas Jow.
Selanjutnya, aspek lain yang perlu diperhatikan adalah apakah penerima jasa memang memiliki kebutuhan komersial atau praktis atas jasa tersebut.
Menurut Jow, analisis tersebut berkaitan dengan pertanyaan apakah pihak independen dalam kondisi yang sama akan bersedia membayar jasa tersebut. Namun, analisis juga perlu memperhatikan kondisi aktual dari penerima jasa.
“Apakah terdapat kebutuhan komersial atau praktis bagi penerima jasa untuk memperoleh jasa tersebut?” ujarnya.
Jow memberikan ilustrasi mengenai jasa pemasaran. Apabila suatu entitas sebenarnya telah memiliki strategi pemasaran sendiri dan telah mencapai target yang ditetapkan tanpa dukungan dari grup, perlu dipertanyakan apakah jasa pemasaran tambahan dari perusahaan dalam grup memang dibutuhkan.
Dengan demikian, kondisi penerima jasa menjadi bagian penting dalam menentukan apakah suatu aktivitas benar-benar merupakan jasa yang memberikan manfaat.
Pembahasan selanjutnya berkaitan dengan shareholder activities. Jow menjelaskan aktivitas yang dilakukan untuk kepentingan pemegang saham perlu dibedakan dengan aktivitas yang memberikan manfaat kepada anggota grup.
“Shareholder activities adalah aktivitas yang dilakukan untuk kepentingan pemegang saham,” katanya.
Sebagai contoh, aktivitas yang berkaitan dengan pemberian informasi kepada pemegang saham, investor relations, maupun pelaporan kinerja perusahaan kepada pemegang saham dapat dikategorikan sebagai shareholder activities.
Jow membedakan aktivitas tersebut dengan stewardship activities, yaitu aktivitas yang dilakukan untuk mengarahkan atau mengendalikan bisnis. Misal, ketika manajemen grup menentukan strategi bisnis, mendorong peningkatan profitabilitas, atau berupaya meningkatkan pangsa pasar grup.
“Jadi, apabila CEO ingin mendorong strategi tertentu untuk bisnis, aktivitas tersebut merupakan stewardship,” ujarnya.
Perbedaan tersebut penting karena tidak setiap biaya yang dikeluarkan perusahaan induk untuk menjalankan fungsi tertentu dapat dibebankan kepada anak perusahaan. Analisis perlu memperhatikan pihak yang sebenarnya memperoleh manfaat dari aktivitas tersebut.
Lebih lanjut, isu lain yang dibahas Jow ialah duplikasi aktivitas (duplicate activities). Dalam praktik, otoritas pajak dapat mempertanyakan biaya jasa ketika entitas penerima telah memiliki fungsi internal yang serupa.
Dia memberikan ilustrasi ketika anak perusahaan telah memiliki fungsi pemasaran, SDM, atau keuangan sendiri, tetapi tetap menerima jasa dengan kategori yang sama dari kantor pusat.
“Saya sudah menjalankan sendiri fungsi pemasaran, SDM, dan keuangan sebagai anak perusahaan. Mengapa kantor pusat masih membebankan biaya untuk kategori jasa yang sama?” ujarnya.
Namun, keberadaan fungsi internal tidak secara otomatis membuat jasa dari kantor pusat menjadi duplikasi yang tidak memberikan manfaat. Dalam kondisi tertentu, 2 aktivitas yang tampak serupa tetap dapat memberikan manfaat yang berbeda.
Salah satu contohnya adalah ketika grup sedang melakukan restrukturisasi. Dalam kondisi tersebut, kantor pusat mungkin perlu memberikan dukungan sementara karena terdapat perubahan organisasi, perpindahan karyawan, atau proses handover antara fungsi lokal dan fungsi grup.
Selain itu, Jow memberikan contoh fungsi reviu dari kantor pusat terhadap aktivitas lokal. Meskipun entitas lokal telah memiliki tim pajak atau keuangan sendiri, keterlibatan kantor pusat tetap dapat memberikan manfaat tambahan dalam mengurangi risiko atau memenuhi kebutuhan grup.
Menurutnya, apabila aktivitas tambahan tersebut memiliki nilai ekonomi atau komersial, keberadaan fungsi yang serupa tidak serta-merta menghilangkan manfaat dari jasa yang diberikan.
“Duplikasi semacam ini memiliki nilai sehingga dapat dianggap memenuhi benefit test,” jelasnya.
Selain menentukan apakah jasa memberikan manfaat, dokumentasi menjadi bagian penting dalam mempertahankan posisi transfer pricing.
Menurut Zhang, dokumentasi menjadi makin penting mengingat transaksi jasa intragrup merupakan salah satu area yang banyak mendapat perhatian dalam pemeriksaan transfer pricing.
“Ini merupakan salah satu sasaran yang relatif mudah bagi banyak yurisdiksi pajak dalam melakukan pemeriksaan transfer pricing,” ujarnya.
Menurutnya, wajib pajak dapat saja menjelaskan bahwa suatu jasa memberikan manfaat. Namun, apabila penjelasan tersebut tidak didukung dokumentasi yang memadai, posisi wajib pajak akan lebih sulit dipertahankan dalam pemeriksaan.
“Sering kali Anda dapat menyatakan bahwa manfaat tersebut memang ada. Namun, jika hal itu tidak didukung dokumentasi, kondisi tersebut dapat menimbulkan perdebatan dengan otoritas pajak,” tegas Zhang.
Pada akhirnya, penentuan besaran arm's length charge dilakukan setelah terlebih dahulu dipastikan adanya jasa dan manfaat yang diterima. Alhasil, benefit test menjadi salah satu tahapan kunci dalam menentukan apakah suatu transaksi jasa intragrup dapat dikenakan imbalan berdasarkan prinsip kewajaran dan kelaziman usaha.
Sebagai informasi, artikel reportase ini ditulis oleh Specialist DDTC Consulting Daffa Ardhi Satryo yang mengikuti WU-TA Advanced Transfer Pricing Programme 2026 di Singapura. Program ini diselenggarakan pada 28 September hingga 1 Oktober 2026.
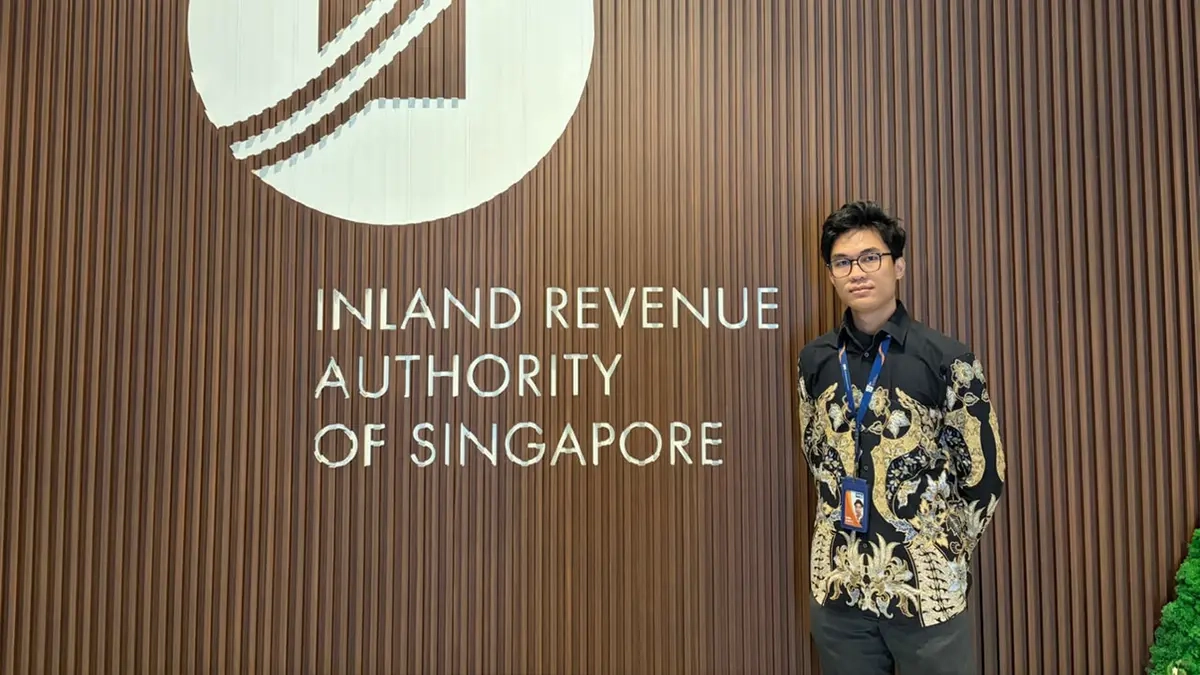
Selain Daffa, ada 5 profesional DDTC lainnya yang mengikuti program tersebut. Keikutsertaan para profesional dalam pelatihan tersebut merupakan bagian dari Human Resource Development Program (HRDP) yang dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada para profesionalnya untuk mengembangkan kompetensi melalui berbagai program pelatihan, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program ini ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam yang juga merupakan salah satu pakar perpajakan terkemuka di Indonesia mengatakan keikutsertaan para profesional DDTC dalam program tersebut ditujukan untuk memperkuat pemahaman mengenai perkembangan dan praktik transfer pricing di dunia internasional.
Menurutnya, pengetahuan dan perspektif yang diperoleh dari pelatihan internasional tersebut dapat menunjang para profesional DDTC dalam menangani berbagai isu transfer pricing serta memberikan layanan dan advisory kepada klien dengan standar yang melebihi ekspektasi.
Keikutsertaan dalam program pelatihan internasional tersebut juga menjadi bagian dari komitmen DDTC untuk terus berinvestasi pada sumber daya manusia (SDM). Investasi SDM dilakukan melalui berbagai program pengembangan kompetensi, termasuk pelatihan profesional dan pemberian beasiswa pendidikan di universitas terkemuka dunia.
Komitmen tersebut sejalan dengan visi DDTC untuk menjadi institusi pajak berbasis riset, teknologi, dan ilmu pengetahuan yang menetapkan standar tinggi dan berkelanjutan. (rig)



