BERITA TERKINI






Tulisan ini berangkat dari buku penulis yang berjudul Lembaga Peradilan Pajak di Indonesia: Persoalan, Tantangan, dan Tinjauan di Beberapa Negara (2023) serta Kajian Persiapan Penyatuan Atap Pengadilan Pajak: dari Kementerian Keuangan kepada Mahkamah Agung (2025) yang diterbitkan oleh DDTC.Tulisan ini secara khusus mendiskusikan agenda setelah penyatuan atap, yaitu membangun konsistensi putusan dan kesatuan penerapan hukum pajak melalui Kamar Pajak di Mahkamah Agung (MA).

PENYATUAN atap Pengadilan Pajak sebentar lagi memasuki fase menentukan. Sesuai dengan Putusan Mahkamah Konstitusi (MK) Nomor 26/PUU-XXI/2023, pembinaan organisasi, administrasi, dan keuangan Pengadilan Pajak harus dialihkan dari Kementerian Keuangan kepada Mahkamah Agung (MA) paling lambat 31 Desember tahun 2026 ini.
Peralihan ini akan menyelesaikan salah satu persoalan yang selama bertahun-tahun membayangi Pengadilan Pajak, yakni dualisme pembinaan yang sering dipertanyakan terkait dengan indepedensi Pengadilan Pajak.
Namun, penyatuan atap Pengadilan Pajak kepada MA seharusnya tidak menjadi titik akhir reformasi Pengadilan Pajak. Agenda berikutnya, difokuskan kepada persoalan yang lebih substantif, yaitu mengembangkan profesional keahlian hakim serta membangun konsistensi putusan dan kesatuan penerapan hukum pajak. Dengan demikian, putusan hukum pajak yang dihasilkan menjadi common sense dan mirroring bagi siapapun.
Dalam konteks tersebut, peran Mahkamah Agung (MA) menjadi penting. Putusan Pengadilan Pajak memang merupakan putusan akhir dan mempunyai kekuatan hukum tetap. Namun, terhadap putusan tersebut masih dapat diajukan Peninjauan Kembali (PK) kepada MA. Artinya, MA mempunyai posisi strategis dalam membentuk konsistensi putusan dan kesatuan penerapan hukum pajak.
Adanya konsistensi putusan dan kesatuan penerapan hukum pajak, sejatinya telah sejalan dengan filosofi sistem kamar di MA. Sistem kamar di lingkungan MA mulai diterapkan pada 19 September 2011 berdasarkan Keputusan Ketua MA Nomor 142/KMA/SK/IX/2011. Sistem tersebut kemudian mengalami sejumlah penyesuaian, termasuk melalui Keputusan Ketua MA Nomor 213/KMA/SK/XII/2014.
MA menyebut sistem kamar mempunyai tiga tujuan. Pertama, menjaga kesatuan penerapan hukum dan konsistensi putusan MA. Kedua, meningkatkan profesionalitas Hakim Agung. Ketiga, mempercepat proses penyelesaian perkara atau sengketa. Pedoman sistem kamar juga menyatakan pembentukan kamar di MA mempertimbangkan beban perkara atau sengketa, hal ini sejalan dengan pendapat Wendy L. Hansen, Renee J. Johnson, dan Isaac Unah (1995). Serta, perlunya keahlian khusus Hakim Agung, ini juga sesuai dengan pandangan Isaac Unah dan Ryan Williams (2018).
Dari uraian di atas, urgensi perlunya sistem Kamar Pajak yang berada di MA untuk membentuk konsistensi putusan dan kesatuan penerapan hukum pajak memperoleh justifikasinya, Michael D'Ascenzo dalam Taxation Law Design (2002) menggunakan istilah a coherent body of tax law ketika menjelaskan fondasi sistem pajak yang baik. Menurutnya, sistem pajak yang lebih pasti, adil, dan berkelanjutan membutuhkan bangunan hukum pajak yang koheren, jelas, pasti, dan konsisten.
Konsistensi putusan dan kesatuan penerapan hukum pajak tentu bukan berarti setiap sengketa harus menghasilkan putusan yang sama. Fakta setiap sengketa dapat berbeda, peraturan dapat berubah, perkembangan bisnis dan kegiatan ekonomi dapat melahirkan persoalan baru. Peradilan pajak juga dapat mengembangkan atau mengubah interpretasi hukum ketika terdapat alasan yang kuat. Di sinilah peran sistem Kamar Pajak di MA untuk mengawal dinamika perubahan lanskap hukum pajak ke depannya.
Berikut disajikan secara lebih detail lagi justifikasi perlunya kelembagaan Kamar Pajak di MA.
Fakta menunjukkan bahwa sengketa pajak mendominasi sengketa yang ditangani oleh Kamar Tata Usaha Negara (TUN). Dari lima kamar di MA, Kamar TUN menjadi kamar dengan volume sengketa terbesar kedua pada 2025, berada di bawah Kamar Pidana. Namun, yang lebih menarik adalah komposisi sengketa di dalamnya. Sengketa pajak adalah mayoritas sengketa yang masuk ke Kamar TUN.
Berdasarkan Laporan Tahunan 2025 MA, sepanjang 2025 terdapat 8.606 sengketa baru yang masuk ke Kamar TUN atau naik 15,07% (yoy). Dengan sisa 135 sengketa dari tahun sebelumnya, total beban Kamar TUN mencapai 8.741 sengketa. Dari jumlah tersebut, 8.712 sengketa diputus sehingga hanya tersisa 29 sengketa pada akhir tahun.
Dari sengketa baru yang masuk, sebanyak 7.500 merupakan Peninjauan Kembali (PK) atas putusan Pengadilan Pajak. Artinya, jika dilihat dari jumlah sengketa yang masuk, sekitar 87,1% sengketa yang diterima Kamar TUN merupakan sengketa pajak, hanya 12,9% yang merupakan sengketa nonpajak (kasasi TUN, PK TUN, permohonan hak uji materiil, dan sengketa pelanggaran administrasi pemilihan).
Dengan komposisi tersebut, sengketa pajak jelas mendominasi sengketa yang masuk ke Kamar TUN. Secara sederhana, hampir 9 dari setiap 10 sengketa baru Kamar TUN pada 2025 merupakan PK atas putusan Pengadilan Pajak.
Besarnya volume sengketa pajak juga terlihat pada tingkat Pengadilan Pajak. Sepanjang 2025, Pengadilan Pajak menerima 15.348 sengketa baru. Dengan sisa 8.044 sengketa dari tahun sebelumnya, total beban mencapai 23.392 sengketa. Dari jumlah tersebut, 15.333 sengketa diputus dan 100 sengketa dicabut sehingga tersisa 7.959 sengketa pada akhir tahun.
Angka-angka tersebut menunjukkan bahwa sengketa pajak memiliki skala penanganan yang sangat besar pada kedua tingkat peradilan. Pengadilan Pajak menerima lebih dari 15.000 sengketa baru dalam setahun. Kemudian, pada tingkat MA, terdapat sekitar 7.500 permohonan PK pajak yang masuk dan membentuk 87,1% dari seluruh sengketa baru Kamar TUN.
Namun, besarnya jumlah sengketa pajak tentunya bukan dengan sendirinya menjadi alasan tunggal untuk membentuk Kamar Pajak. Volume sengketa lebih tepat dipahami sebagai salah satu indikator penting yang memperlihatkan besarnya kebutuhan terhadap pengelolaan sengketa berdasarkan pelembagaan dan profesional keahlian.
Pertimbangan yang lebih mendasar terletak pada karakter sengketa pajak itu sendiri, yaitu ribuan sengketa yang setiap tahun menghasilkan berbagai interpretasi dan penerapan ketentuan peraturan pajak terhadap fakta yang sangat beragam.
Di sinilah urgensi kehadiran sistem Kamar Pajak. Ribuan putusan pajak bukan sekadar statistik penyelesaian sengketa, melainkan juga menyimpan akumulasi pengetahuan hukum pajak mengenai bagaimana norma pajak ditafsirkan, diterapkan, dibedakan, maupun dikembangkan.
Persoalannya, bukan hanya seberapa cepat sengketa dapat diselesaikan. Tetapi, apa yang dapat dihasilkan dari ribuan putusan tersebut bagi perkembangan hukum pajak di Indonesia.
Pengalaman negara lain menunjukkan bahwa penyelesaian sengketa pajak di tingkat MA tidak mempunyai satu bentuk tunggal. Belanda, Prancis, dan Jerman menarik untuk dibandingkan bukan karena salah satunya bisa digunakan menjadi model Indonesia. Ketiganya justru memperlihatkan cara berbeda melembagakan sengketa pajak di tingkat MA. Tetapi, kesamaannya adalah sengketa pajak di tingkat MA diadili dan diputuskan oleh pelembagaan dan pihak yang sudah terspesialisi serta profesional.
Di Belanda, terdapat MA yang bersifat umum yang disebut dengan nama Hoge Raad. MA di Belanda mempunyai sistem Kamar Pajak tersendiri (belastingkamer). Kamar Pajak tersebut untuk mengadili dan memutus sengketa pajak yang mempunyai hakim dan advocate-general sendiri yang tidak dicampur dengan kamar lain.
Di Perancis, terdapat MA tersendiri untuk mengadili dan memutus sengketa administrasi (MA Administrasi atau Conseil d’Etat). Jadi, bukan MA yang bersifat umum seperti di Belanda. Untuk sengketa pajak ditangani oleh Kamar 8 dan Kamar 9 dari 10 Kamar yang terdapat di dalam MA Administrasi tersebut.
Di Jerman, terdapat MA Khusus Pajak yang berdiri sendiri untuk mengadili dan memutus sengketa pajak yang disebut dengan nama Bundesfinazhof. MA Khusus Pajak ini bukan berupa Kamar Pajak yang ada di MA, tetapi satu dari lima MA Federal yang ada di Jerman.
Untuk lebih jelasnya, model penyelesaian sengketa pajak melalui sistem pengadilan di tiga negara tersebut dapat dilihat dalam Gambar berikut ini.

Pelembagaan sengketa pajak di tingkat MA melalui Kamar Pajak tidak harus dipahami sebagai upaya memisahkan hukum pajak dari hukum administrasi. Aspek yang perlu dipertahankan adalah sejauh mana sengketa pajak yang telah terspesialisi pada Pengadilan Pajak tetap perlu dipertahankan penanganannya secara terspesialisasi ketika sengketa tersebut sampai di tingkat MA.
Sistem Kamar Pajak dalam desain tersebut bukan merupakan lingkungan peradilan baru. Sengketa pajak tetap berada di lingkungan Peradilan TUN, karakter dasarnya sebagai sengketa hukum publik tidak berubah, hubungannya dengan hukum administrasi tidak diputus. Aspek yang berubah adalah sengketa pajak diselesaikan di Kamar Pajak yang dibentuk di lingkungan TUN MA. Untuk jelasnya dapat dilihat dalam Gambar berikut.
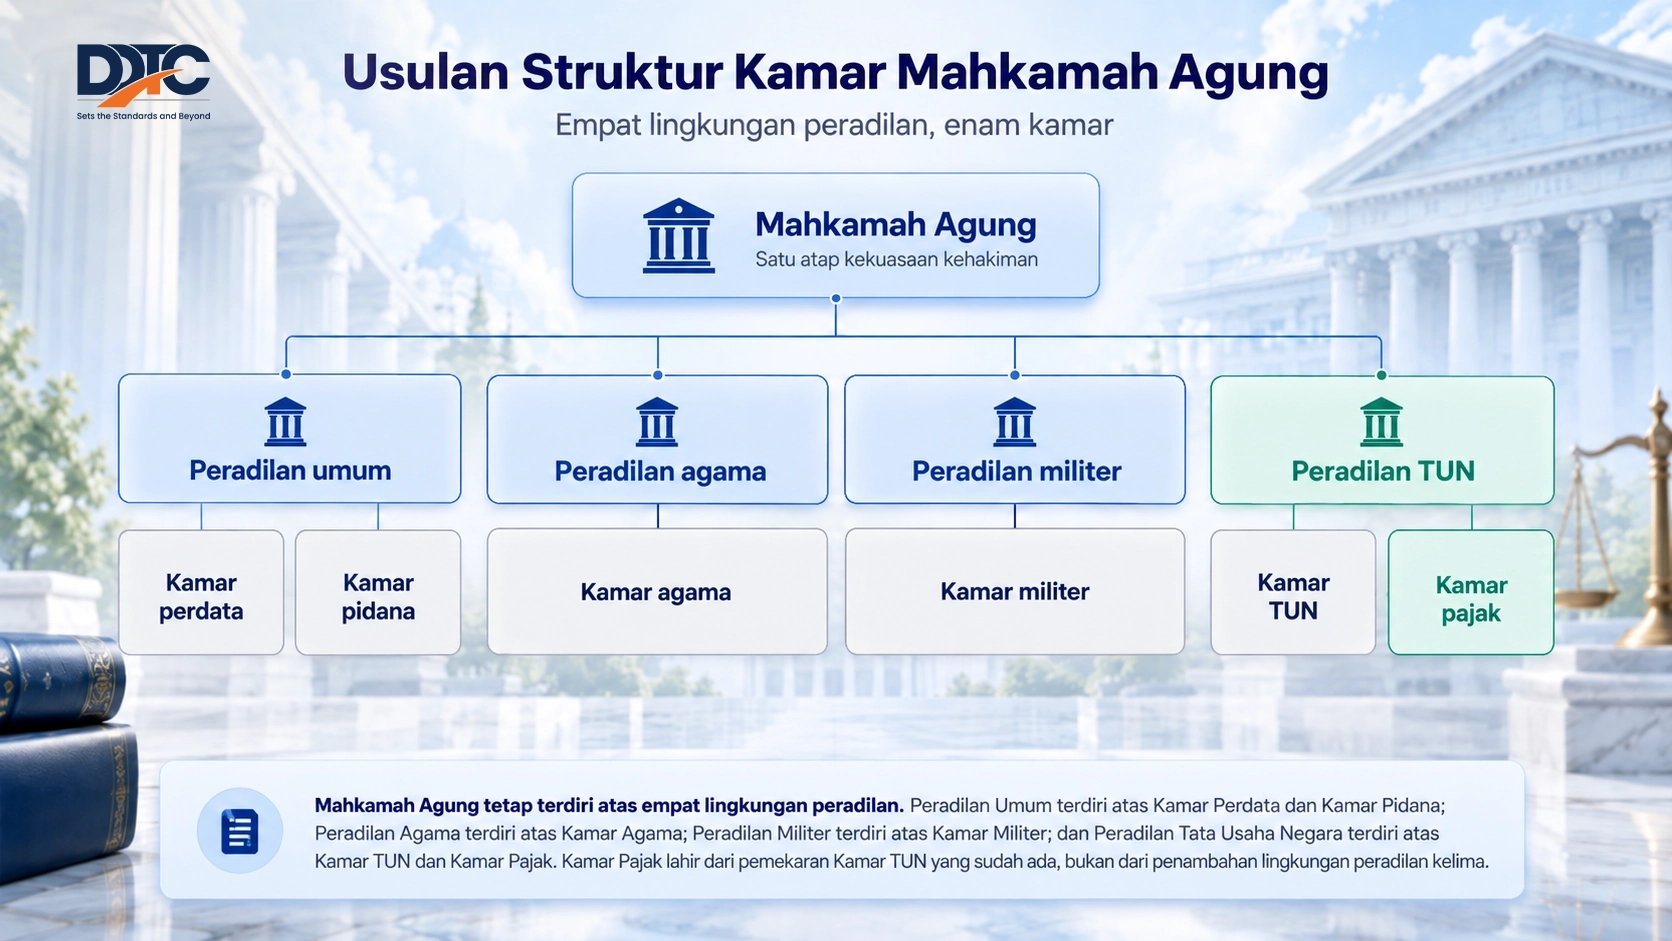
Oleh karena itu, apabila Kamar Pajak dipilih, desainnya perlu sekaligus mempertimbangkan adanya safeguards. Misal, mekanisme pleno ketika isu bersinggungan dengan kamar lain, transparansi dan akses terhadap putusan, mekanisme pengawasan, pendidikan berkelanjutan, pertukaran pengetahuan, serta ruang untuk melibatkan keahlian di luar pajak ketika memang diperlukan.
Manfaat konsistensi putusan dan kesatuan hukum pajak tidak berhenti pada kepentingan internal MA. Bagi wajib pajak, konsistensi putusan dan kesatuan penerapan hukum pajak yang semakin jelas memberikan dasar yang lebih baik untuk memahami implikasi pajak atas suatu transaksi bisnis dan akan menurunkan cost of compliance.
Bagi konsultan pajak dan kuasa hukum, konsistensi putusan dan kesatuan penerapan hukum pajak menjadi pegangan untuk memberikan advis, membangun argumentasi, serta menilai apakah suatu sengketa memang layak dilanjutkan atau diberhentikan.
Bagi pemerintah, konsistensi putusan dan kesatuan penerapan hukum pajak dapat menjadi rujukan untuk menjaga konsistensi administrasi sekaligus memberi umpan balik terhadap regulasi. Persoalan yang posisi hukum pajaknya telah cukup pasti tidak perlu terus-menerus menjadi arena perdebatan yang sama. Sumber daya dapat lebih diarahkan kepada risiko kepatuhan, transaksi baru, dan persoalan hukum yang benar-benar masih terbuka atau lebih strategis.
Bagi Pengadilan Pajak, konsistensi putusan dan kesatuan penerapan hukum pajak menyebabkan berkurangnya sengketa yang berulang yang terutama lahir dari ketidakpastian interpretasi. Serta, membuka ruang untuk memberi perhatian lebih besar kepada sengketa yang mengandung persoalan hukum baru, kompleks, atau strategis.
Dengan demikian, dapat dikatakan bahwa Kamar Pajak adalah suatu instrumen, tujuannya membangun konsistensi putusan dan kesatuan penerapan hukum pajak, serta kepastian hukum pajak adalah manfaat akhirnya.



