BERITA TERKINI





SINGAPURA, DDTCNews – Penentuan harga transfer (transfer pricing) dalam transaksi antarperusahaan yang tergabung dalam satu grup multinasional tidak hanya berkaitan dengan bagaimana harga barang atau jasa ditetapkan.
Dari perspektif perpajakan, persoalan tersebut juga menyangkut bagaimana laba kena pajak dialokasikan kepada masing-masing entitas dan yurisdiksi.
Hal tersebut disampaikan Managing Director of the WU Transfer Pricing Center at the Institute for Austrian and International Tax Law at WU (Vienna University of Economics and Business) Raffaele Petruzzi dalam sesi WU-TA Advanced Transfer Pricing Programme 2026 di Singapura.
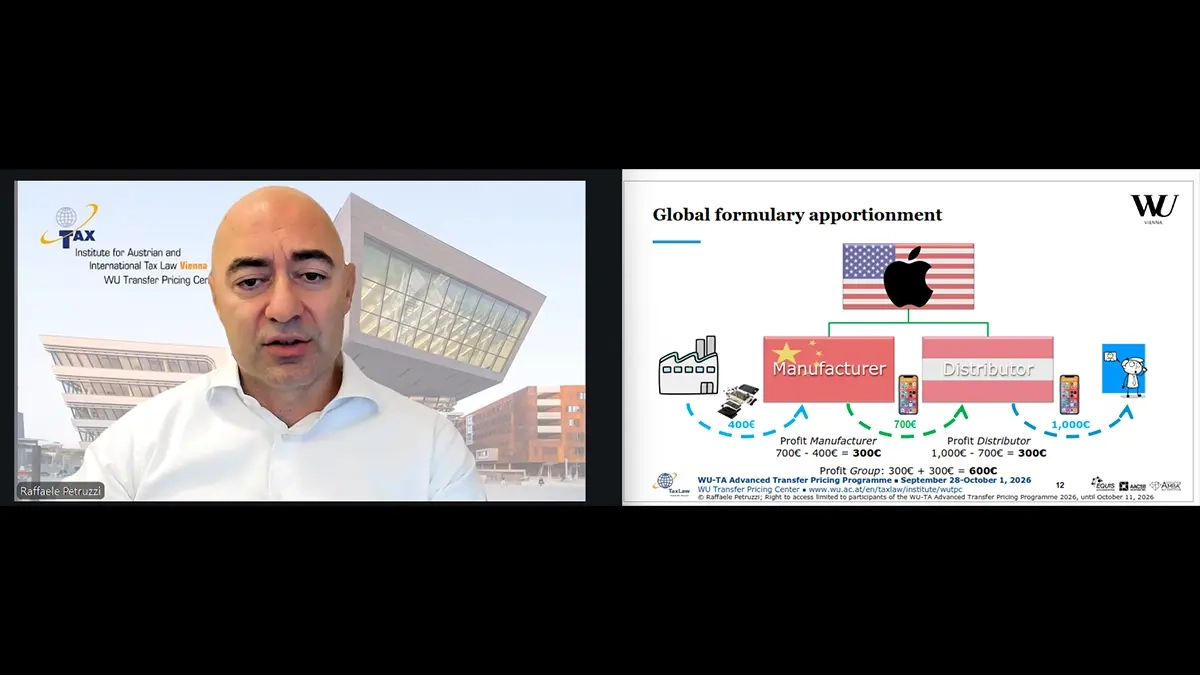
Petruzzi mengajak peserta melihat perbedaan perspektif antara akuntansi dan perpajakan dalam menentukan harga transaksi antarperusahaan dalam satu grup. Untuk menjelaskannya, dia menggunakan ilustrasi sederhana mengenai grup multinasional yang memproduksi dan mendistribusikan telepon seluler.
Dalam ilustrasi tersebut, perusahaan manufaktur di China membeli seluruh komponen telepon seluler dari pihak ketiga seharga €400. Setelah diproduksi, telepon seluler tersebut dijual kepada perusahaan distributor dengan harga €700.
Distributor kemudian menjual telepon seluler tersebut kepada konsumen di Austria seharga €1.000. Artinya, perusahaan manufaktur memperoleh laba €300 dan distributor juga mencatat laba €300. Secara keseluruhan, laba grup mencapai €600.
Dari perspektif akuntansi, Petruzzi menjelaskan salah satu pertanyaannya adalah berapa harga yang seharusnya ditetapkan dalam transaksi antara manufaktur dan distributor.
Salah satu pendekatan yang dapat digunakan ialah Cost Plus. Melalui pendekatan tersebut, biaya produksi terlebih dahulu dihitung, kemudian ditambahkan remunerasi atau laba bagi perusahaan manufaktur untuk memperoleh harga transfer.
Dalam ilustrasi tersebut, mekanisme itu menghasilkan harga transfer €700. Namun, Petruzzi menekankan pertanyaannya akan berbeda ketika transaksi yang sama dilihat dari perspektif perpajakan.
“Namun, dari perspektif pajak, pertanyaan yang muncul adalah berapa laba kena pajak yang diperoleh perusahaan manufaktur dan distributor, serta apakah besaran laba kena pajak tersebut sudah tepat,” ujarnya.
Dengan demikian, persoalannya tidak berhenti pada harga €700 yang tercatat dalam transaksi. Otoritas pajak juga berkepentingan memastikan apakah laba kena pajak €300 yang muncul pada masing-masing perusahaan sudah mencerminkan alokasi laba yang semestinya.
Petruzzi mengatakan pembuat kebijakan perpajakan memiliki perhatian terhadap fleksibilitas perusahaan dalam menentukan harga transaksi dan laba antarentitas dalam satu grup.
“Dari perspektif pajak, pembuat kebijakan perpajakan di berbagai negara tidak begitu saja memercayai pencatatan akuntansi,” katanya.
Sebab, harga yang ditetapkan dalam transaksi antarperusahaan pada akhirnya menentukan berapa bagian laba yang muncul pada setiap entitas dan, pada konteks lintas negara, yurisdiksi tempat laba tersebut dikenai pajak.
Menurut Petruzzi, pembuat kebijakan pun berupaya membangun mekanisme yang lebih ketat untuk menentukan laba kena pajak sekaligus membatasi kemungkinan pengalihan laba antarnegara.
“Karena itu, selama bertahun-tahun pembuat kebijakan berupaya mencari solusi untuk memperketat ketentuan tersebut, sehingga laba kena pajak dapat ditentukan dengan cara yang mencegah perusahaan manufaktur mengalihkan laba dari China maupun distributor mengalihkan laba dari yurisdiksinya,” tuturnya.
Persoalan tersebut kemudian membawa pembahasan kepada 2 pendekatan dalam mengalokasikan laba grup multinasional, yakni Arm's Length Principle (ALP) dan Global Formulary Apportionment (GFA).
Melalui ALP, kewajaran transaksi antara pihak yang memiliki hubungan istimewa pada dasarnya dinilai dengan membandingkannya dengan kondisi yang terjadi antara pihak-pihak independen.
Kembali pada ilustrasi Petruzzi, harga transfer €700 antara manufaktur di China dan distributor di Austria perlu diuji untuk menentukan apakah harga tersebut telah mencerminkan prinsip kewajaran dan kelaziman usaha.
Analisis tersebut mempertimbangkan antara lain fungsi yang dilakukan, aset yang digunakan, dan risiko yang ditanggung masing-masing entitas. Dengan demikian, perhatian diberikan terhadap bagaimana laba seharusnya dialokasikan di antara entitas dalam suatu grup.
Berbeda dengan ALP, GFA menggunakan pendekatan yang lebih agregat. Dalam pendekatan ini, laba global grup terlebih dahulu ditentukan. Selanjutnya, laba tersebut dialokasikan kepada masing-masing yurisdiksi berdasarkan formula tertentu.
Formula tersebut dapat mempertimbangkan faktor ekonomi seperti penjualan, aset, tenaga kerja, atau kombinasi beberapa faktor.
Dengan ilustrasi yang sama, laba grup sebesar €600 tak ditentukan melalui penetapan harga transaksi antara perusahaan manufaktur dan distributor. Sebaliknya, laba tersebut menjadi basis yang kemudian dialokasikan antara China dan Austria berdasarkan formula yang telah ditentukan.
Perbedaan tersebut menunjukkan karakter utama kedua pendekatan. ALP berangkat dari transaksi dan hubungan ekonomi antara entitas dalam suatu grup, sedangkan GFA berangkat dari laba grup secara keseluruhan dan kemudian mengalokasikannya berdasarkan faktor tertentu.
Sebagai informasi, artikel reportase ini ditulis oleh Specialist DDTC Consulting Ngurah Bagus Pembayun Kepakisan yang mengikuti WU-TA Advanced Transfer Pricing Programme 2026 di Singapura. Program ini diselenggarakan pada 28 September hingga 1 Oktober 2026.
Selain Bagus, ada 5 profesional DDTC lainnya yang mengikuti program tersebut. Keikutsertaan para profesional dalam pelatihan tersebut merupakan bagian dari Human Resource Development Program (HRDP) yang dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada para profesionalnya untuk mengembangkan kompetensi melalui berbagai program pelatihan, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program ini ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam yang juga merupakan salah satu pakar perpajakan terkemuka di Indonesia mengatakan keikutsertaan para profesional DDTC dalam program tersebut ditujukan untuk memperkuat pemahaman mengenai perkembangan dan praktik transfer pricing di dunia internasional.
Menurutnya, pengetahuan dan perspektif yang diperoleh dari pelatihan internasional tersebut dapat menunjang para profesional DDTC dalam menangani berbagai isu transfer pricing serta memberikan layanan dan advisory kepada klien dengan standar yang melebihi ekspektasi.
Keikutsertaan dalam program pelatihan internasional tersebut juga menjadi bagian dari komitmen DDTC untuk terus berinvestasi pada sumber daya manusia (SDM). Investasi SDM dilakukan melalui berbagai program pengembangan kompetensi, termasuk pelatihan profesional dan pemberian beasiswa pendidikan di universitas terkemuka dunia.
Komitmen tersebut sejalan dengan visi DDTC untuk menjadi institusi pajak berbasis riset, teknologi, dan ilmu pengetahuan yang menetapkan standar tinggi dan berkelanjutan. (rig)



