BERITA TERKINI





JAKARTA, DDTCNews - Pengalihan kewenangan pembinaan organisasi, administrasi, dan keuangan Pengadilan Pajak dari Kementerian Keuangan (Kemenkeu) ke Mahkamah Agung (MA) tidak mengubah ketentuan mengenai syarat kuasa hukum di Pengadilan Pajak.
Panitera Pengganti Sekretariat Pengadilan Pajak Aditya Agung Priyo Nugroho mengatakan syarat untuk menjadi kuasa hukum di Pengadilan Pajak masih tetap mengikuti ketentuan pada peraturan menteri keuangan (PMK).
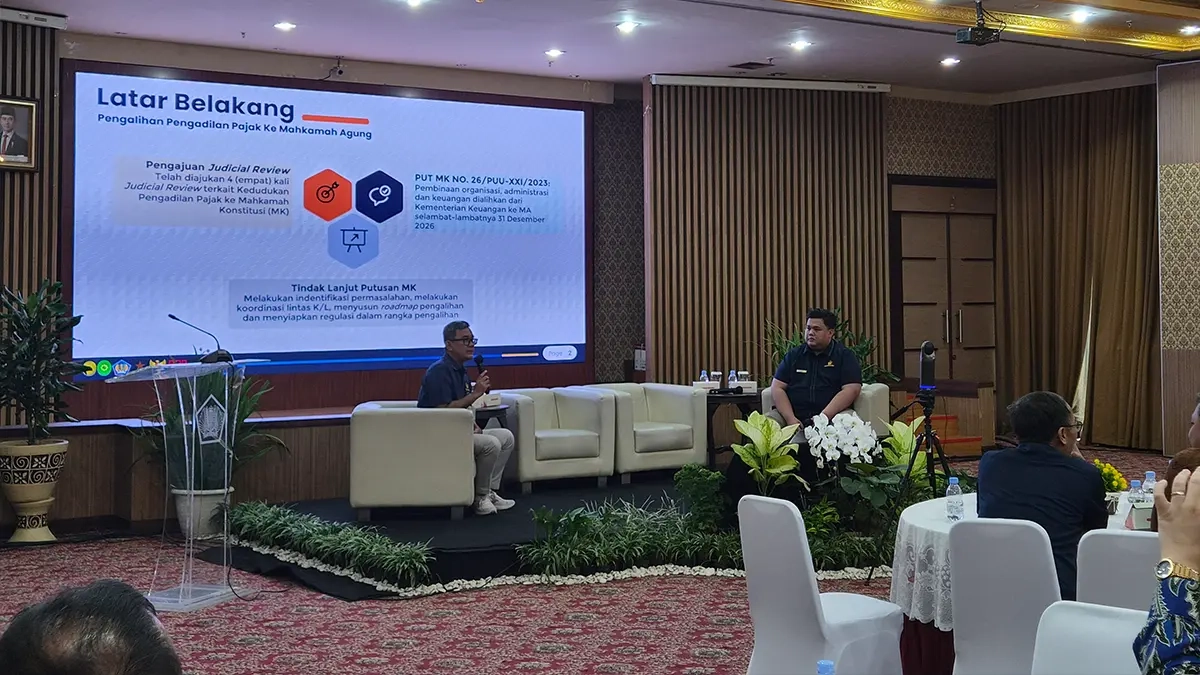
"Terkait dengan kuasa hukum, sampai dengan nanti perpindahan pada 2027 akan menggunakan ketentuan yang ada. Kita menggunakan kuasa hukum sesuai PMK yang berlaku," ujar Aditya dalam meaningful participation Rancangan Peraturan Presiden (RPerpres) tentang Pengalihan Pembinaan Organisasi, Administrasi, dan Keuangan Pengadilan Pajak dari Kemenkeu ke MA, Rabu (23/9/2026).
Tak hanya berdasarkan pada PMK, Pasal 32 UU 14/2002 tentang Pengadilan Pajak juga mengatur bahwa pembinaan terhadap kuasa hukum di Pengadilan Pajak dilaksanakan oleh ketua Pengadilan Pajak.
Ketentuan-ketentuan yang ada di UU Pengadilan Pajak masih tetap berlaku mengingat hingga saat ini belum ada UU yang merevisi UU Pengadilan Pajak.
"Ini UU tidak direvisi. Kita akan menggunakan ketentuan itu. Nanti kalau ada perubahan UU, tentu kita juga informasikan kepada kuasa hukum. Jadi yang berperkara di Pengadilan Pajak, kemungkinan 2027 masih akan sama," kata Aditya.
Sebagaimana termuat dalam ketentuan peralihan dalam RPerpres yang sedang disiapkan, prosedur penanganan sengketa bakal tetap merujuk pada UU Pengadilan Pajak sepanjang UU dimaksud masih belum direvisi oleh pemerintah dan DPR selaku pembentuk UU.
"Kalau ada perubahan, harus merevisi UU terlebih dahulu. Proses revisi UU ini memerlukan waktu. Kalau UU kan uji publiknya lebih proper, tentu kuasa hukum juga akan diundang dan bisa memberikan masukan mengingat kompetensinya mungkin berbeda dibanding advokat pada umumnya," tutur Aditya.
Kewenangan Pengadilan Pajak untuk membina kuasa hukum termuat dalam Pasal 32 UU Pengadilan Pajak. Pasal dimaksud menegaskan bahwa Pengadilan pajak berwenang mengawasi kuasa hukum yang memberikan bantuan hukum kepada pihak yang bersengketa.
"Pengawasan sebagaimana dimaksud dalam ayat (1) diatur lebih lanjut dengan Keputusan Ketua," bunyi Pasal 32 ayat (2) UU Pengadilan Pajak.
Terdapat beberapa syarat yang harus dipenuhi agar bisa menjadi kuasa hukum di Pengadilan Pajak sebagaimana termuat dalam Pasal 34 ayat (2) UU Pengadilan pajak yakni:
Merujuk pada PMK 184/2017, pengetahuan yang luas dan keahlian tentang peraturan perpajakan bisa dibuktikan dengan ijazah S-1 atau D-IV di bidang administrasi fiskal, akuntansi, perpajakan, dan/atau kepabeanan dan cukai dari perguruan tinggi yang terakreditasi.
Bila kuasa hukum tidak memiliki ijazah di bidang di atas, pengetahuan dan keahlian di bidang pajak dibuktikan dengan ijazah S-1 atau D-IV serta:
Sebagai informasi, pengaturan mengenai syarat untuk menjadi kuasa hukum di Pengadilan Pajak turut menjadi salah satu pembahasan dalam buku DDTC dan LeIP yang bertajuk Kajian Persiapan Penyatuan Atap Pengadilan Pajak dari Kementerian Keuangan Kepada Mahkamah Agung.
Secara umum, MA perlu mengatur syarat dan kompetensi sebagai kuasa hukum, serta tata cara pemberian izin kuasa hukum seiring dengan penyatuan atap Pengadilan Pajak. Namun, syarat baru dimaksud tidak berlaku surut bagi kuasa hukum yang sudah berizin.
"Dengan kata lain, kuasa hukum yang sebelum atau saat masa transisi telah mendapatkan izin kuasa hukum tidak akan terdampak dari adanya ketentuan baru mengenai persyaratan menjadi kuasa hukum dan pemberian izin kuasa hukum pascapenyatuan atap Pengadilan Pajak ke MA," bunyi kutipan dalam publikasi dimaksud.

Founder DDTC Darussalam juga pernah menyatakan penyatuan atap perlu memberikan kepastian hukum bagi kuasa hukum yang tidak bergelar sarjana hukum. Terlebih, sebagian besar kuasa hukum bukanlah seorang sarjana hukum.
"Realitas yang terjadi adalah sebagian besar yang menjadi kuasa hukum itu bukan sarjana hukum. Kami berasal dari jurusan akuntansi yang belajar materi hukum pajak," ujar Darussalam pada April 2025.
Bila MA menetapkan syarat baru mengenai kuasa hukum, syarat dimaksud seyogianya tidak berlaku surut bagi mereka yang sudah memiliki izin kuasa hukum sebelum penyatuan atap.
Kalaupun ke depan kuasa hukum di Pengadilan Pajak harus memiliki gelar sarjana hukum, syarat dimaksud sebaiknya hanya diberlakukan kepada mereka yang mengajukan izin seusai pelaksanaan penyatuan atap. (rig)



