BERITA TERKINI


MENJELANG akhir tahun pajak 2026, perhatian wajib pajak umumnya tertuju pada ketepatan penghitungan pajak terutang. Hal ini tidak terlepas dari pengujian keselarasan data yang dapat memunculkan perbedaan antara pelaporan wajib pajak dan data yang dimiliki otoritas pajak.
Pengujian tersebut berkaitan erat dengan sumber data penyusunan SPT Tahunan PPh Badan. Angka dalam SPT bersumber dari laporan keuangan komersial yang mencatat seluruh transaksi usaha, termasuk transaksi yang telah dilaporkan melalui SPT Masa PPN dan PPh.
Dengan demikian, transaksi yang sama tecermin dalam laporan keuangan, SPT Masa, dan SPT Tahunan PPh Badan. Ketidaksesuaian data di antara ketiganya berpotensi menjadi perhatian otoritas pajak dalam kegiatan pengawasan.
Adapun pengawasan tersebut diatur dalam PMK 111/2025. Melalui beleid ini, pelaporan SPT menjadi salah satu kewajiban yang diawasi terhadap wajib pajak terdaftar, di samping pembayaran pajak, pemotongan atau pemungutan pajak, serta pembukuan.
Dalam pelaksanaannya, DJP dapat menggunakan surat permintaan penjelasan atas data dan/atau keterangan (SP2DK) sebagai salah satu instrumen pengawasan. Sepanjang Januari hingga 27 Oktober 2026, DJP telah menerbitkan 539.733 SP2DK untuk meminta klarifikasi atas data dari berbagai pihak.
Penerbitan SP2DK memang tidak serta-merta menunjukkan adanya kekeliruan dalam pemenuhan kewajiban pajak. Meski demikian, apabila penjelasan yang disampaikan belum memadai, perbedaan data tersebut dapat berlanjut ke tahap pemeriksaan hingga berujung pada sengketa pajak.
Risiko tersebut turut tecermin dari data sengketa di Pengadilan Pajak. Dalam paparannya, DJP mengungkapkan sengketa terkait metode dan teknik pengujian, termasuk ekualisasi dan rekonsiliasi, menjadi yang terbanyak pada 2021 hingga kuartal III/2026.
Sengketa tersebut mencapai 10.117 perkara atau 25,59% dari total 39.537 sengketa. Menurut DJP, pengujian ini membutuhkan metodologi untuk menelaah pembukuan beserta bukti pendukungnya, teknik pencatatan, standar akuntansi, dan rekonsiliasi akuntansi dengan perpajakan.
Mengingat pengujian tersebut menelusuri data hingga ke pembukuan, tahapan penyusunan SPT PPh Badan perlu dipahami secara runtut. Tahapan pertama adalah klasifikasi penghasilan, yakni memilah penghasilan yang dikenai PPh nonfinal, PPh final, dan penghasilan yang bukan objek pajak.
Klasifikasi tersebut menentukan perlakuan pajak atas setiap jenis penghasilan. Sebagai contoh, penghasilan yang dikenai PPh final atau bukan objek pajak tidak digabungkan dengan penghasilan lainnya dalam penghitungan pajak di SPT PPh Badan sehingga perlu disesuaikan melalui koreksi fiskal.
Setelah penghasilan dipilah, tahapan berikutnya adalah mengidentifikasi biaya yang tercatat dalam laporan keuangan. Pada prinsipnya, biaya dapat dikurangkan dari penghasilan bruto sepanjang dikeluarkan untuk mendapatkan, menagih, dan memelihara penghasilan.
Sebaliknya, biaya yang berkaitan dengan penghasilan final atau bukan objek pajak tidak dapat dikurangkan. Di samping itu, terdapat biaya yang secara tegas dikecualikan, seperti biaya untuk kepentingan pribadi, sanksi administratif, serta sumbangan di luar yang diperkenankan.
Selain biaya yang tidak dapat dikurangkan, ada pula biaya yang perlakuan fiskalnya berbeda dengan perlakuan akuntansi. Contohnya, penyusutan aset berwujud dan amortisasi aset tak berwujud yang secara fiskal mengikuti kelompok harta dan masa manfaat yang telah ditetapkan.
Perlakuan khusus juga berlaku atas penghapusan piutang tak tertagih yang hanya dapat dibebankan apabila memenuhi persyaratan tertentu. Begitu pula dengan biaya bunga pinjaman yang pembebanannya dibatasi melalui ketentuan debt-to-equity ratio.
Lebih lanjut, seluruh hasil identifikasi tersebut dituangkan dalam rekonsiliasi fiskal. Melalui rekonsiliasi, laba komersial disesuaikan dengan koreksi fiskal positif dan negatif hingga diperoleh penghasilan neto fiskal sebagai dasar penghitungan penghasilan kena pajak.
Dalam praktiknya, koreksi tersebut umumnya dibedakan menjadi beda tetap dan beda waktu. Beda tetap timbul atas pos yang tidak pernah diakui secara fiskal, seperti sanksi administratif, sedangkan beda waktu timbul karena perbedaan periode pengakuan, seperti selisih penyusutan.
Pada era coretax, setiap koreksi fiskal tersebut juga perlu dilengkapi dengan kode penyesuaian fiskal. Berdasarkan Lampiran PER-11/PJ/2025, kode tersebut dicantumkan pada lampiran rekonsiliasi laporan keuangan, yaitu Lampiran 1A hingga 1L, sesuai dengan sektor usaha wajib pajak. Simak ‘Koreksi Fiskal Era Coretax Harus Dilengkapi dengan Kode Khusus’
Selain rekonsiliasi, wajib pajak perlu memastikan data dalam SPT PPh Badan selaras dengan SPT Masa yang telah dilaporkan. Proses yang dikenal sebagai ekualisasi ini dilakukan antara lain dengan membandingkan peredaran usaha dengan dasar pengenaan pajak dalam SPT Masa PPN.
Namun demikian, perbandingan tersebut tidak selalu menghasilkan angka yang sama karena adanya penyerahan yang tidak dikenai PPN atau dibebaskan dari pengenaan PPN. Selisih juga dapat muncul akibat perbedaan waktu antara pengakuan pendapatan dan pembuatan faktur pajak.
Pada sisi biaya, ekualisasi dilakukan dengan membandingkan biaya dengan SPT Masa PPh terkait, seperti biaya gaji dengan PPh Pasal 21, biaya jasa dengan PPh Pasal 23 atau Pasal 26, serta sewa bangunan dengan PPh Pasal 4 ayat (2). Langkah ini membantu menelusuri kewajiban pemotongan.
Karena perbedaan dapat timbul dari berbagai sebab, setiap selisih yang ditemukan, baik dari ekualisasi PPN maupun PPh, perlu dapat dijelaskan dan didukung dokumen yang memadai. Pemetaan atas setiap selisih beserta penyebabnya akan memudahkan penelusuran ketika data tersebut diuji.
Setelah rekonsiliasi dan ekualisasi selesai, tahapan berikutnya adalah menentukan penghasilan kena pajak. Pada tahap ini, wajib pajak yang memiliki kerugian fiskal dari tahun-tahun sebelumnya dapat mengompensasikannya terlebih dahulu sebelum menghitung PPh terutang.
Hasil penghitungan PPh terutang tersebut kemudian dikurangi dengan kredit pajak, yaitu PPh yang telah dipotong atau dipungut pihak lain, pajak yang dibayar di luar negeri, serta angsuran PPh Pasal 25. Selisihnya menunjukkan posisi SPT, yakni kurang bayar, lebih bayar, atau nihil.
Pada akhirnya, seluruh tahapan tersebut dirangkum dalam kertas kerja SPT PPh Badan. Kertas kerja ini menghubungkan laporan keuangan dengan hasil rekonsiliasi, ekualisasi, hingga penghitungan PPh terutang sehingga setiap angka dalam SPT dapat ditelusuri asalnya.
Hal tersebut menunjukkan bahwa ketepatan SPT PPh Badan bergantung pada konsistensi data di setiap tahapan. Untuk itu, pemahaman yang utuh, mulai dari klasifikasi penghasilan hingga kredit pajak, perlu menjadi perhatian wajib pajak agar risiko pajak terkelola baik.
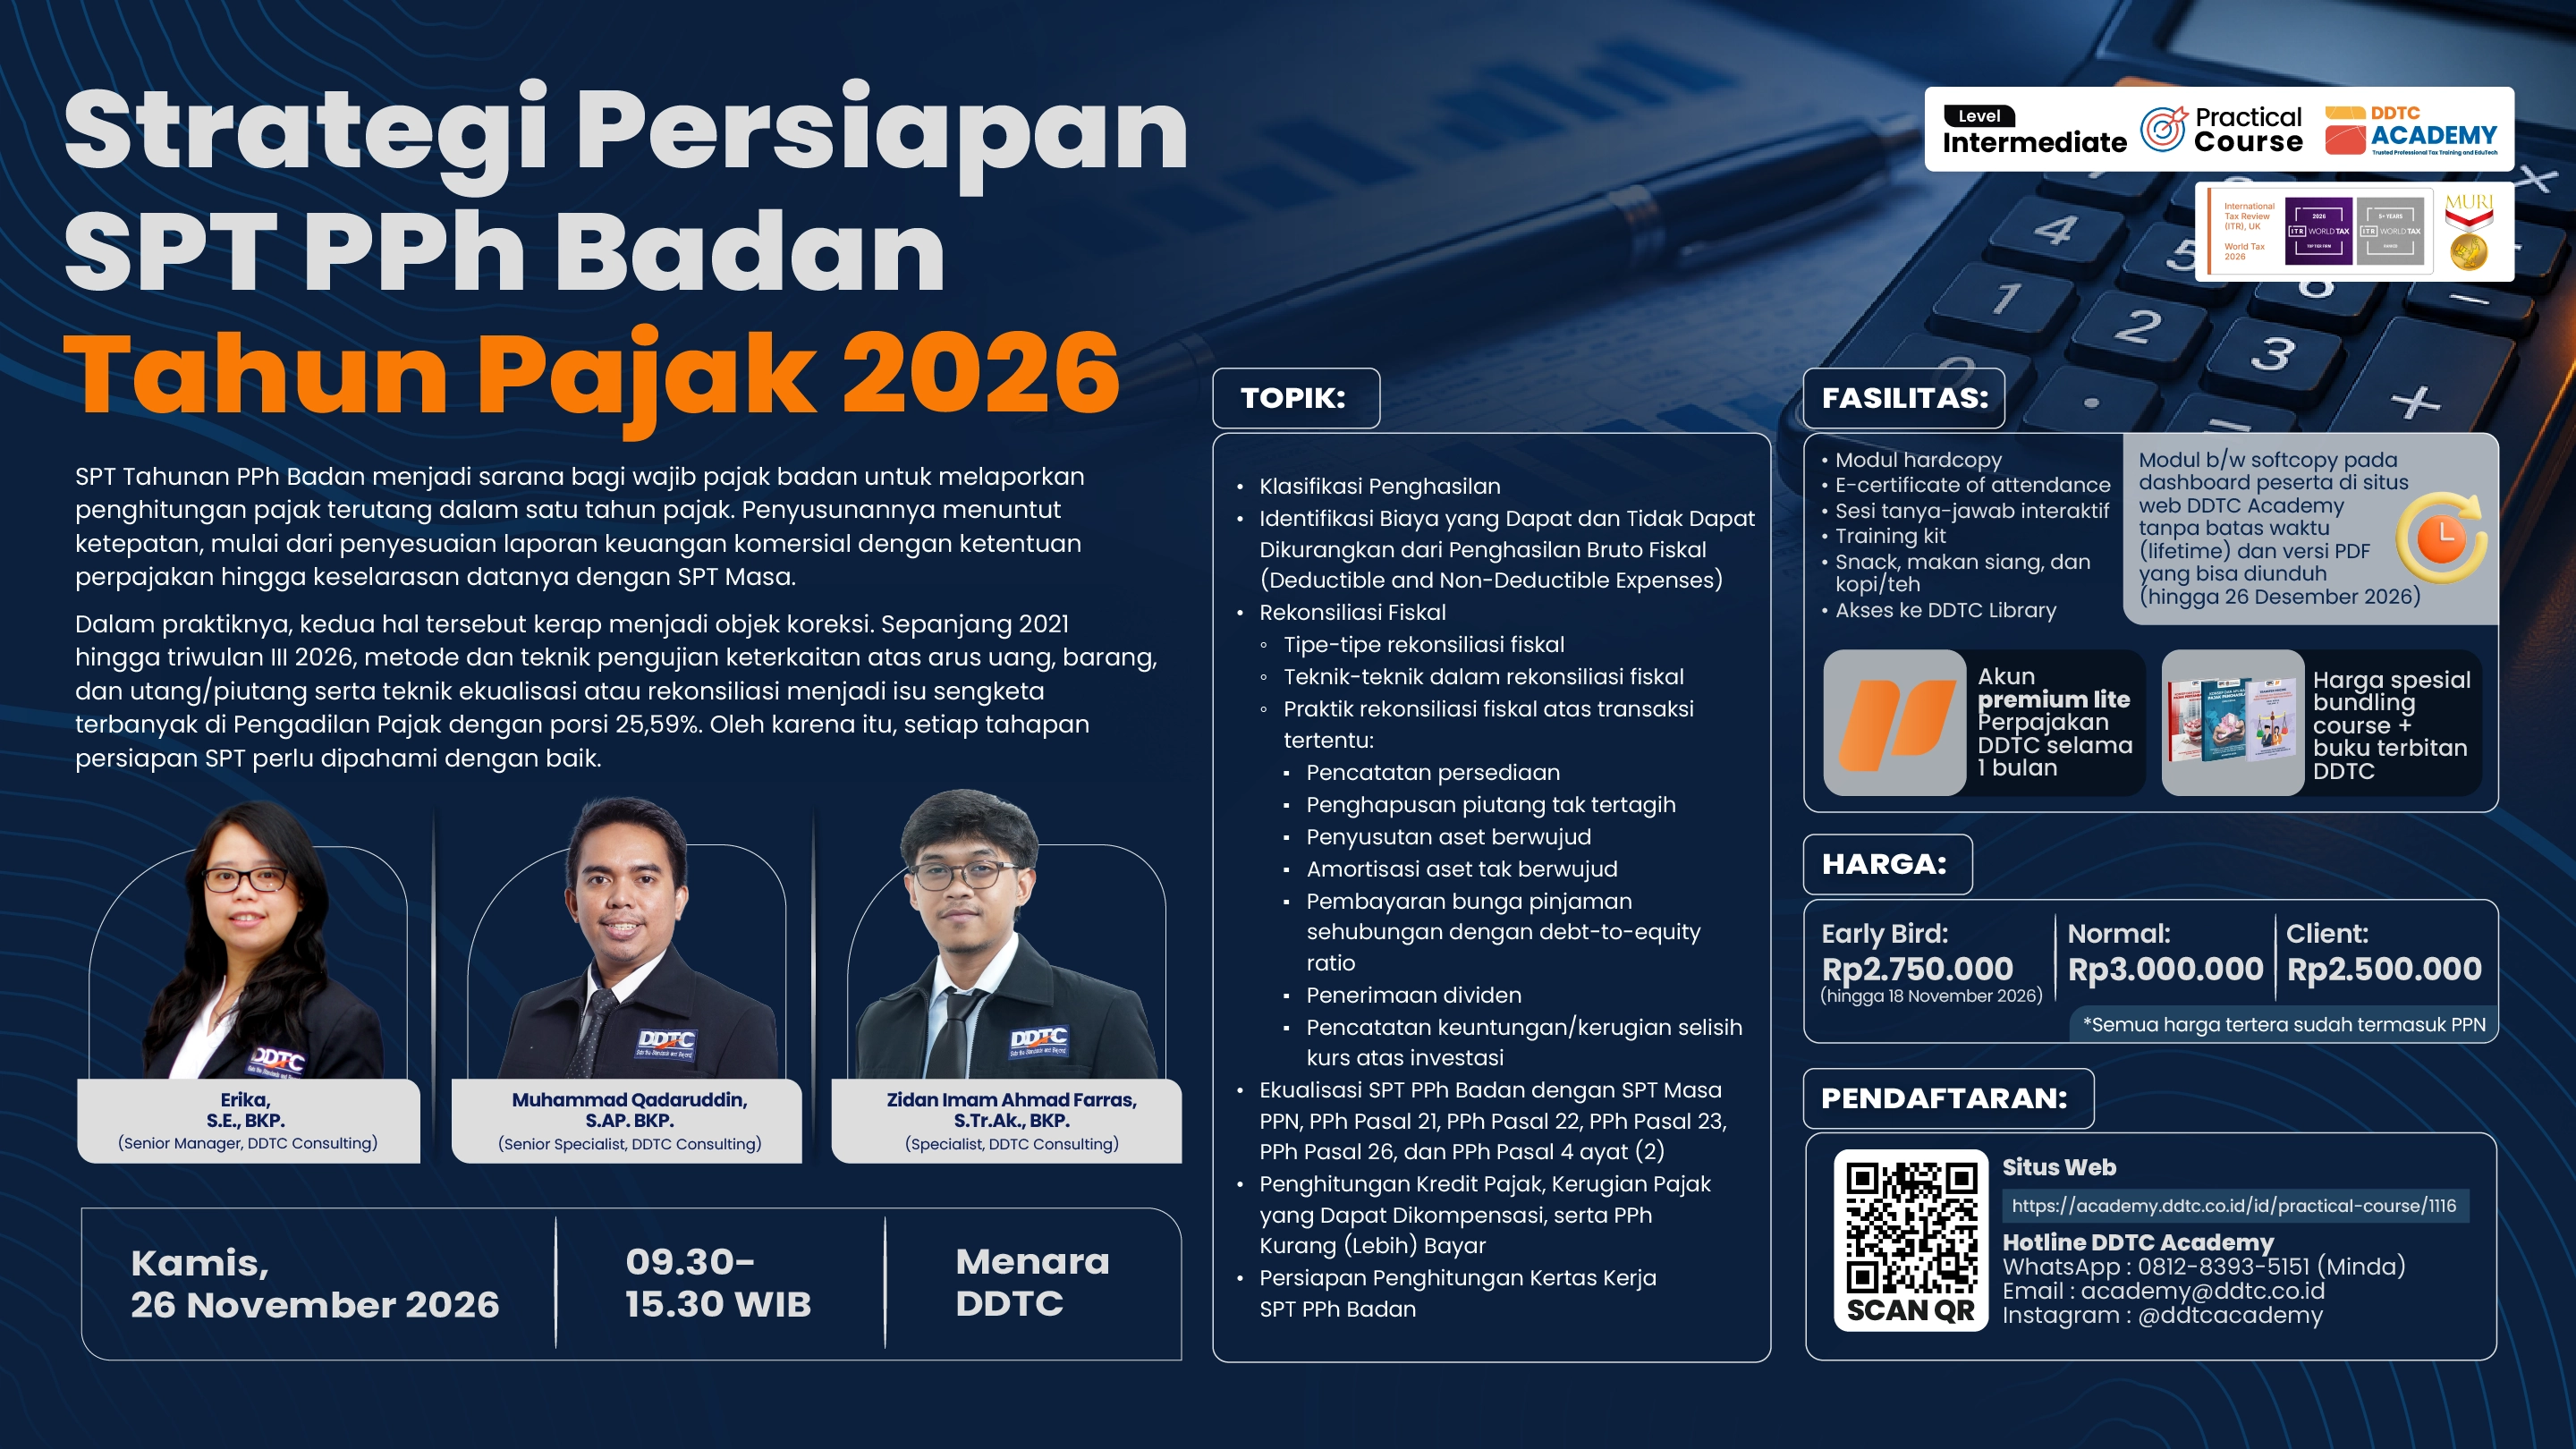
Guna membantu wajib pajak memahami tahapan tersebut, DDTC Academy menyelenggarakan practical course bertajuk Strategi Persiapan SPT PPh Badan Tahun Pajak 2026. Course ini akan digelar pada Kamis, 26 November 2026, pukul 09.30–15.30 WIB di Menara DDTC.
Materi akan disampaikan oleh para profesional DDTC yang berpengalaman dalam pemenuhan kewajiban pajak (tax compliance). Mereka adalah Senior Manager DDTC Consulting Erika, S.E., BKP., Senior Specialist DDTC Consulting Muhammad Qadaruddin, S.AP., BKP., dan Specialist DDTC Consulting Zidan Imam Ahmad Farras, S.Tr.Ak., BKP..
Melalui course ini, peserta akan memahami tahapan penyusunan SPT PPh Badan secara runtut dan menyeluruh, mulai dari klasifikasi penghasilan, rekonsiliasi fiskal, ekualisasi, hingga persiapan kertas kerja. Adapun topik yang akan dibahas, antara lain:
Peserta juga akan memperoleh sejumlah fasilitas, antara lain:
Daftar sekarang untuk mendapatkan harga early bird (berlaku sampai 18 November 2026) senilai Rp2.750.000. Setelah itu, harga berlaku normal, yakni senilai Rp3.000.000. Ada pula harga khusus client senilai Rp2.500.000. Daftar melalui situs web DDTC Academy.
Apabila ada kesulitan dalam proses pendaftaran, langsung hubungi WhatsApp Hotline DDTC Academy 0812-8393-5151 (Minda), email [email protected], atau melalui akun Instagram DDTC Academy (@ddtcacademy).
Anda juga dapat melihat berbagai program yang akan diselenggarakan oleh DDTC Academy pada 2026 melalui booklet bertajuk Rooted, Growing & Trusted.



