BERITA TERKINI


JAKARTA, DDTCNews - Ditjen Pajak (DJP) mencatat mayoritas sengketa pajak antara wajib pajak dan fiskus dalam beberapa tahun terakhir masih berkutat pada persoalan pengujian keterkaitan.
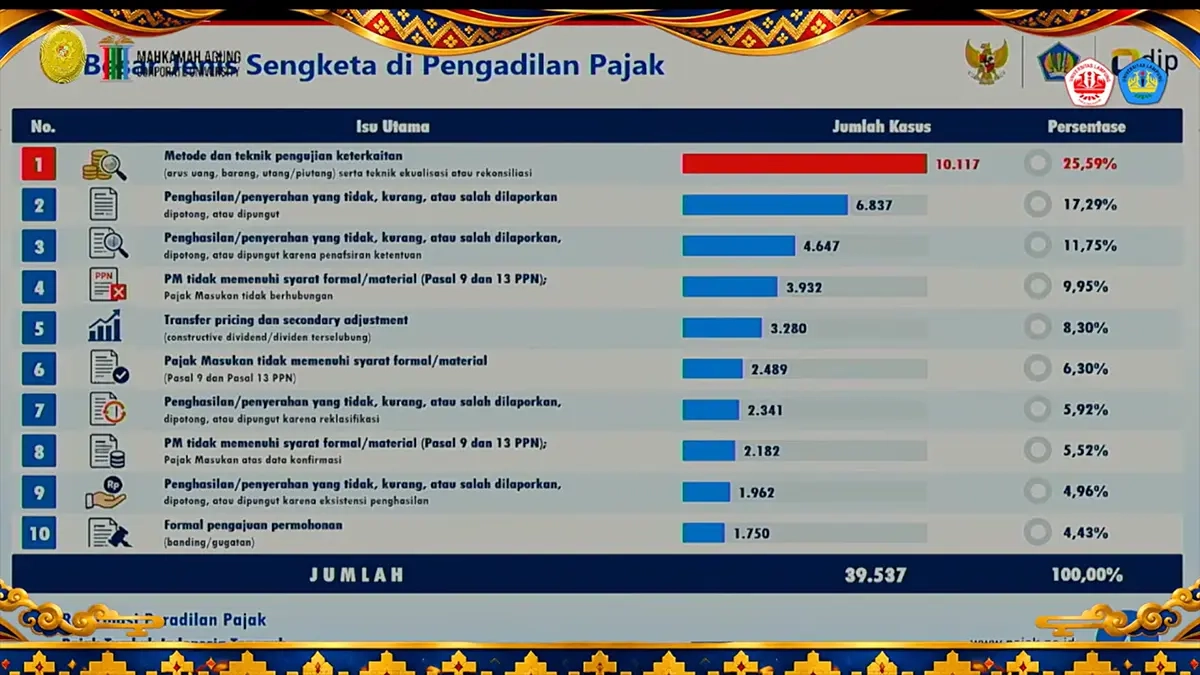
Dirjen Pajak Bimo Wijayanto mengatakan dari total 39.537 sengketa di Pengadilan Pajak pada 2021 hingga kuartal III/2026, sebanyak 10.117 sengketa atau 25,59% di antaranya terkait metode dan teknik pengujian, termasuk teknik ekualisasi dan rekonsiliasi.
"Itu utamanya yang pertama itu metode dan teknik pengujian keterkaitan. Ini membutuhkan metodologi untuk membedah pembukuan, bukti yang mendukung pembukuan, teknis pembukuan, standar akuntansi, rekonsiliasi akuntansi kepada perpajakan. Itu yang mayoritas, ada 25,59%," ujar Bimo dalam uji publik penyusunan rekomendasi kebijakan pajak bertajuk Desentralisasi Pengadilan Pajak: Menuju Pengadilan yang Independen dan Aksesibel, Rabu (4/11/2026).
Selanjutnya, sengketa yang timbul karena penghasilan atau penyerahan yang tidak, kurang, atau salah dilaporkan tercatat berkontribusi sebesar 17,29% terhadap total sengketa.
Sementara itu, sengketa yang timbul karena tidak, kurang, atau salah dilaporkannya penghasilan atau penyerahan akibat perbedaan penafsiran hukum berkontribusi sebesar 11,75% terhadap total sengketa.
Bimo memaparkan sebanyak 9,95% sengketa juga timbul karena pengkreditan pajak masukan yang tidak memenuhi syarat formal atau material.
Sengketa ini timbul utamanya karena pajak masukannya tidak memiliki kaitan langsung dengan kegiatan usaha sebagaimana dimaksud dalam Pasal 9 ayat (8) UU PPN.
"Banyak sekali memang motif-motif ini, tidak hanya di ranah administrasi. Kalau mens rea-nya terbukti, itu ranahnya pidana perpajakan," ujar Bimo.
Lebih lanjut, sebanyak 8,3% sengketa di Pengadilan Pajak timbul akibat perbedaan pandangan mengenai transfer pricing dan secondary adjustment. "Di sini banyak permainan dividen terselubung dan pembebanan biaya," ujar Bimo.
Sebagai informasi, sengketa antara wajib pajak dan DJP timbul akibat perbedaan pendapat terkait ketetapan pajak. Sebelum bersengketa di Pengadilan Pajak, wajib pajak perlu terlebih dahulu mengajukan keberatan kepada DJP.
Keberatan bisa diajukan atas surat ketetapan pajak (SKP) atau atas pemotongan atau pemungutan pajak oleh pihak ketiga.
Bila wajib pajak tidak setuju dengan surat keputusan keberatan yang diterbitkan oleh DJP, wajib pajak bisa mengajukan banding kepada Pengadilan Pajak maksimal tiga bulan sejak surat keputusan keberatan diterima. (rig)



