BERITA TERKINI


JAKARTA, DDTCNews - Mahkamah Agung (MA) mendorong desentralisasi Pengadilan Pajak melalui pembentukan pengadilan pajak di daerah atau integrasi ke dalam lingkungan peradilan tata usaha negara (TUN).
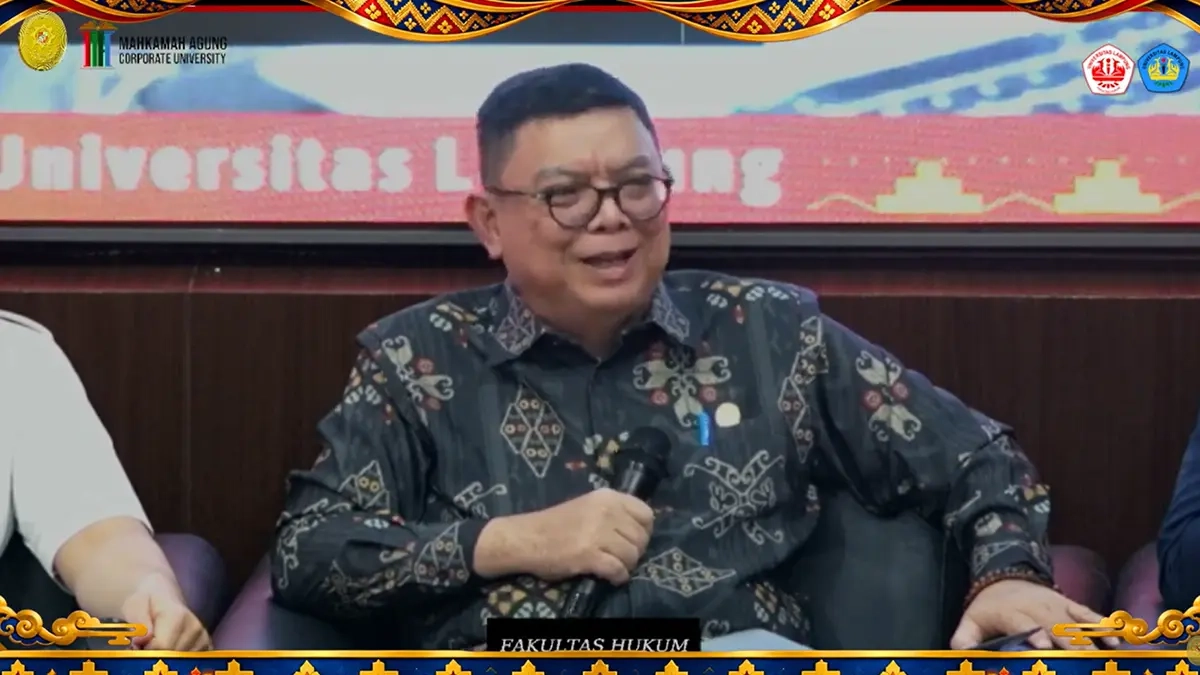
Hakim Agung Kamar TUN MA Yodi Martono Wahyunadi mengatakan desentralisasi Pengadilan Pajak diperlukan untuk memperkuat akses terhadap keadilan serta mendukung sistem satu atap.
"Mengapa perlu desentralisasi pengadilan? Ini untuk mewujudkan access to justice dan memperkuat sistem satu atap. Ini juga untuk efisiensi perkara," katanya dalam uji publik penyusunan rekomendasi kebijakan pajak bertajuk Desentralisasi Pengadilan Pajak: Menuju Pengadilan yang Independen dan Aksesibel, Rabu (4/11/2026).
Menurut Yodi, saat ini perkara pajak ditangani secara sentralistik oleh Pengadilan Pajak yang berlokasi di Jakarta. Putusan Pengadilan Pajak bersifat final dan berkekuatan hukum tetap tanpa tersedia upaya hukum kasasi.
Akibatnya, banyak putusan Pengadilan Pajak yang dimohonkan peninjauan kembali (PK) ke MA tanpa melalui tahapan kasasi sebagai penyaring. Kondisi tersebut turut meningkatkan beban penanganan perkara PK pajak di MA.
Berkaca pada kondisi ini, MA mendorong desentralisasi Pengadilan Pajak yang dilengkapi dengan ruang bagi para pihak untuk mengajukan kasasi atas putusan terkait perkara pajak.
"Dalam pemikiran saya, perlu ada upaya kasasi, jadi tidak langsung inkracht. Perkara pajak ke MA melalui upaya biasa dulu, baru kasasi. Ini perlu kita pikirkan bagaimana efektifnya," ujar Yodi.
Apabila desentralisasi ditempuh melalui pembentukan pengadilan pajak di daerah, MA perlu mendirikan lembaga peradilan baru di sejumlah wilayah. Menurut Yodi, pembentukannya dapat dilakukan secara bertahap dengan mempertimbangkan ketersediaan anggaran.
Jika desentralisasi Pengadilan Pajak ditempuh melalui integrasi ke pengadilan tinggi TUN di daerah, perkara pajak akan ditangani oleh kamar khusus pajak pada pengadilan tinggi TUN.
"Model pertama sebagai lembaga mandiri, pengadilan pajak tetap eksis tetapi strukturnya dipecah ke beberapa daerah. Pada model kedua, pengadilan pajak melebur ke pengadilan tinggi TUN di daerah," tutur Yodi.
Menurut Yodi, keunggulan desentralisasi melalui pembentukan pengadilan pajak di daerah adalah terjaganya spesialisasi peradilan di bidang pajak. Namun, opsi tersebut dipandang membutuhkan anggaran yang besar.
Sebaliknya, integrasi Pengadilan Pajak ke pengadilan tinggi TUN dipandang lebih efisien karena MA tidak perlu membangun gedung baru di daerah. Namun, opsi tersebut berisiko mengurangi spesialisasi teknis di bidang perpajakan dan menambah beban perkara di lingkungan peradilan TUN.
Sebagai informasi, isu peradilan pajak juga menjadi salah satu pembahasan dalam buku terbaru DDTC berjudul Dari Penyatuan Atap Menuju Kesatuan Hukum Pajak: Memperkuat Spesialisasi dan Konsistensi Putusan Melalui Kamar Pajak di Mahkamah Agung.
Buku ini disusun oleh Founder DDTC Darussalam dan Danny Septriadi. Buku ke-44 yang diterbitkan oleh DDTC ini terdiri atas 10 bab dan mengulas berbagai isu terkait dengan pengalihan pembinaan Pengadilan Pajak dari Kementerian Keuangan kepada MA.
Salah satu isu yang diangkat adalah implikasi penyatuan atap Pengadilan Pajak di bawah MA. Pembahasannya antara lain mencakup kemungkinan perubahan praktik persidangan dan hukum acara Pengadilan Pajak setelah seluruh kewenangan pembinaannya dialihkan kepada MA.
Selain itu, buku ini menyajikan praktik penyelenggaraan pengadilan pajak di sejumlah negara. Pembahasan tersebut dapat menjadi bahan perbandingan dalam melihat penyelenggaraan Pengadilan Pajak di Indonesia setelah sepenuhnya berada di bawah pembinaan MA.
Buku ini turut mengulas perjalanan dan tantangan menuju penyatuan atap (one-roof system) Pengadilan Pajak di bawah MA, serta pentingnya penerapan sistem kamar di MA, khususnya untuk perkara pajak.
Pembahasan lainnya mencakup urgensi peningkatan spesialisasi hakim pajak untuk menghasilkan putusan yang adil, berkualitas, dan konsisten.
Buku tersebut juga menyoroti pentingnya mewujudkan prediktabilitas hukum pajak sehingga arah penerapan hukum dapat diidentifikasi dan diandalkan oleh wajib pajak maupun praktisi. (rig)



