BERITA TERKINI


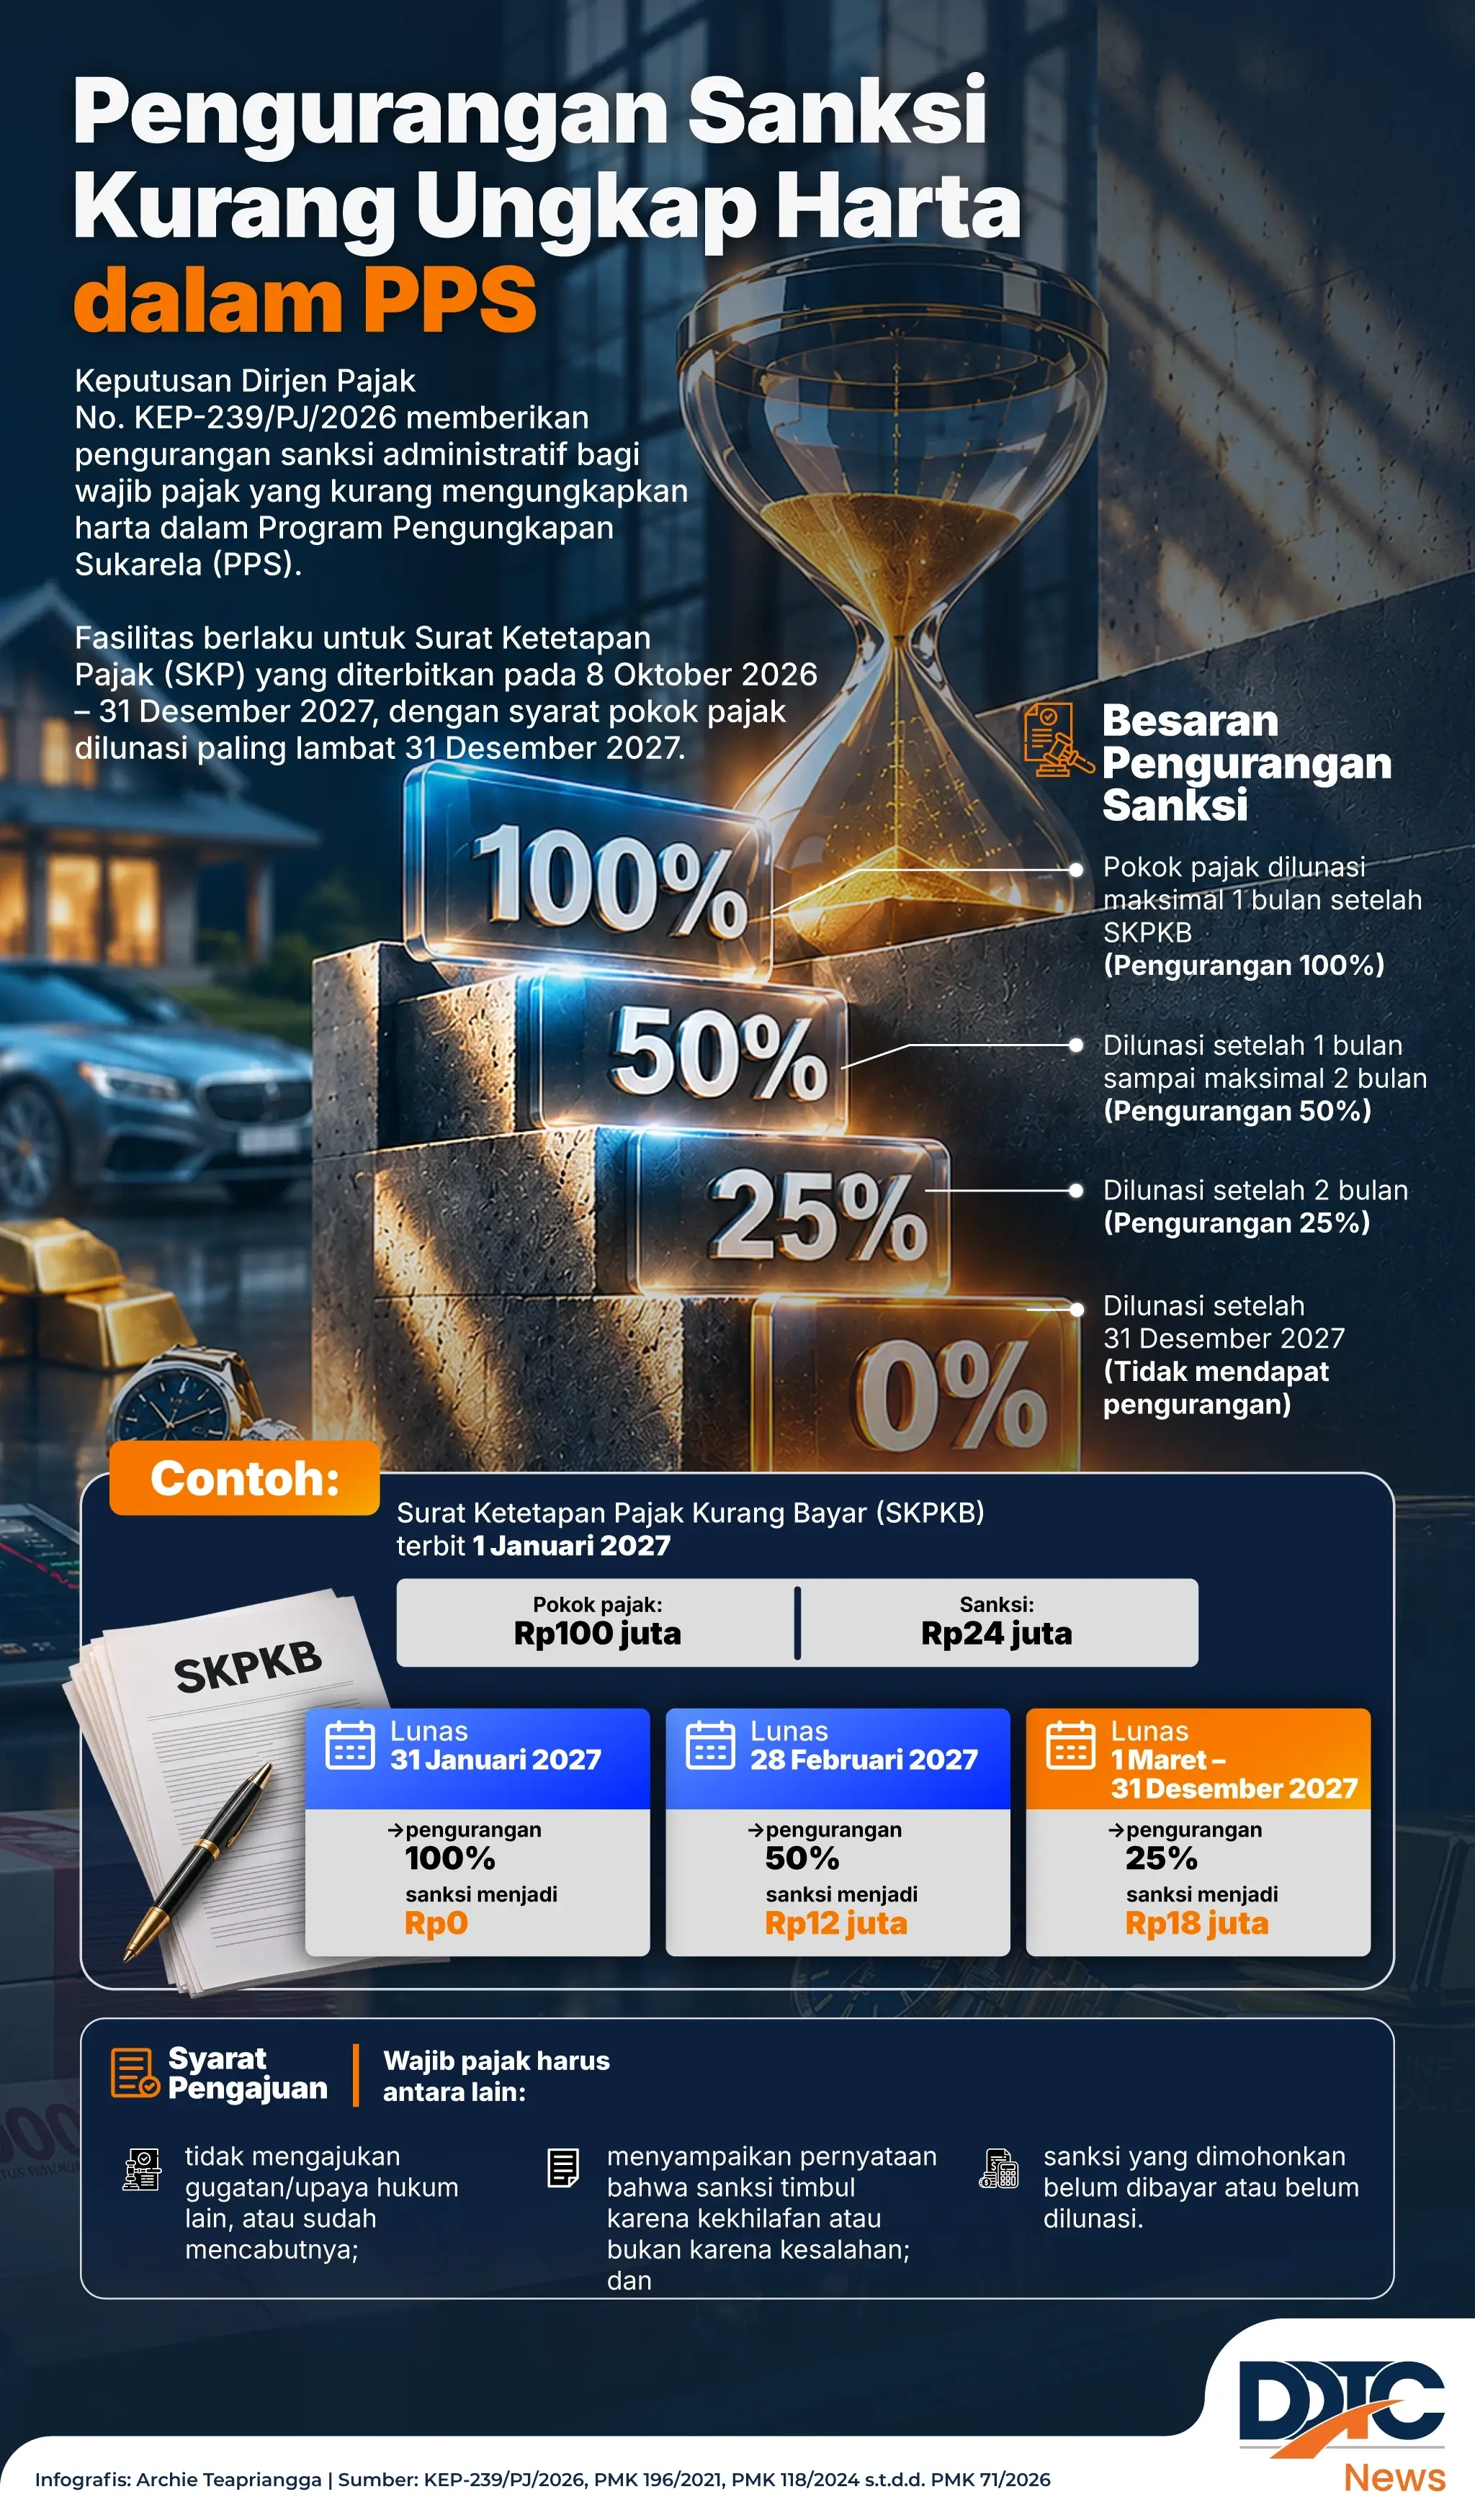
Fasilitas berlaku untuk SKP yang diterbitkan pada 8 Oktober 2026–31 Desember 2027, sepanjang pokok pajak terkait dilunasi paling lambat 31 Desember 2027.
Besaran pengurangan sanksi ditentukan dari waktu pelunasan pokok pajak: 100% jika dilunasi maksimal 1 bulan setelah SKPKB, 50% jika setelah 1 bulan sampai 2 bulan, dan 25% jika setelah 2 bulan.
Wajib pajak juga harus memenuhi syarat pengajuan, antara lain tidak sedang menempuh upaya hukum atau telah mencabutnya, menyatakan sanksi timbul karena kekhilafan atau bukan karena kesalahan, serta sanksi yang dimohonkan belum dibayar atau dilunasi. (rig)



