BERITA TERKINI




SINGAPURA, DDTCNews – Mutual Agreement Procedure (MAP) dan Advance Pricing Agreement (APA) menjadi 2 instrumen penting dalam mencegah sekaligus menyelesaikan sengketa perpajakan internasional, khususnya yang berkaitan dengan transfer pricing (TP).
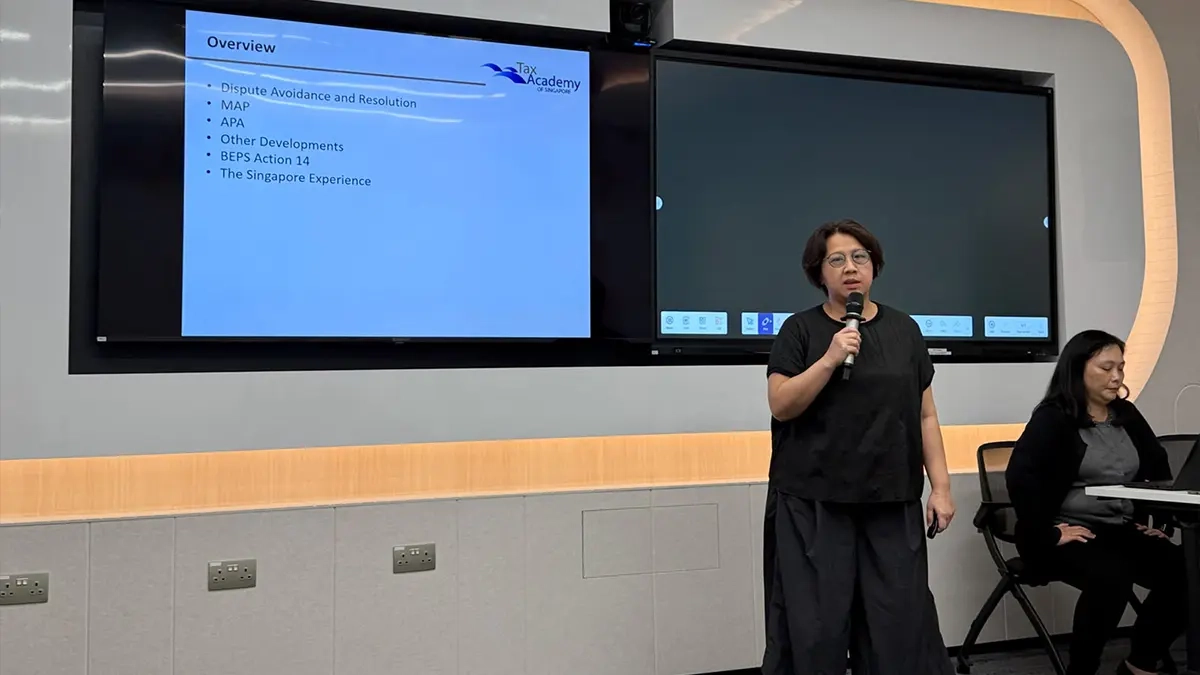
Hal tersebut menjadi salah satu materi yang dibahas dalam sesi Dispute Avoidance and Dispute Resolution yang disampaikan oleh Head of Transfer Pricing and Dispute Resolution Branch IRAS Ng Pei San dan Senior Lecture dari Nanyang Technological University (NTU) Jow Lee Ying.
Dalam acara WU-TA Advanced Transfer Pricing Programme 2026 di Singapura, keduanya membahas mekanisme MAP, APA, arbitrase, dispute resolution, BEPS Action 14, serta pengalaman Singapura dalam mencegah dan menyelesaikan sengketa pajak.
Berdasarkan pemaparannya, Ng Pei San dan Jow menjelaskan penyelesaian sengketa pajak dapat ditempuh melalui berbagai jalur, baik yang berorientasi pada pencegahan maupun penyelesaian sengketa.
Untuk pencegahan, instrumen yang tersedia antara lain unilateral APA serta bilateral atau multilateral APA. Sementara itu, sengketa yang telah terjadi dapat diselesaikan melalui proses domestik, MAP, hingga arbitrase dalam kondisi tertentu.
MAP merupakan mekanisme yang tersedia berdasarkan perjanjian pajak (tax treaty) dan berjalan secara independen dari upaya hukum domestik.
Melalui MAP, otoritas pajak dari negara-negara yang terikat perjanjian berupaya menyelesaikan perbedaan atau kesulitan terkait dengan interpretasi maupun penerapan ketentuan dalam tax treaty berdasarkan kesepakatan bersama.
MAP dapat diajukan ketika tindakan salah satu atau kedua negara menghasilkan atau berpotensi menghasilkan pengenaan pajak yang tidak sesuai dengan ketentuan tax treaty.
Dengan demikian, MAP dapat digunakan, baik ketika pajak telah dikenakan maupun ketika masih bersifat potensial. Ng Pei San dan Jow juga menjelaskan pengajuan MAP tidak mensyaratkan telah terjadinya pajak berganda.
Dalam proses itu, Competent Authority (CA) memiliki peran penting. CA akan mempertimbangkan apakah keberatan yang diajukan wajib pajak dapat dibenarkan dan melanjutkan pembahasan dengan CA dari negara mitra sepang memenuhi persyaratan.
Kedua CA kemudian menentukan posisi berdasarkan ketentuan hukum domestik masing-masing negara serta ketentuan dalam tax treaty. Dalam melakukan perundingan, CA juga memiliki kewajiban untuk mengupayakan penyelesaian berdasarkan prinsip best endeavours.
Namun, prinsip tersebut tidak berarti kedua CA harus selalu mencapai kesepakatan. Hasil akhirnya dapat berupa penghapusan pajak berganda secara penuh atau sebagian. Pajak berganda juga dapat tetap terjadi apabila kedua CA tidak mencapai kesepakatan.
Di sisi lain, pengajuan MAP tidak serta-merta menutup jalur penyelesaian sengketa melalui proses domestik. Ng Pei San dan Jow menjelaskan wajib pajak dapat menempuh proses domestik dan MAP secara bersamaan.
Dalam praktiknya, terdapat beberapa pendekatan yang dapat diterapkan CA, termasuk menunda pembahasan MAP hingga proses domestik selesai atau tetap melanjutkan MAP dengan ketentuan tertentu. Wajib pajak juga dapat menggunakan protective appeal dalam proses domestik.
Oleh karena itu, wajib pajak perlu memahami pilihan redress yang tersedia serta pendekatan yang digunakan oleh masing-masing CA. Menurut OECD, proses hukum domestik pada umumnya dapat ditangguhkan untuk memberikan ruang bagi penyelesaian melalui MAP.
Apabila MAP belum menghasilkan kesepakatan, terdapat pula mekanisme arbitrase dalam kondisi tertentu. Ng Pei San dan Jow menjelaskan arbitrase dapat digunakan untuk menyelesaikan isu yang masih belum terselesaikan apabila CA tidak berhasil mencapai kesepakatan dalam waktu 2 tahun.
Wajib pajak yang sebelumnya mengajukan MAP dapat meminta secara tertulis agar isu yang belum terselesaikan tersebut diserahkan ke arbitrase. Mekanisme ini tidak memerlukan persetujuan sebelumnya dari CA sepanjang persyaratan prosedural telah dipenuhi.
Namun, arbitrase hanya berlaku atas isu yang belum terselesaikan dan bukan merupakan jalur alternatif atau tambahan terhadap MAP.
Keputusan arbitrase pada prinsipnya mengikat kedua negara, dengan beberapa pengecualian. Misal, apabila wajib pajak tidak menerima keputusan tersebut atau keputusan dinyatakan tidak dapat dilaksanakan oleh pengadilan salah satu negara karena pelanggaran terhadap ketentuan arbitrase atau aturan prosedural.
Selain MAP, APA menjadi instrumen yang berorientasi pada pencegahan sengketa transfer pricing. APA merupakan kesepakatan antara otoritas pajak dan wajib pajak, atau antara 2 atau lebih otoritas pajak, mengenai metodologi transfer pricing serta penetapan harga atas transaksi pihak berelasi tertentu. Berdasarkan jumlah otoritas pajak yang terlibat, APA dapat berbentuk unilateral, bilateral, atau multilateral.
APA dapat memberikan sejumlah manfaat, antara lain mengurangi biaya kepatuhan transfer pricing dalam jangka panjang, memberikan kepastian atas transaksi yang dicakup, mencegah sengketa TP secara proaktif, serta memberikan ruang penyelesaian atas isu TP yang kompleks atau berisiko tinggi.
Namun, proses APA juga membutuhkan waktu dan sumber daya yang cukup besar. Wajib pajak perlu menyerahkan informasi secara terperinci kepada otoritas pajak sebelum kesepakatan tercapai.
Proses bilateral APA (BAPA) juga cenderung lebih kompleks dibandingkan dengan unilateral APA (UAPA) karena melibatkan otoritas pajak dari 2 yurisdiksi.
Ng Pei San dan Jow mengidentifikasi sejumlah kondisi yang dapat menjadi pertimbangan untuk mengajukan APA. Kondisi tersebut antara lain adanya risiko pemeriksaan TP yang tinggi, tersedianya program atau dasar hukum APA, keberadaan tax treaty untuk BAPA, transaksi yang kompleks atau bernilai tinggi, serta isu yang dapat dijelaskan dengan fakta dan analisis yang kuat.
Selain MAP dan APA, perkembangan kerja sama administrasi pajak internasional juga melahirkan instrumen lain untuk memberikan kepastian sekaligus mengurangi potensi sengketa. Dalam konteks ini, Ng Pei San dan Jow turut membahas International Compliance Assurance Programme (ICAP) dan joint audit.
ICAP merupakan program sukarela untuk melakukan penilaian dan memberikan kepastian atas risiko pajak perusahaan multinasional secara multilateral.
Program ini bertujuan menyediakan jalur yang lebih cepat dan jelas menuju kepastian pajak sekaligus mendorong hubungan kooperatif antara wajib pajak dan administrasi pajak. Singapura sendiri mulai berpartisipasi dalam ICAP sejak 2021 sebagai non-lead covered tax administration.
Sementara itu, joint audit menggabungkan unsur pertukaran informasi, pemeriksaan pajak secara simultan, dan pemeriksaan pajak di luar negeri. Mekanisme tersebut ditujukan untuk meningkatkan kerja sama internasional di antara administrasi pajak.
Sejalan dengan berkembangnya berbagai instrumen tersebut, upaya memperkuat mekanisme penyelesaian sengketa juga dilakukan pada tingkat global melalui BEPS Action 14.
BEPS Action 14 diarahkan untuk meningkatkan efektivitas dan efisiensi MAP, sekaligus meminimalkan ketidakpastian serta pajak berganda yang tidak diharapkan.
Negara-negara berkomitmen memenuhi minimum standard, antara lain dengan melaksanakan MAP dengan itikad baik, menyelesaikan kasus secara tepat waktu, menerapkan proses administratif yang mendukung pencegahan dan penyelesaian sengketa terkait dengan tax treaty, serta memberikan akses MAP kepada wajib pajak yang memenuhi persyaratan.
Implementasi tersebut dilengkapi dengan mekanisme peer-based monitoring melalui Forum on Tax Administration (FTA) MAP Forum.
Sebagai informasi, artikel reportase ini ditulis oleh Specialist DDTC Consulting Ngurah Bagus Pembayun Kepakisan yang mengikuti WU-TA Advanced Transfer Pricing Programme 2026 di Singapura. Program ini diselenggarakan pada 28 September hingga 1 Oktober 2026.
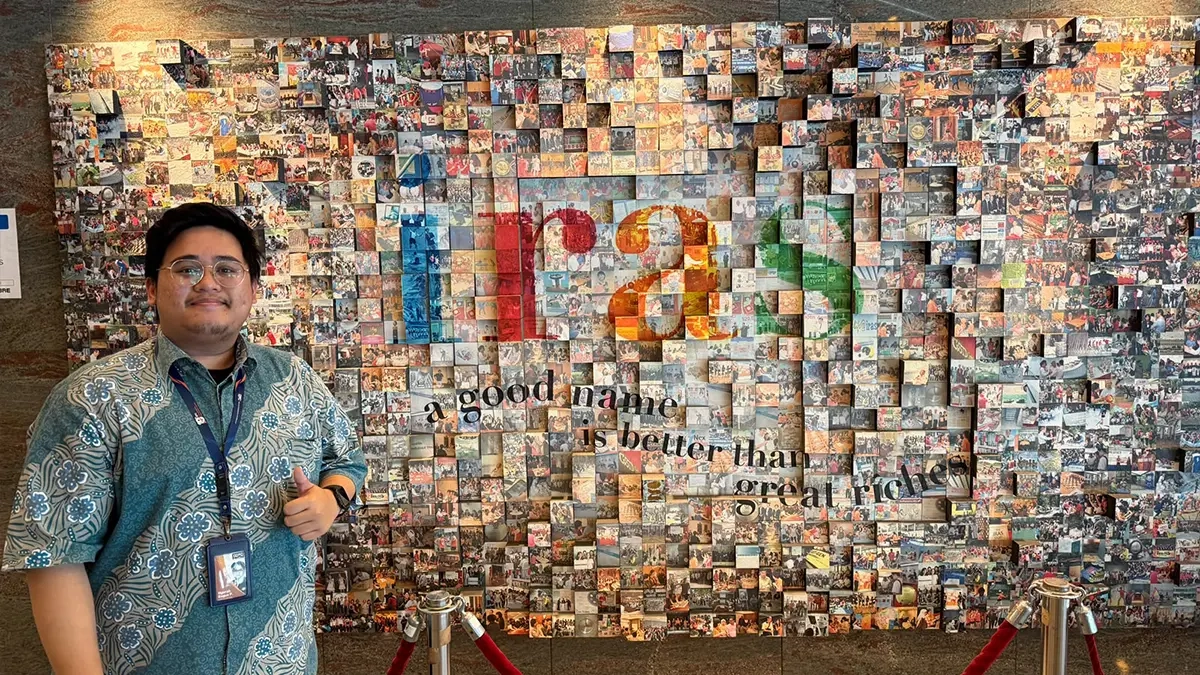
Selain Bagus, ada 5 profesional DDTC lainnya yang mengikuti program tersebut. Keikutsertaan para profesional dalam pelatihan tersebut merupakan bagian dari Human Resource Development Program (HRDP) yang dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada para profesionalnya untuk mengembangkan kompetensi melalui berbagai program pelatihan, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program ini ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam yang juga merupakan salah satu pakar perpajakan terkemuka di Indonesia mengatakan keikutsertaan para profesional DDTC dalam program tersebut ditujukan untuk memperkuat pemahaman mengenai perkembangan dan praktik transfer pricing di dunia internasional.
Menurutnya, pengetahuan dan perspektif yang diperoleh dari pelatihan internasional tersebut dapat menunjang para profesional DDTC dalam menangani berbagai isu transfer pricing serta memberikan layanan dan advisory kepada klien dengan standar yang melebihi ekspektasi.
Keikutsertaan dalam program pelatihan internasional tersebut juga menjadi bagian dari komitmen DDTC untuk terus berinvestasi pada sumber daya manusia (SDM). Investasi SDM dilakukan melalui berbagai program pengembangan kompetensi, termasuk pelatihan profesional dan pemberian beasiswa pendidikan di universitas terkemuka dunia.
Komitmen tersebut sejalan dengan visi DDTC untuk menjadi institusi pajak berbasis riset, teknologi, dan ilmu pengetahuan yang menetapkan standar tinggi dan berkelanjutan. (rig)



