BERITA TERKINI




SINGAPURA, DDTCNews – Perdebatan mengenai pemajakan ekonomi digital bukanlah hal baru. Perdebatan tersebut telah berlangsung setidaknya sejak 2015, terutama dalam kaitannya dengan BEPS Action 1. Artinya, isu tersebut telah menjadi perhatian selama kurang lebih satu dekade.
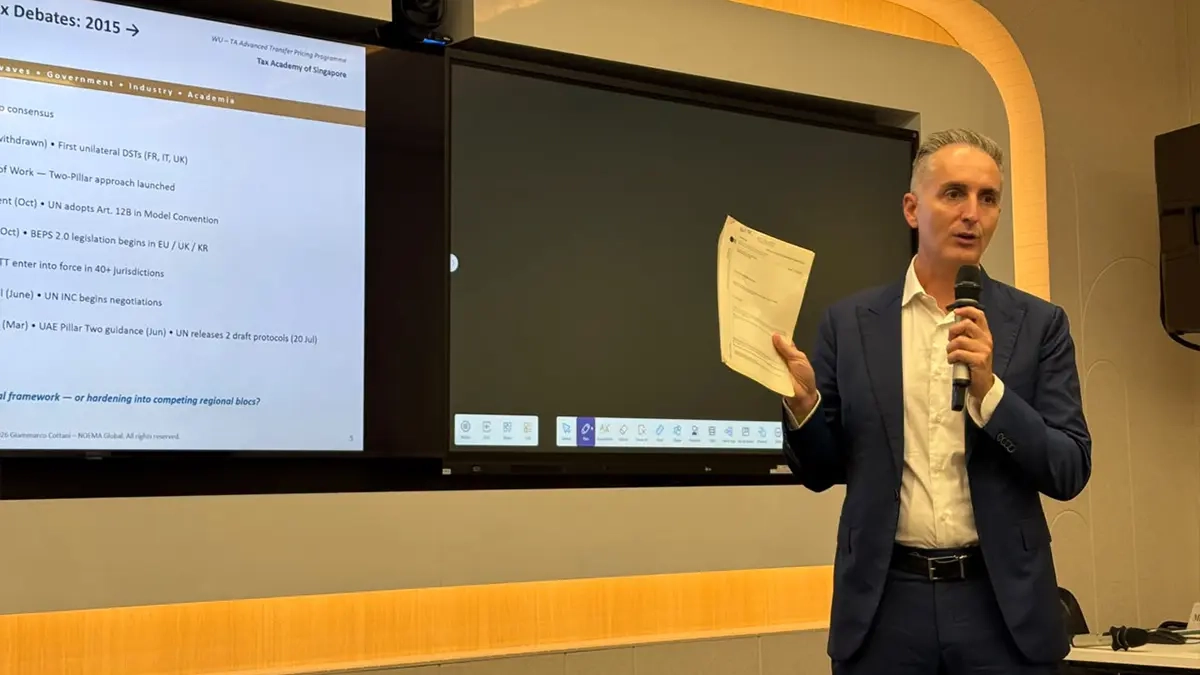
Dalam kurun waktu tersebut, berbagai perkembangan dan dinamika terjadi dalam ketentuan pajak internasional, mulai dari dicabutnya proposal digital services tax (DST) Uni Eropa, diadopsinya Article 12B dalam UN Model Convention, diberlakukannya Pillar Two dan kesepakatan side-by-side, hingga publikasi terbaru PBB terkait dengan revisi UN FCITC yang disertai 2 rancangan protokol.
Perkembangan dan dinamika tersebut menjadi pembuka materi yang disampaikan Founding Partner NOEMA Global Tax & Policy Giammarco Cottani dalam WU-TA Advanced Transfer Pricing Programme 2026 di Singapura.
Berangkat dari berbagai perkembangan tersebut, Cottani membagi materinya ke dalam 5 topik utama. Pembahasan dimulai dengan mengulas alasan isu digital yang relevan hingga saat ini, dilanjutkan dengan pemaparan mengenai berbagai model bisnis digital.
Dia juga mengulas berbagai isu terkini dalam pemajakan bisnis digital, perubahan lanskap perpajakan setelah berkembangnya diskusi global, hingga bagaimana struktur perusahaan multinasional dapat berubah dalam merespons berbagai dinamika regulasi tersebut.
Cottani menjelaskan perkembangan perpajakan internasional perihal bisnis digital sejauh ini masih dinamis. Pillar Two saat ini memasuki tahap enforcement, sedangkan Pillar One yang ditujukan untuk menjawab persoalan pemajakan bisnis digital masih dibahas pada tahap konsep.
“Pillar One masih berada pada tataran yang sangat umum, seperti yang akan Anda lihat. Sebab, memang belum terdapat kesepakatan di antara negara-negara utama yang menjadi pemain kunci, terutama AS, mengenai apakah hak pemajakan yang lebih besar seharusnya dialokasikan kepada negara sumber atau negara pasar ketika suatu grup multinasional berpartisipasi dalam kehidupan ekonomi suatu negara tanpa memiliki kehadiran fisik di negara tersebut,” ujarnya.
Dalam perkembangannya, lanskap pemajakan bisnis digital justru makin terfragmentasi karena terdapat perbedaan pandangan yang mendasar di antara key authorities. Pada gilirannya, kebijakan yang berjalan menjadi saling tumpang tindih.
“Menurut pandangan saya, fragmentasi ini menyebabkan munculnya sejumlah jalur kebijakan yang berjalan secara paralel dan saling tumpang tindih saat ini—Pillar Two, Konvensi Kerangka Kerja PBB, serta DST/pemotongan pajak secara unilateral—yang dalam kebijakan pajak internasional sama-sama berupaya menangani isu pemajakan bisnis digital,” ujarnya.
Cottani menilai setidaknya ada 3 persoalan dalam penerapan Pillar One. Pertama, penerapan Amount A membuat ketentuan domestik suatu negara mengabaikan arm's length principle atau permanent establishment (PE) lantaran alokasinya didasarkan pada certain criteria that are very formulaic.
Kedua, ketentuan dalam Pasal 7 perjanjian penghindaran pajak berganda (P3B) perlu disesuaikan karena penerapan Amount A tidak menggunakan pendekatan tradisional sebagaimana yang saat ini diatur dalam Pasal 7 atau Pasal 9 P3B.
Ketiga, penerapan Amount A membutuhkan negara-negara untuk menandatangani, meratifikasi, dan memberlakukan suatu konvensi multilateral.
Setelah membahas perkembangan kebijakan global, Cottani kemudian mengulas karakteristik bisnis digital dari perspektif transfer pricing. Menurutnya, secara garis besar terdapat setidaknya 5 jenis utama model bisnis digital saat ini.
Lima jenis utama model bisnis digital yang dimaksud, yakni online advertising or social, software as a service (SaaS) atau cloud, marketplaces or platforms, digital content or streaming, serta fintech or online payments.
Cottani menjelaskan kelima model bisnis itu memiliki 2 karakteristik utama. Pertama, ketergantungan yang tinggi terhadap intangibles, seperti teknologi, data, merek, dan network effects. Kedua, keterbatasan kehadiran fisik di yurisdiksi pasar.
Kedua karakteristik tersebut kemudian menimbulkan tantangan terhadap pendekatan tradisional dalam alokasi hak pemajakan berdasarkan PE dan transfer pricing.
Namun, Cottani juga mengingatkan bahwa analisis alokasi nilai dalam bisnis digital perlu dimulai dengan mempertanyakan lokasi value creation.
“Di antara berbagai model tersebut, model mana yang menciptakan nilai terutama di tempat pengguna berada, dan model mana yang menciptakan nilai terutama di tempat para pengembang berada?” tuturnya.
Lantas, bagaimana kaitannya antara bisnis digital dan value creation atau supply chain dari perspektif transfer pricing? Menurut Cottani, terdapat 2 pendekatan yang dapat digunakan.
Pendekatan pertama ialah perspektif transfer pricing tradisional atau DEMPE. Dalam pendekatan tersebut, aspek penting yang perlu diperhatikan adalah lokasi orang-orang yang menjalankan fungsi signifikan.
“Nilai diciptakan di tempat orang menjalankan fungsi-fungsi yang signifikan,” jelasnya.
Namun, seiring dengan berkembangnya model bisnis digital, penciptaan nilai juga dapat terjadi di tempat pengguna berinteraksi, menghasilkan data dan network effects, serta di lokasi pasar konsumsi dan periklanan maupun tempat fungsi pemasaran lokal dan akses regulasi tersedia.
Pandangan tersebut kemudian membawa pembahasan pada pendekatan kedua, yakni market or user-participation lens. Menurut Cottani, dalam konteks model bisnis digital, pendekatannya mulai bergeser dari pendekatan pertama menuju pendekatan kedua.
Setelah menjelaskan perubahan perspektif terhadap penciptaan nilai, Cottani kemudian memaparkan bagaimana perusahaan multinasional (MNE) merespons perkembangan tersebut. Berdasarkan observasinya, terdapat 6 perubahan yang mulai terlihat dalam perencanaan perpajakan MNE.
Pertama, re-onshoring of intellectual property (IP). Menurut Cottani, MNE mulai memindahkan kekayaan intelektual dari yurisdiksi berpajak rendah.
Kedua, principal to limited-risk distributor (LRD) conversion. Dalam konteks ini, MNE berupaya memperkuat substansi di tingkat pemasaran lokal dengan mengonversi fungsi principal, terutama dengan memanfaatkan ketentuan Amount B jika tersedia.
Ketiga, local marketing or data substance. Cottani melihat langkah ini sebagai salah satu respons MNE terhadap meningkatnya perhatian otoritas pajak di sejumlah negara.
Upaya tersebut dilakukan dengan mengidentifikasi keberadaan genuine marketing intangibles. Hal ini dapat menjadi dasar untuk menjelaskan pemberian tingkat return di atas rata-rata pasar dan mengelola potensi sengketa dengan otoritas pajak setempat.
Keempat, passing-on digital services taxes (DST). Cottani mencontohkan perusahaan teknologi seperti Google, Amazon, dan Apple yang merespons kebijakan DST dengan membebankan pajak tersebut melalui tagihan kepada klien B2B, seperti pengiklan atau penjual pihak ketiga.
Terkait dengan praktik tersebut, dia juga mengingatkan adanya cascade risk karena pengenaan DST umumnya dilakukan sebelum value added tax.
Kelima, treaty most-favored-nation (MFN) and PE hygiene. Menurut Cottani, MNE makin aktif mengkaji struktur operasional mereka, termasuk penggunaan contract manager dibandingkan dengan employees pada tim penjualan SaaS guna mengelola risiko terbentuknya bentuk usaha tetap (dependent-agent PE).
Selain itu, MNE makin cermat dalam memanfaatkan klausul MFN dalam P3B untuk memperoleh tarif pemotongan pajak yang lebih rendah, khususnya dalam kaitannya dengan Article 12B UN Model Tax Convention.
Keenam, governance and Pillar Two data. Cottani menekankan pentingnya MNE untuk membangun kapasitas internal mereka untuk memenuhi kelengkapan data guna memanfaatkan transitional CbCR safe harbour.
Menurutnya, kesiapan data tetap krusial meskipun suatu grup multinasional masuk dalam cakupan pengecualian berdasarkan kesepakatan side-by-side. Sejumlah yurisdiksi tempat MNE beroperasi, seperti Uni Emirat Arab, Singapura, Irlandia, dan Swiss, telah mewajibkan pemenuhan kelengkapan data tersebut sejak tahun fiskal 2024.
Dalam sesi penutup, Cottani menilai perdebatan mengenai pemajakan bisnis digital telah menjadi salah satu pendorong reformasi perpajakan internasional.
Namun, di tengah belum tercapainya kesepakatan soal Amount A dan maraknya penerapan DST secara unilateral, inisiatif PBB turut menjadi salah satu jalur yang perlu diperhatikan oleh MNE dalam menganalisis dampak berbagai perkembangan kebijakan perpajakan internasional.
Cottani pun menyarankan MNE untuk segera menempatkan substansi yang sejalan dengan prinsip DEMPE, mengelola risiko klaim marketing intangibles di negara pasar, serta memperkuat tata kelola Pillar Two sejak dini.
Selain itu, dia menekankan bahwa nilai tambah tax advisor kini makin ditentukan oleh kemampuan untuk memahami dan menavigasi 3 kerangka yang berjalan secara paralel, yakni OECD, PBB, dan kebijakan unilateral.
Kemampuan tersebut diperlukan agar perusahaan dapat memahami konsekuensi perpajakan dari berbagai kerangka yang saling beririsan, sekaligus mengelola dampaknya terhadap kegiatan bisnis dan arus kas.
Sebagai informasi, artikel reportase ini ditulis oleh Senior Specialist DDTC Fiscal Research & Advisory Rinaldi Adam Firdaus yang mengikuti WU-TA Advanced Transfer Pricing Programme 2026 di Singapura. Program ini diselenggarakan pada 28 September hingga 1 Oktober 2026.
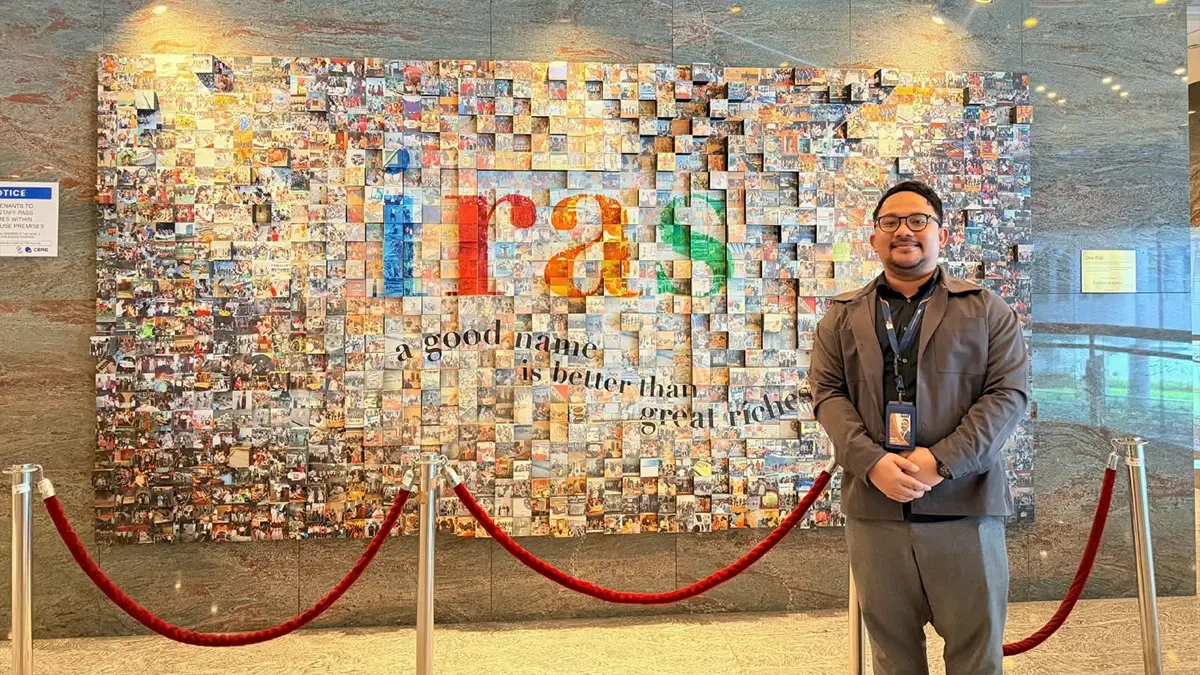
Selain Rinaldi, ada 5 profesional DDTC lainnya yang mengikuti program tersebut. Keikutsertaan para profesional dalam pelatihan tersebut merupakan bagian dari Human Resource Development Program (HRDP) yang dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada para profesionalnya untuk mengembangkan kompetensi melalui berbagai program pelatihan, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program ini ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam yang juga merupakan salah satu pakar perpajakan terkemuka di Indonesia mengatakan keikutsertaan para profesional DDTC dalam program tersebut ditujukan untuk memperkuat pemahaman mengenai perkembangan dan praktik transfer pricing di dunia internasional.
Menurutnya, pengetahuan dan perspektif yang diperoleh dari pelatihan internasional tersebut dapat menunjang para profesional DDTC dalam menangani berbagai isu transfer pricing serta memberikan layanan dan advisory kepada klien dengan standar yang melebihi ekspektasi.
Keikutsertaan dalam program pelatihan internasional tersebut juga menjadi bagian dari komitmen DDTC untuk terus berinvestasi pada sumber daya manusia (SDM). Investasi SDM dilakukan melalui berbagai program pengembangan kompetensi, termasuk pelatihan profesional dan pemberian beasiswa pendidikan di universitas terkemuka dunia.
Komitmen tersebut sejalan dengan visi DDTC untuk menjadi institusi pajak berbasis riset, teknologi, dan ilmu pengetahuan yang menetapkan standar tinggi dan berkelanjutan. (rig)



