BERITA TERKINI





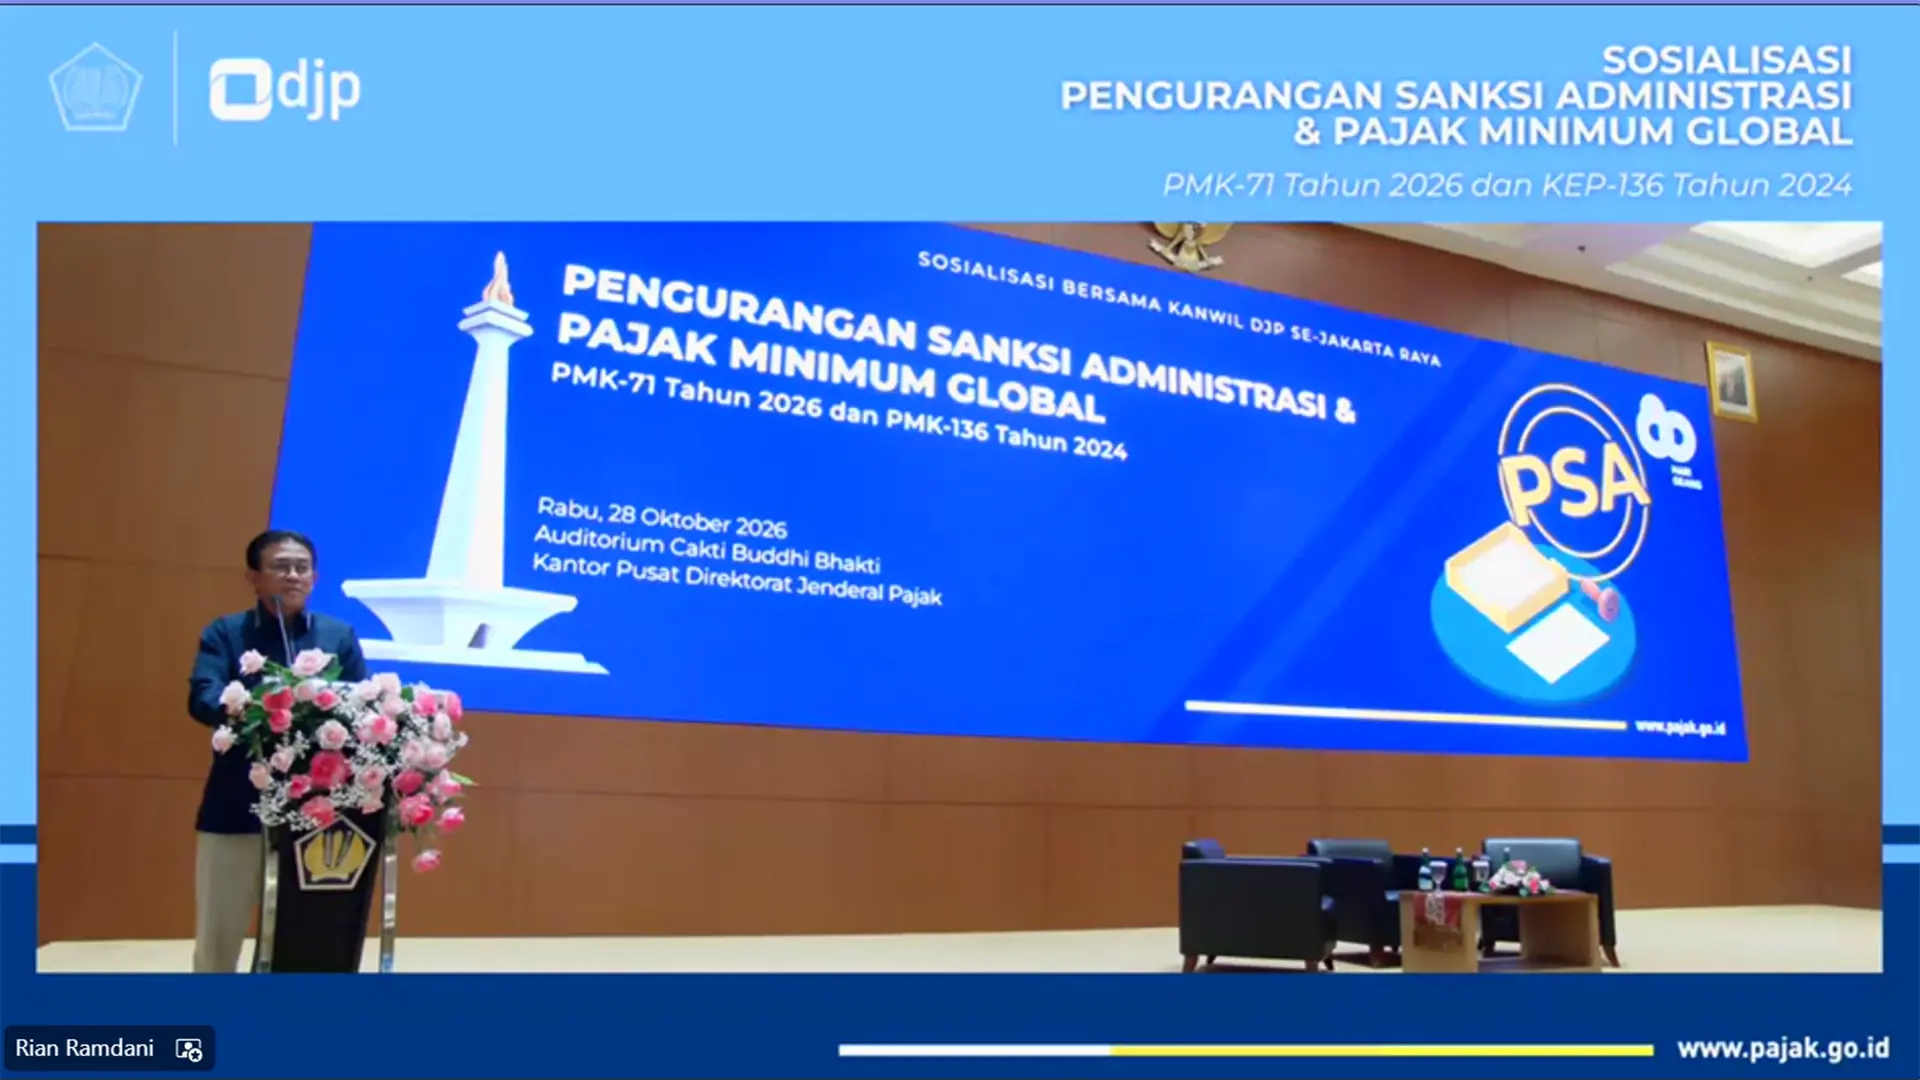
JAKARTA, DDTCNews - Kementerian Keuangan (Kemenkeu) mendorong para wajib pajak untuk memanfaatkan fasilitas pengurangan atau penghapusan sanksi pada PMK 71/2026 sekaligus KEP-239/PJ/2026.
Staf Ahli Menteri Keuangan Bidang Pengawasan Neilmaldrin Noor mengatakan melalui fasilitas ini wajib pajak berkesempatan untuk melakukan pelunasan pokok pajak tanpa harus membayar sanksi administrasinya.
"Jadi, Bapak–Ibu akan mendapat manfaat paling besar berupa penghapusan bunga karena pembetulan SPT, sanksi keterlambatan SPT kurang bayar, ada denda faktur pajak, sanksi dalam SKP hasil pemeriksaan, dan denda PBB," ujar Neilmaldrin, Rabu (28/10/2026).
Perlu dicatat, wajib pajak bisa memperoleh pengurangan atau penghapusan sanksi sesuai dengan PMK 71/2026 dan KEP-239/PJ/2026 bila mengajukan permohonan kepada Ditjen Pajak (DJP). Dengan demikian, fasilitas ini tidaklah berlaku secara otomatis.
Fasilitas pengurangan atau penghapusan sanksi juga bukan merupakan pemutihan mengingat fasilitas ini hanya mengurangi atau menghapus sanksi tanpa mengurangi pokok pajak yang harus dibayar.
"Sekali lagi, ini bukan pemutihan karena pokok pajak dari apa yang terutang itu tetap harus dilunasi. Yang diberikan penghapusan atau pengurangan adalah sanksi yang perlu dibayar. Lunasi pokoknya dan jangan dibayar dulu sanksinya," ujar Neilmaldrin.
Sebagai informasi, penyelenggaraan pengurangan atau penghapusan sanksi diselenggarakan sejalan dengan kewenangan yang termuat dalam Pasal 27A PMK 71/2026. Pasal ini memberikan kewenangan kepada dirjen pajak untuk mengurangi atau menghapus sanksi dalam rangka mendorong perekonomian nasional.
Pengurangan atau penghapusan sanksi diberikan bila wajib pajak menyampaikan permohonan paling lambat 1 Oktober 2028.
Permohonan pengurangan sanksi bisa diajukan bila wajib pajak memenuhi persyaratan pada Pasal 23 dan Pasal 24 PMK 118/2024 s.t.d.d. PMK 71/2026 serta memenuhi persyaratan pada Diktum Keempat KEP-239/PJ/2026.
Keempat syarat dimaksud yakni:



