BERITA TERKINI


JAKARTA, DDTCNews - Sejumlah wajib pajak badan harus beralih dari rezim PPh final UMKM dan menghitung PPh terutang berdasarkan ketentuan umum mulai tahun pajak 2027.
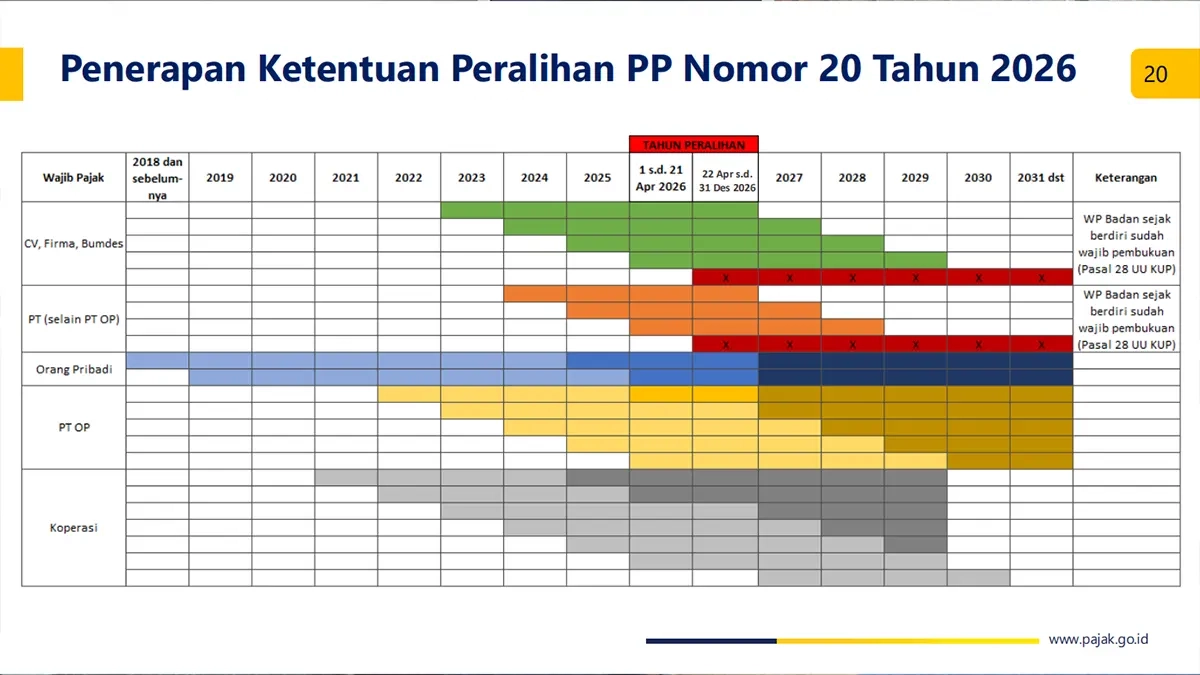
Sebagaimana diatur dalam Pasal II Peraturan Pemerintah (PP) 20/2026, wajib pajak badan berbentuk persekutuan komanditer (CV), firma, perseroan terbatas (PT) selain perseroan perorangan, dan BUMDes masih dapat memanfaatkan PPh final UMKM sesuai dengan PP 55/2022 hingga masa pemanfaatan fasilitas berakhir.
"Wajib pajak badan berbentuk CV; firma; PT selain perseroan perorangan yang didirikan oleh 1 orang; atau BUMDes, yang berdasarkan ketentuan PP 55/2022...jangka waktu tertentu pengenaan PPh yang bersifat finalnya belum berakhir, dapat dikenai PPh yang bersifat final sampai dengan jangka waktu tertentu tersebut berakhir, sepanjang wajib pajak memenuhi kriteria untuk dikenai PPh yang bersifat final berdasarkan PP 55/2022," bunyi Pasal II Angka 1 huruf e PP 20/2026, dikutip pada Rabu (11/11/2026).
Berdasarkan Pasal 59 PP 55/2022, wajib pajak badan berbentuk CV, firma, dan BUMDes dapat memanfaatkan PPh final UMKM paling lama 4 tahun pajak, sedangkan PT paling lama 3 tahun pajak.
Setelah jangka waktu tersebut berakhir, CV, firma, PT, dan BUMDes tidak lagi berhak memanfaatkan skema PPh final UMKM dan wajib memenuhi kewajiban perpajakannya berdasarkan ketentuan umum.
Berdasarkan ketentuan jangka waktu dalam PP 55/2022, PT yang telah memanfaatkan PPh final UMKM sejak tahun pajak 2024 harus beralih ke ketentuan umum mulai tahun pajak 2027.
Sementara itu, CV, firma, dan BUMDes yang telah memanfaatkan PPh final UMKM sejak tahun pajak 2023 harus beralih ke ketentuan umum mulai tahun pajak 2027.
Melalui PP 20/2026 yang mengubah PP 55/2022, pemerintah membatasi pemanfaatan PPh final UMKM hanya bagi wajib pajak orang pribadi, perseroan perorangan, dan koperasi.
Wajib pajak orang pribadi dan perseroan perorangan dapat memanfaatkan PPh final UMKM tanpa batas waktu sepanjang omzet wajib pajak tersebut belum melebihi Rp4,8 miliar dalam 1 tahun pajak. Sementara itu, koperasi dapat memanfaatkan PPh final UMKM paling lama 4 tahun pajak.
"Wajib pajak dalam negeri yang memiliki peredaran bruto tertentu yang dikenai PPh bersifat final sebagaimana dimaksud dalam Pasal 56 ayat (1) merupakan wajib pajak orang pribadi; dan wajib pajak badan berbentuk perseroan perorangan yang didirikan oleh 1 orang dan koperasi, yang menerima atau memperoleh penghasilan dengan peredaran bruto tidak melebihi Rp4,8 miliar dalam 1 tahun pajak," bunyi Pasal 57 ayat (1) PP 20/2026. (rig)



