BERITA TERKINI





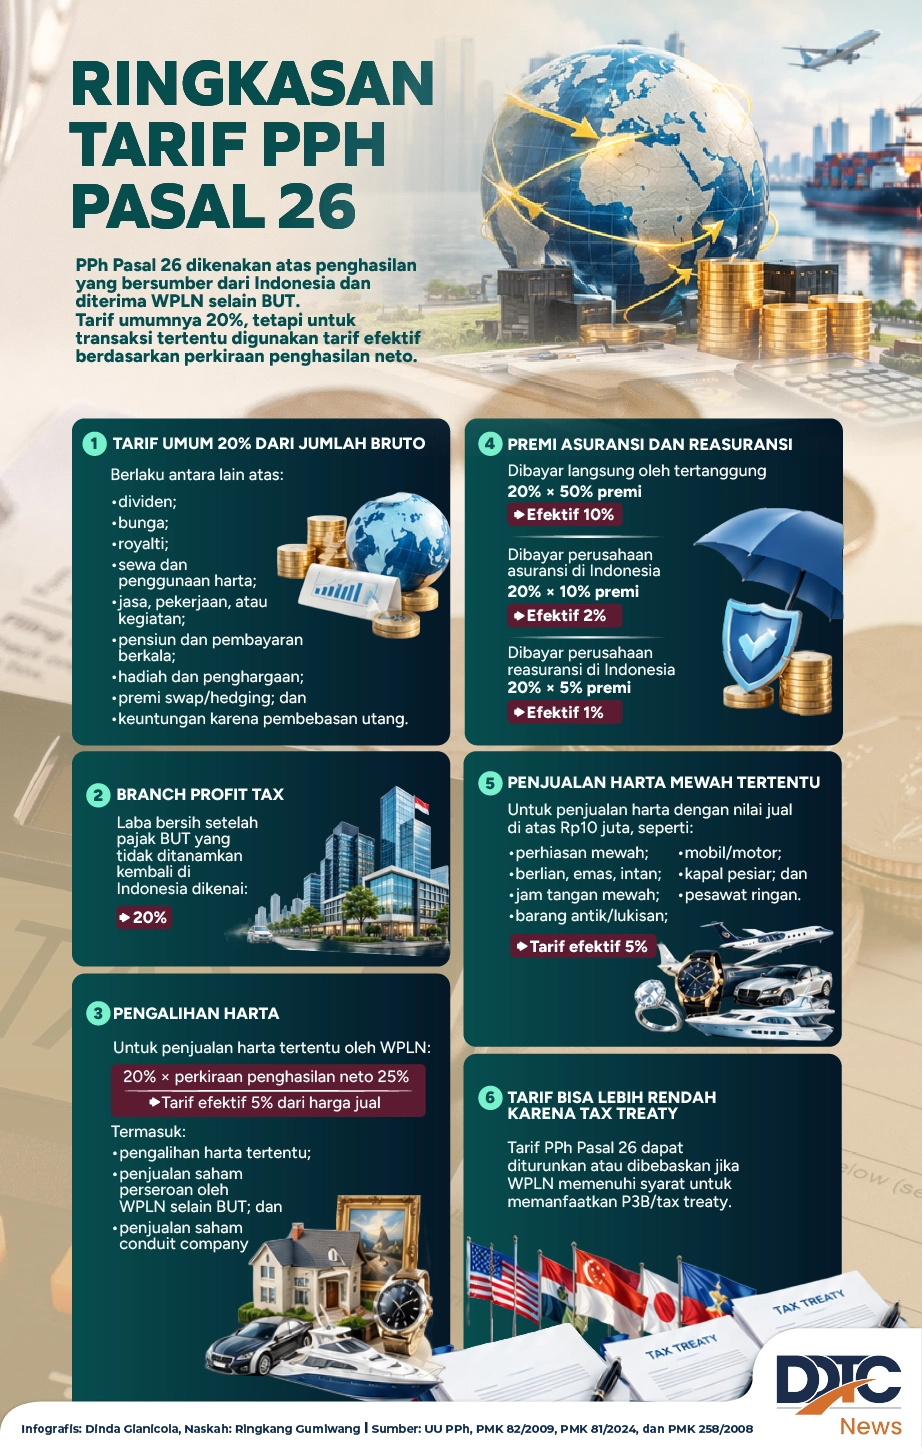
PPh Pasal 26 dikenakan atas penghasilan yang bersumber dari Indonesia dan diterima WPLN selain BUT. Tarif umum sebesar 20% dari jumlah bruto berlaku antara lain atas dividen, bunga, royalti, sewa, jasa, hadiah, dan pembebasan utang.
Untuk transaksi tertentu, berlaku tarif efektif berbeda. Pengalihan harta tertentu dan penjualan harta mewah tertentu dikenai tarif efektif 5%, sedangkan premi asuransi dan reasuransi dapat dikenai tarif efektif 10%, 2%, atau 1% sesuai pihak yang membayar.
Sementara itu, laba bersih setelah pajak BUT yang tidak ditanamkan kembali di Indonesia dikenai branch profit tax 20%. Tarif PPh Pasal 26 juga dapat diturunkan atau dibebaskan jika WPLN memenuhi syarat untuk memanfaatkan P3B/tax treaty.



