BERITA TERKINI






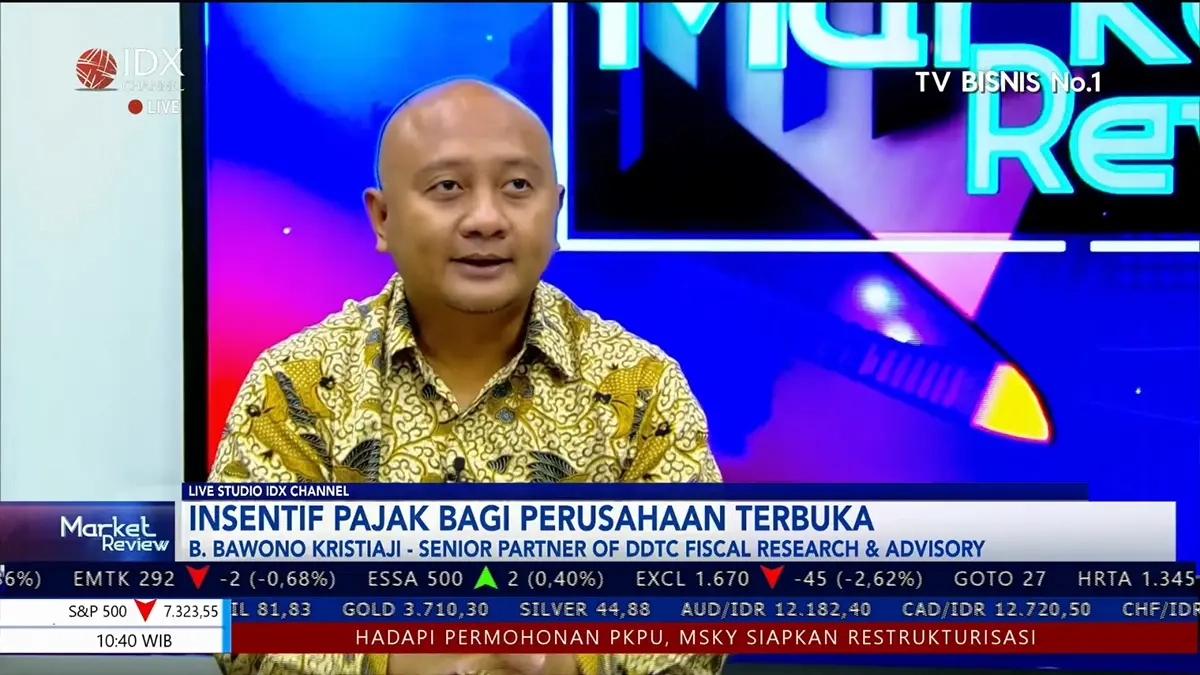
JAKARTA, DDTCNews - Insentif pajak dinilai menjadi salah satu instrumen fiskal yang dapat menggairahkan pendanaan di pasar modal serta mendorong minat perusahaan melakukan initial public offering (IPO).
Senior Partner DDTC Fiscal Research & Advisory Bawono Kristiaji mengatakan pemerintah telah memberikan insentif berupa pengurangan tarif PPh badan sebesar 3 poin persentase bagi perusahaan terbuka yang memenuhi persyaratan. Sayang, perusahaan yang memanfaatkan insentif tersebut belum cukup banyak.
"Ternyata kalau kita lihat, yang memanfaatkan pengurangan tarif PPh badan ini hanya sekitar 20-25% dari emiten yang melantai di bursa. Kenapa? Karena salah satu aspek yang sering dikeluhkan adalah porsi free float 40% yang ternyata cukup besar bagi perusahaan," ujarnya dalam Market Review IDX Channel, Kamis (19/11/2026).
Merujuk pada Pasal 65 PP 55/2022 s.t.d.d. PP 20/2026, Bawono menjelaskan wajib pajak badan harus memenuhi 3 persyaratan untuk memperoleh tarif PPh badan sebesar 19%, lebih rendah ketimbang tarif umum sebesar 22%.
Pertama, perusahaan berbentuk perseroan terbuka. Kedua, paling sedikit 40% dari keseluruhan saham yang disetor diperdagangkan di bursa efek di Indonesia. Ketiga, memenuhi persyaratan tertentu. Persyaratan tertentu yang dimaksud mencakup:
Bawono menyampaikan bahwa perusahaan terbuka menilai persyaratan kepemilikan saham publik sebesar 40% cukup memberatkan. Akibatnya, masih sedikit perusahaan yang mampu memenuhi persyaratan tersebut untuk menikmati insentif pengurangan tarif PPh badan.
"Dari sisi perusahaan, ada wait and see atau keraguan untuk benar-benar menyerahkan 40% sahamnya kepada publik. Kalau kita lihat dari studi komparasi, sebenarnya free float 40% ini juga termasuk tertinggi di dunia," tuturnya.
Bawono menuturkan beberapa negara, seperti Turki, Bangladesh, dan Tanzania, telah menawarkan insentif pajak serupa dengan persyaratan free float. Namun, batas free float di kedua negara tersebut hanya 25%, lebih rendah dibandingkan dengan Indonesia.
Berkaca pada kondisi tersebut, Bawono menilai pemerintah dapat mempertimbangkan pengurangan tarif PPh badan secara bertingkat (gradual) berdasarkan porsi saham publik (free float). Dengan skema ini, besaran insentif tidak hanya ditentukan berdasarkan satu tarif pengurangan (single rate).
Dia mencontohkan emiten dengan free float sebesar 15%-25% dapat memperoleh pengurangan tarif PPh badan dengan besaran tertentu. Sementara itu, emiten dengan free float sebesar 25%-30% dapat memperoleh pengurangan tarif yang lebih besar.
"Tadi kan persyaratannya single rate. Nah, kenapa tidak dibuat gradual. Jadi misalkan free float atau kepemilikan saham di publiknya itu 15-25% dikasih reduce rate sekian. Lalu, kepemilikan saham 25%-30% dikasih reduce rate berapa, dan seterusnya. Ini justru membuat orang tidak melihat suatu target terlalu jauh sehingga mereka bisa pelan-pelan bisa ke sana," katanya.
Selain pengurangan tarif PPh badan secara bertingkat, Bawono mengusulkan fasilitas supertax deduction. Menurutnya, calon emiten membutuhkan fasilitas pengurangan penghasilan bruto atas biaya yang dikeluarkan untuk mempersiapkan penawaran umum perdana saham atau IPO.
"Supertax deduction sebenarnya sudah diterapkan untuk kegiatan vokasi dan litbang. Kenapa tidak diberikan untuk kegiatan pre-IPO? Ini bisa dikaji lebih lanjut, karena terus terang ini menarik bagi perusahaan karena ternyata keputusan untuk melantai di bursa dipengaruhi ada biaya-biaya yang harus ditanggung di awal," tuturnya.
Pemerintah juga dapat mengevaluasi pengenaan PPh final 0,1% atas transaksi penjualan saham di bursa efek sebagaimana diatur dalam Pasal 244 PMK 81/2024 s.t.d.d. PMK 1/2026. Evaluasi bisa digunakan untuk memahami perilaku emiten serta menilai efektivitas berbagai insentif pajak yang diberikan.
Secara keseluruhan, Bawono berpandangan insentif pajak dapat meningkatkan minat perusahaan untuk melantai di bursa. Selain itu, penyempurnaan regulasi juga dapat mendorong pendalaman pasar modal ke depan.
Dia berharap para pemangku kepentingan, termasuk Bursa Efek Indonesia (BEI), Otoritas Jasa Keuangan (OJK), dan Kementerian Keuangan (Kemenkeu), dapat duduk bersama untuk menentukan skenario insentif pajak yang paling tepat.
Langkah tersebut diperlukan untuk mendorong pembiayaan, meningkatkan likuiditas, memperdalam pasar modal, serta mendukung pencapaian target Rencana Pembangunan Jangka Menengah Nasional (RPJMN).
"Dengan semangat tersebut, saya optimistis ini bisa dijalankan. Jadi, punya peta jalan yang holistik dan apa yang menjadi kendala, solusi, dan apa yang bisa diberikan oleh pemerintah kepada para pelaku usaha yang melantai di bursa," katanya. (rig)



