BERITA TERKINI





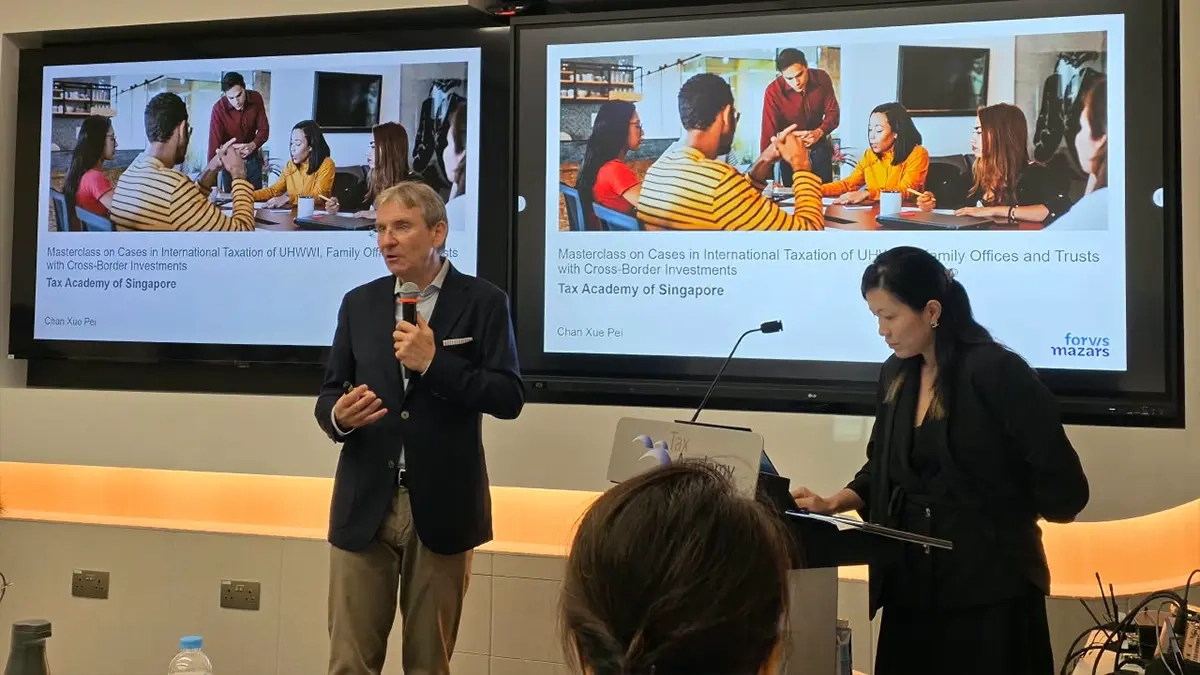
SINGAPURA, DDTCNews - Pengelolaan kekayaan individu yang memiliki kekayaan sangat tinggi (ultra-high-net-worth individuals/UHNWI) menghadapi persoalan perpajakan yang makin kompleks, terutama ketika anggota keluarga dan asetnya tersebar di berbagai negara.
Profesor dari University of Liechtenstein Martin Wenz menjelaskan mobilitas UHNWI dan anggota keluarganya menjadi salah satu faktor yang perlu diperhatikan dalam perencanaan pajak internasional. Sebab, keputusan yang diambil anggota keluarga dapat menimbulkan implikasi pajak di berbagai yurisdiksi.
Hal tersebut menjadi salah satu pembahasan dalam program Masterclass on Cases in International Taxation of UHNWI, Family Offices and Trusts with Cross-Border Investments yang diikuti Senior Specialist DDTC Consulting Jason Renaldy di Singapura pada 29–30 Oktober 2026.
Pada hari pertama program tersebut, salah satu topik yang diangkat adalah mengenai berbagai faktor yang melatarbelakangi pentingnya perencanaan pajak bagi UHNWI.
Pertama, faktor mobilitas. Mobilitas ini tidak hanya berkaitan dengan UHNWI itu sendiri, tetapi juga anggota keluarganya. Kompleksitas muncul karena perencanaan tidak lagi hanya mempertimbangkan kebutuhan dan keinginan satu orang, tetapi juga anggota keluarga dari berbagai generasi yang tinggal di yurisdiksi berbeda.
Oleh karena itu, berbagai keputusan yang diambil keluarga dapat menimbulkan implikasi pajak yang signifikan bagi UHNWI. Kondisi ini menyebabkan struktur perpajakan yang telah ada perlu ditinjau kembali sehingga tetap sesuai dengan tujuan keluarga di tengah perubahan keadaan.
Kedua, faktor reputasi negara yang menjadi lokasi pendirian family office. Martin menjelaskan hubungan antara negara-negara anggota Organisation for Economic Co-operation and Development (OECD) dan yurisdiksi dalam daftar hitam pajak Uni Eropa (EU Tax Blacklist).
Menurutnya, secara historis, negara-negara yang masuk dalam daftar tersebut beserta pemilik entitas yang berada di dalamnya cenderung mendapat stigma negatif di kalangan negara-negara anggota OECD.
Faktor reputasi dan sistem perpajakan yang relatif sederhana di negara-negara tersebut dapat memengaruhi keandalan data dan informasi yang dilaporkan.
Martin menekankan sistem perpajakan yang andal merupakan faktor penting untuk membangun kepercayaan. Tanpa keandalan tersebut, suatu negara akan kesulitan membangun landasan yang memungkinkan sistem perpajakannya diteliti dan dievaluasi secara kritis.
Dia kemudian membahas standar minimum global sebagai salah satu cara bagi suatu negara untuk menunjukkan komitmennya dalam memperbaiki aspek tersebut.
Namun, dia mengakui penerapan standar minimum global memerlukan biaya besar, tetapi juga dapat memberikan manfaat. Menurutnya, konsep pajak minimum global (global minimum tax/GMT) merupakan mekanisme pengaman (backstop mechanism).
Mekanisme tersebut pada dasarnya berfungsi ketika pengenaan pajak atas penghasilan tidak mencapai tingkat minimum yang dipersyaratkan.
Pembahasan kemudian berlanjut pada penerapan Pilar 2 (Pillar Two) dan dampaknya terhadap family office. Partner di Dentons Rodyk & Davidson LLP Kevin Ng menjelaskan Undertaxed Profits Rule (UTPR) dalam konteks GMT dapat menjadi mekanisme untuk memastikan pengenaan pajak minimum, termasuk ketika terdapat yurisdiksi yang tidak menerapkan GMT.
Melalui UTPR, entitas dalam grup perusahaan multinasional yang berada di yurisdiksi yang menerapkan aturan tersebut dapat dikenai pajak tambahan atas laba yang dikenai pajak rendah di yurisdiksi lain dalam grup yang sama.
Jika suatu negara tidak menerapkan GMT, hak pemajakan atas laba yang dikenai pajak rendah dapat beralih ke negara lain yang menerapkan aturan tersebut. Kondisi ini berpotensi merugikan negara yang tidak menerapkan GMT karena sebagian hak pemajakannya beralih ke yurisdiksi lain.
Penjelasan tersebut memberikan gambaran mengenai GMT dari sudut pandang yang relatif sederhana. Sebab, tidak semua negara menerapkan GMT dan tidak semua perusahaan multinasional memiliki entitas di negara yang menerapkan aturan tersebut.
Namun, persoalannya menjadi lebih kompleks ketika diterapkan pada family office. Perencanaan pajak tidak hanya perlu mempertimbangkan yurisdiksi tempat anggota keluarga berdomisili, tetapi juga yurisdiksi tempat investasi mereka berada.
Kevin menjelaskan dampak Pilar 2 juga dapat meluas ke perwalian keluarga (family trust) karena perwalian tersebut dapat memenuhi definisi entitas.
Salah satu aspek yang perlu diperhatikan adalah kemungkinan suatu family trust dikategorikan sebagai entitas induk utama (ultimate parent entity/UPE).
Agar suatu entitas dapat memenuhi kriteria sebagai UPE, tidak boleh ada entitas lain yang memiliki kepentingan pengendali (controlling interest) atas entitas tersebut, baik secara langsung maupun tidak langsung.
Hal ini pada gilirannya menimbulkan tantangan dalam menentukan ada atau tidaknya kepentingan pengendali. Penentuan tersebut dapat didasarkan pada kepemilikan yang sebenarnya maupun kondisi yang dianggap sebagai kepemilikan pengendali, termasuk berdasarkan IFRS 10.
Penerapan Pilar 2 membawa berbagai perubahan pada struktur perpajakan untuk memenuhi standar baru. Perubahan dan implikasi lebih lanjut akan dibahas pada hari kedua program.
Sebagai informasi, artikel reportase ini ditulis oleh Senior Specialist DDTC Consulting Jason Renaldy yang mengikuti program Masterclass on Cases in International Taxation of UHNWI, Family Offices and Trusts with Cross-Border Investments. Kegiatan tersebut digelar pada 29–30 Oktober 2026 di Singapura.
 Keterangan foto: Senior Specialist DDTC Consulting Jason Renaldy (kiri).
Perlu diketahui, keikutsertaan profesional DDTC dalam pelatihan tersebut merupakan bagian dari Human Resource Development Program (HRDP) yang secara konsisten dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada profesionalnya untuk mengikuti berbagai program pengembangan kompetensi, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program tersebut ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam mengatakan DDTC secara konsisten memberikan kesempatan kepada para profesionalnya untuk meningkatkan kompetensi melalui berbagai program pendidikan dan pelatihan, baik di dalam maupun luar negeri.
Menurutnya, keikutsertaan profesional DDTC dalam berbagai program tersebut diharapkan dapat memperluas wawasan sekaligus memperkuat kompetensi dalam mengikuti perkembangan ilmu pengetahuan dan praktik perpajakan di tingkat global. (rig)



