BERITA TERKINI





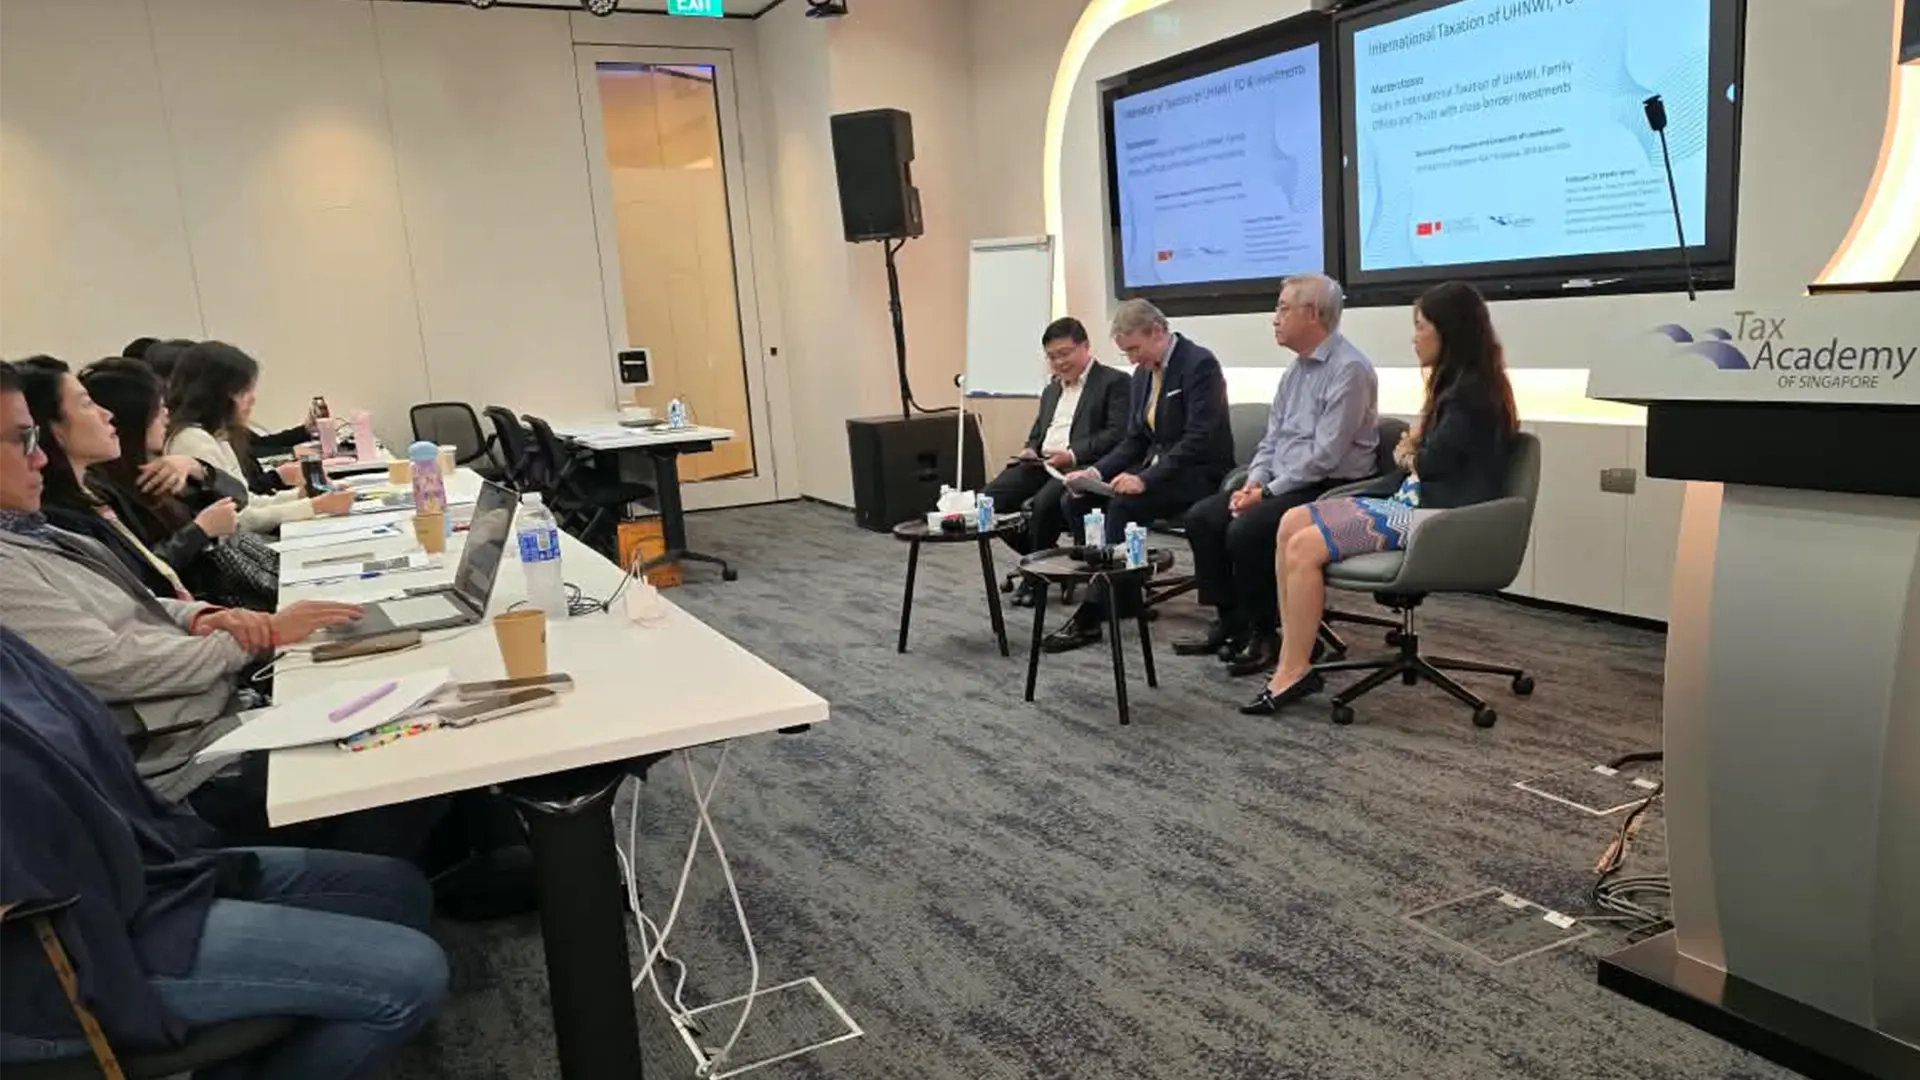
SINGAPURA, DDTCNews - Transparansi internasional dan strategi penyusunan struktur perpajakan bagi individu dengan kekayaan sangat tinggi (ultra-high-net-worth individual/UHNWI) menjadi bahasan utama dalam hari kedua program Masterclass on Cases in International Taxation of Ultra-High-Net-Worth-Individuals, Family Offices and Trusts with Cross-Border Investments di Singapura.
Senior Specialist DDTC Consulting Jason Renaldy berpartisipasi dalam program tersebut pada 29–30 Oktober 2026. Pembahasannya mencakup perkembangan standar transparansi global hingga berbagai strategi pengelolaan kekayaan lintas negara.
Pembahasan diawali dengan perkembangan transparansi internasional, khususnya melalui penerapan Foreign Account Tax Compliance Act (FATCA) dan Common Reporting Standard (CRS). Kedua program tersebut telah memberikan dampak signifikan terhadap kerahasiaan perbankan sehingga tidak ada struktur perpajakan yang dapat sepenuhnya menyembunyikan informasi keuangan.
Chief Operating Officer (COO) Family Office Tamarind Global Goh Eng Cher menjelaskan CRS terinspirasi dari keberhasilan FATCA yang kemudian dikembangkan untuk diterapkan secara global. Salah satu aspek penting dalam CRS adalah penentuan klasifikasi entitas sebagai financial institution (FI) atau passive non-financial entity (NFE).
Klasifikasi tersebut menentukan pihak yang bertanggung jawab memenuhi kewajiban pelaporan CRS. Apabila dikategorikan sebagai FI, suatu entitas bertanggung jawab melaksanakan kewajiban pelaporannya sendiri. Sebaliknya, apabila dikategorikan sebagai NFE, kewajiban pelaporan beralih kepada bank.
Mengingat setiap tingkatan dalam struktur perpajakan diperlakukan sebagai entitas yang terpisah, klasifikasi perlu dilakukan terhadap setiap entitas. Dalam praktiknya, akan lebih baik apabila entitas memenuhi kewajiban pelaporannya sendiri. Hal ini dapat membantu memastikan konsistensi informasi sekaligus menghindari pelaporan berulang atau informasi yang saling bertentangan, terutama terkait wali amanat (trustee), pelindung (protector), dan penerima manfaat (beneficiary).
Pembahasan juga menyinggung perkembangan CRS 2.0 yang mencakup berbagai bentuk mata uang elektronik, termasuk mata uang kripto (cryptocurrency). Selain itu, transparansi kepemilikan manfaat (beneficial ownership) menjadi perhatian penting karena otoritas perlu mengidentifikasi individu yang benar-benar mengendalikan suatu entitas, bukan hanya pihak yang tercatat sebagai pemilik secara hukum.
Selanjutnya, program membahas sejumlah studi kasus yang dipaparkan Partner sekaligus Co-Head of Private Wealth di Allen & Gledhill LLP Han Junwei. Studi kasus tersebut melibatkan UHNWI dari sejumlah negara, termasuk China, Malaysia, dan Indonesia. Sebelum membahas setiap kasus, Junwei memberikan pengantar mengenai sistem perpajakan di negara-negara tersebut.
Untuk Indonesia, Junwei memulai pembahasan dengan kasus dasar, yaitu wajib pajak yang secara langsung memiliki investasi di luar negeri. Dalam kondisi tersebut, penghasilan wajib pajak dikenai tarif pajak progresif hingga 35%.
Penggunaan perusahaan investasi privat (private investment company/PIC) luar negeri tidak serta-merta mengubah perlakuan pajaknya. Pasalnya, ketentuan controlled foreign corporation (CFC) memungkinkan pengenaan pajak atas dividen yang dianggap telah didistribusikan kepada wajib pajak dalam negeri Indonesia (deemed dividend), meskipun distribusi sebenarnya belum dilakukan.
Penambahan perwalian (trust) pada struktur PIC juga tidak menghilangkan penerapan ketentuan CFC. Hal ini sejalan dengan ketentuan dalam PMK 107/2017. Selain itu, Indonesia menerapkan pendekatan look-through yang memungkinkan otoritas pajak mempertimbangkan hingga ke pemilik atau penerima manfaat dari suatu struktur.
Kendati demikian, penggunaan PIC dapat membantu mengatasi persoalan pajak warisan (estate tax), khususnya yang berkaitan dengan lokasi aset investasi. Struktur tersebut juga berpotensi menyederhanakan proses pengurusan warisan (probate) karena aset yang diwariskan berupa saham dalam satu perusahaan.
Junwei juga menjelaskan penggunaan private placement life insurance (PPLI) yang sebelumnya menjadi salah satu pilihan populer bagi UHNWI Indonesia dalam mengelola kekayaan. Melalui struktur ini, aset dialihkan kepada perusahaan asuransi sehingga tidak lagi ditempatkan pada CFC. Dengan demikian, struktur tersebut dapat menghindari penerapan ketentuan CFC sekaligus memanfaatkan fasilitas pembebasan pajak yang berkaitan dengan asuransi jiwa.
Namun, pemberlakuan UU Cipta Kerja mengubah ketentuan pembebasan pajak atas pembayaran asuransi. Pembebasan pajak kini dibatasi pada pembayaran yang timbul akibat kecelakaan, penyakit, atau kematian. Perubahan ini membuat PPLI relatif kurang menarik dibandingkan dengan alternatif struktur lainnya.
Di sisi lain, pemberlakuan UU Omnibus tersebut membuka peluang penyusunan struktur perpajakan melalui skema investasi kembali dividen. Melalui PIC, subjek pajak dalam negeri Indonesia dapat memperoleh pembebasan pajak atas dividen luar negeri dengan menginvestasikan kembali 30% dari dividen tersebut di Indonesia selama 3 tahun. Skema ini dapat diterapkan pada berbagai jenis investasi yang memenuhi persyaratan, mulai dari deposito bank hingga saham perusahaan Indonesia.
Namun, terdapat risiko apabila PIC dikendalikan oleh subjek pajak dalam negeri Indonesia. Dalam kondisi tersebut, PIC berpotensi dianggap sebagai subjek pajak dalam negeri apabila tempat manajemen efektif (place of effective management/PoEM) berada di Indonesia. Akibatnya, tujuan pembentukan struktur luar negeri tersebut dapat tidak tercapai.
Sebagai alternatif, Junwei membahas penggunaan struktur dana Singapura (Singapore fund structure). Struktur ini memungkinkan PoEM ditempatkan secara jelas di Singapura sehingga dapat mengatasi persoalan pengategorian entitas sebagai subjek pajak dalam negeri Indonesia.
Selain itu, struktur tersebut berpotensi memberikan akses terhadap manfaat perjanjian penghindaran pajak berganda (P3B) serta insentif pajak berdasarkan Section 130 bagi dana investasi di Singapura. Secara teori, pendekatan serupa juga dapat diterapkan di negara lain yang menawarkan perlakuan pajak menguntungkan sesuai dengan kebutuhan UHNWI.
Struktur lainnya yang makin diminati UHNWI Indonesia adalah variable capital company (VCC) di Singapura. VCC merupakan struktur perusahaan yang memiliki sejumlah subdana (sub-funds). Menurut Junwei, meskipun subjek pajak dalam negeri Indonesia menerima 100% manfaat dari salah satu subdana, kondisi tersebut belum tentu memenuhi definisi CFC. Pasalnya, persentase manfaat dari suatu subdana tidak serta-merta mencerminkan persentase kepemilikan saham atas VCC secara keseluruhan. Meski demikian, aspek tersebut masih memerlukan kajian lebih lanjut.
Dalam pembahasan mengenai China, program turut menyinggung perkembangan Announcement No. 21 yang mengatur perlakuan pajak atas perwalian luar negeri (offshore trust). Ketentuan tersebut mencakup lima kondisi yang dapat memicu pengenaan pajak, yaitu pembentukan atau penyetoran aset, kepemilikan atau keuntungan yang belum didistribusikan, distribusi, perubahan status, dan pengakhiran perwalian.
Secara umum, China memiliki pendekatan yang kurang mendukung penggunaan offshore trust. Bahkan, apabila salah satu pemberi aset (settlor) merupakan penduduk China, seluruh perwalian dapat dianggap memiliki status penduduk China tanpa mempertimbangkan status penduduk pemberi aset lainnya.
Di luar aspek perpajakan, penyusunan struktur kekayaan juga perlu mempertimbangkan perlindungan aset (asset protection) dan perencanaan suksesi (succession planning). Kedua aspek tersebut mencakup perlindungan kekayaan dari klaim kreditur dan sengketa perkawinan, pengaturan pembagian kekayaan antarkeluarga, hingga penentuan kepemimpinan dalam bisnis keluarga.
Setelah pandemi Covid-19, perencanaan suksesi dan mobilitas internasional juga makin mendapat perhatian. Dalam konteks ini, Singapura makin dipandang sebagai tempat yang aman untuk menyimpan dan mengelola kekayaan (safe haven), seiring dengan meningkatnya reputasinya selama pandemi.
Sebagai informasi, artikel reportase ini ditulis oleh Senior Specialist DDTC Consulting Jason Renaldy yang mengikuti program Masterclass on Cases in International Taxation of UHNWI, Family Offices and Trusts with Cross-Border Investments. Kegiatan tersebut digelar pada 29–30 Oktober 2026 di Singapura.
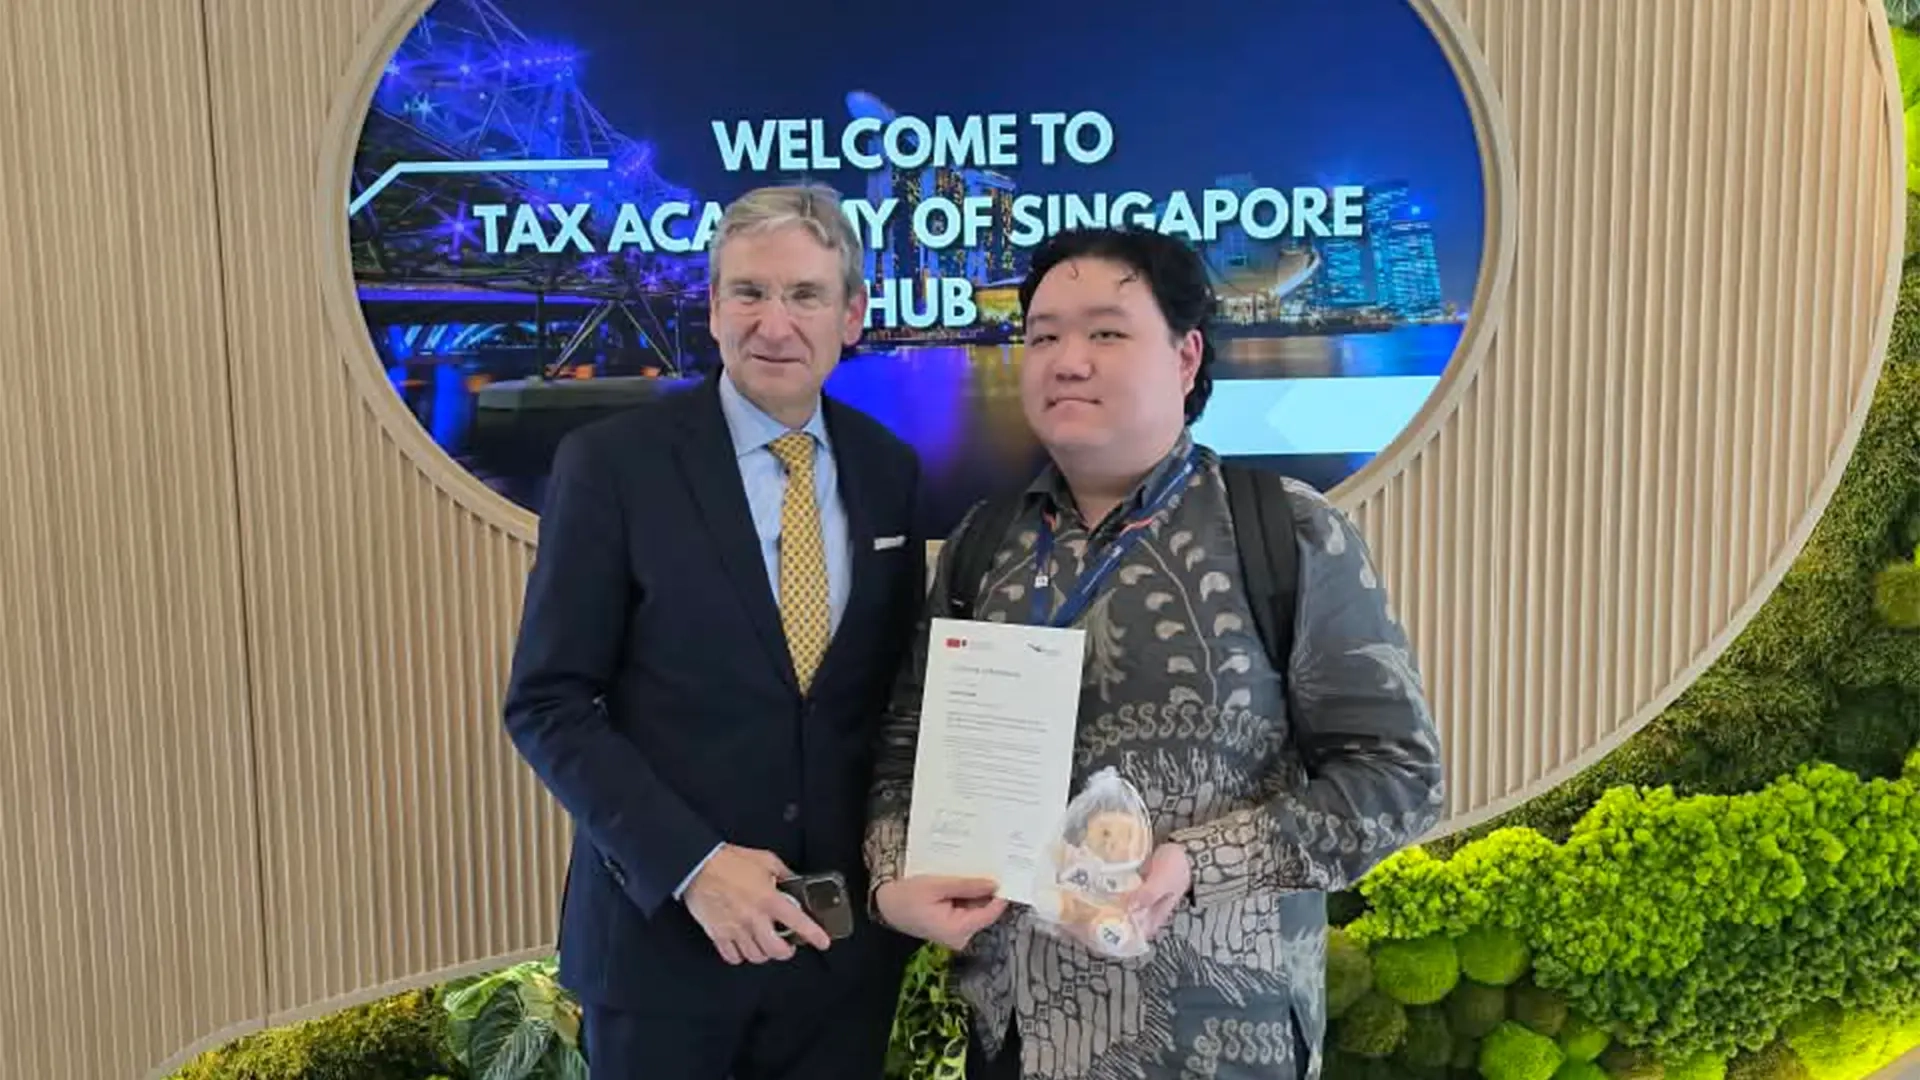
Profesor dari University of Liechtenstein Martin Wenz (kiri) dan Senior Specialist DDTC Consulting Jason Renaldy (kanan).
Perlu diketahui, keikutsertaan profesional DDTC dalam pelatihan tersebut merupakan bagian dari Human Resource Development Program (HRDP) yang secara konsisten dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada profesionalnya untuk mengikuti berbagai program pengembangan kompetensi, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program tersebut ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam mengatakan DDTC secara konsisten memberikan kesempatan kepada para profesionalnya untuk meningkatkan kompetensi melalui berbagai program pendidikan dan pelatihan, baik di dalam maupun luar negeri.
Menurutnya, keikutsertaan profesional DDTC dalam berbagai program tersebut diharapkan dapat memperluas wawasan sekaligus memperkuat kompetensi dalam mengikuti perkembangan ilmu pengetahuan dan praktik perpajakan di tingkat global. (dik)



