BERITA TERKINI






SINGAPURA, DDTCNews - Di tengah pesatnya perkembangan ekosistem bisnis digital global, strategi kepemilikan kekayaan intelektual (intellectual property/IP) kini tak lagi sekadar menyangkut legalitas lokal, tetapi juga menjadi bagian dari strategi bisnis lintas batas. Perusahaan multinasional pun makin progresif dalam memisahkan kepemilikan hukum (legal ownership) dan kepemilikan ekonomis (economic ownership).
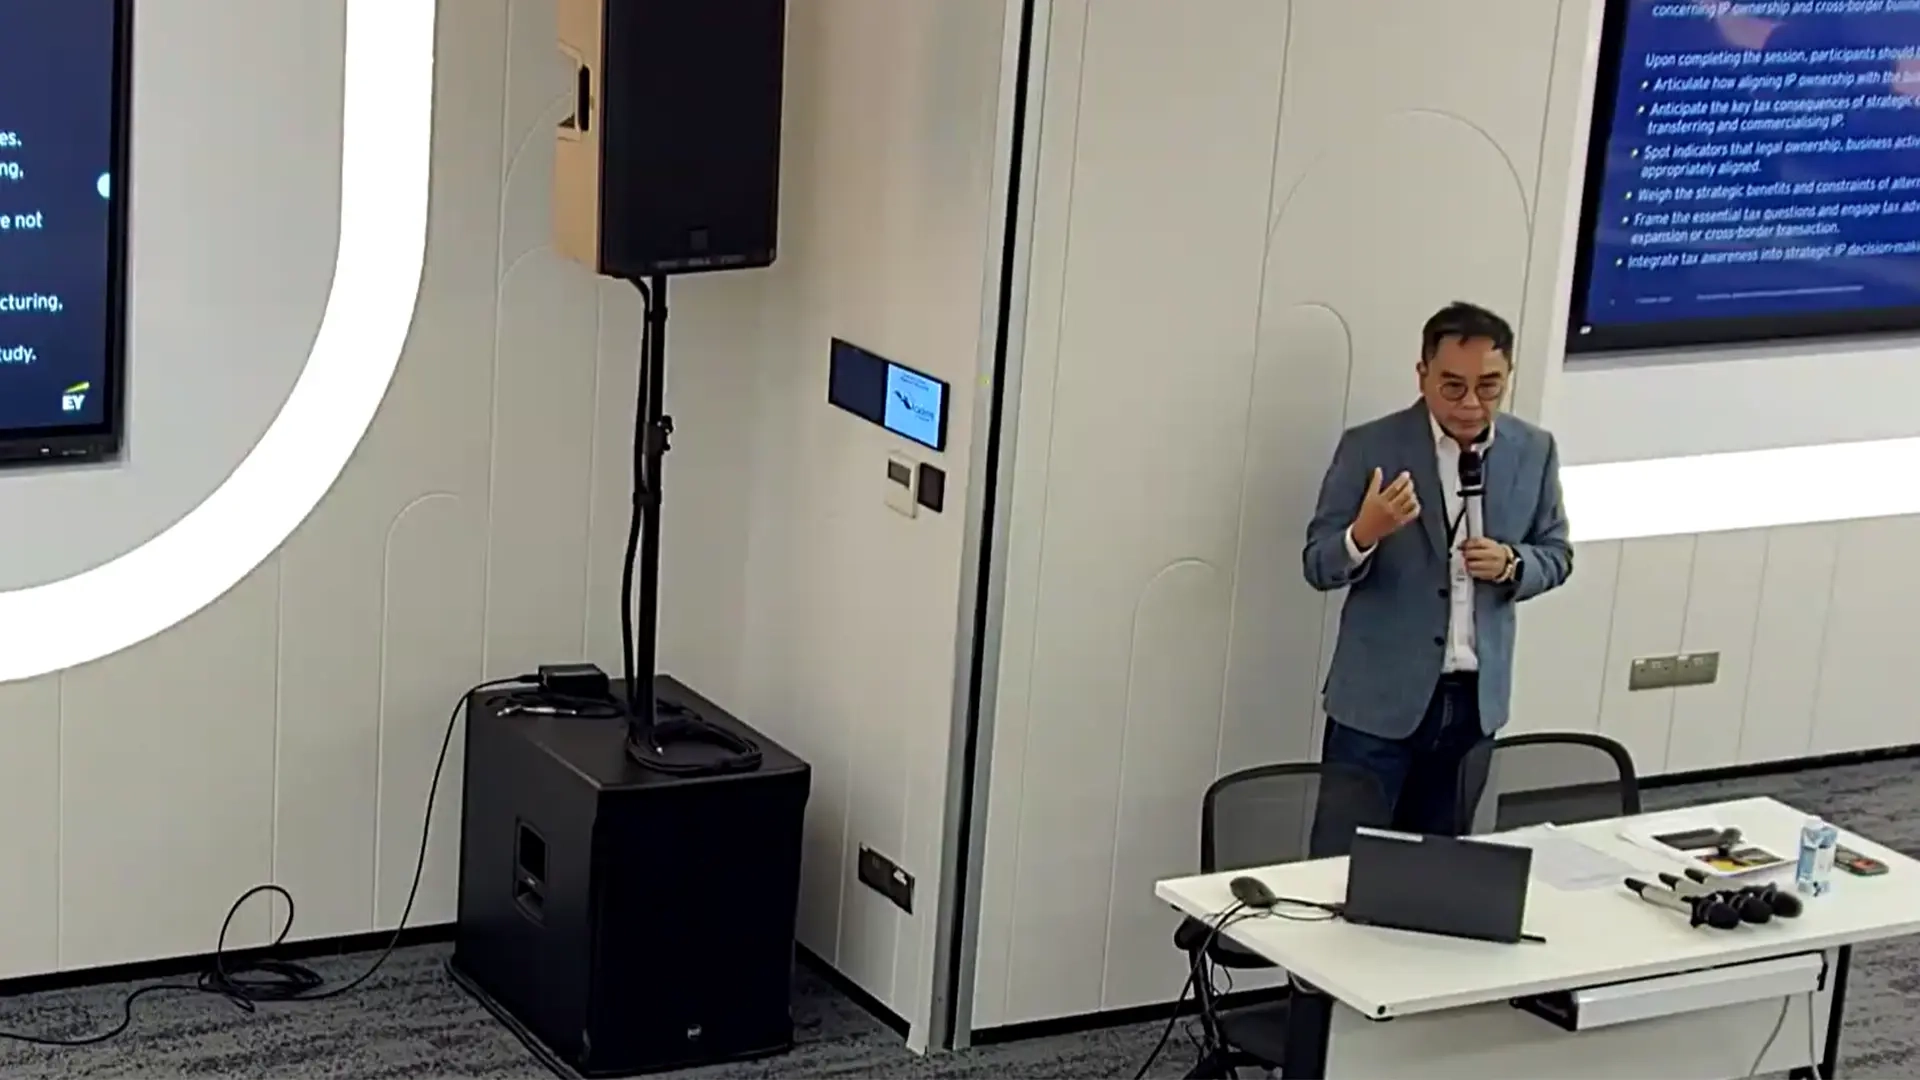
Poin tersebut mengemuka pada hari ketiga program Integrated IP, Valuation, and Tax (IIVT) Course for Decision Makers yang diselenggarakan oleh Tax Academy of Singapore. Sesi bertajuk Tax Structuring: Aligning IP/IA and Business Models tersebut dipaparkan oleh pakar perpajakan internasional Chester Wee.
Chester menjelaskan bahwa pada dekade lalu, perencanaan pajak atas IP cenderung dilakukan dengan menempatkan aset di yurisdiksi bebas pajak atau bertarif pajak rendah (offshore low-tax jurisdictions), seperti Bermuda atau British Virgin Islands (BVI). Namun, skema tradisional tersebut kini tidak lagi efektif.
"Otoritas pajak global saat ini lebih cerdik dengan menerapkan prinsip substance over form, yakni mengevaluasi substansi kegiatan ekonomi nyata ketimbang sekadar dokumen legal antarperusahaan," tegas Chester.
Dalam konteks perpajakan internasional dan transfer pricing, kepemilikan legal hanya berfokus pada entitas yang secara resmi terdaftar sebagai pemegang hak paten, merek dagang, atau hak cipta di lembaga pendaftaran. Sementara itu, kepemilikan ekonomis berfokus pada pihak yang menanggung risiko finansial, melakukan investasi, mengendalikan fungsi-fungsi krusial, serta mengambil keputusan strategis terkait eksploitasi IP.
Entitas yang memiliki kepemilikan ekonomis inilah yang secara substantif berhak menikmati laba residual (residual return) dari eksploitasi IP. Dalam praktik perpajakan modern, alokasi laba atau royalti didasarkan pada kepemilikan ekonomis tersebut.
Untuk menentukan kepemilikan ekonomis secara tepat, perusahaan perlu melalui empat langkah strategis.
Pertama, menganalisis kontribusi melalui kerangka DEMPE. Perusahaan harus menguraikan kontribusi setiap entitas dalam grup melalui fungsi development (pengembangan), enhancement (peningkatan), maintenance (pemeliharaan), protection (perlindungan), dan exploitation (eksploitasi). Entitas yang memegang peran dominan dalam pelaksanaan dan pengendalian fungsi DEMPE diakui sebagai pemilik ekonomis (economic owner).
Kedua, menguji pengendalian risiko dan keuangan (risk and financial control). Otoritas pajak membedakan penyedia modal (capital provider) dan pengelola risiko (risk manager). Perusahaan harus membuktikan keberadaan significant people functions, yaitu fungsi yang dijalankan oleh eksekutif atau tenaga ahli yang secara mandiri mengambil keputusan strategis terkait penelitian dan pengembangan (R&D) serta mitigasi risiko. Penyedia dana tanpa kendali operasional hanya berhak atas imbal hasil yang disesuaikan dengan risiko (risk-adjusted return), bukan seluruh laba residual.
Ketiga, menyelaraskan substansi ekonomi dengan kontrak antarperusahaan. Prinsip substance over form menuntut agar realitas operasional di lapangan sejalan dengan klausul kontrak. Perusahaan perlu menghindari penggunaan entitas cangkang (paper company) serta memastikan tersedianya kantor fisik, kegiatan operasional nyata, dan karyawan berkualifikasi di yurisdiksi tempat entitas terdaftar. Perjanjian lisensi dan alokasi royalti antarperusahaan (intercompany) juga harus diperbarui secara berkala.
Keempat, menyusun dokumentasi transfer pricing yang komprehensif dan mutakhir. Untuk menghadapi pemeriksaan otoritas pajak, perusahaan wajib menyusun dokumentasi transfer pricing (transfer pricing documentation/TP Doc) yang kuat guna membuktikan penentuan imbalan wajar (arm's length return). Bukti pendukung (audit trail), seperti risalah rapat direksi, catatan keputusan R&D, dan korespondensi proyek, harus disimpan secara rapi.
Dalam praktiknya, perdebatan kerap muncul mengenai lokasi substansi IP yang sesungguhnya: apakah cukup berada pada tingkat operasional atau harus mencakup tingkat manajerial?
Menanggapi pertanyaan apakah keberadaan seorang kepala riset dan pengembangan (head of R&D) di lokasi entitas pemilik IP sudah memadai, Chester menegaskan bahwa keberadaan head of R&D saja tidak cukup.
"Pengendalian fungsi DEMPE membutuhkan ekosistem kepemimpinan yang utuh, termasuk keterlibatan general manager (GM) Bisnis selaku pemegang kendali atas keputusan komersialisasi dan strategi eksploitasi IP di pasar," papar Chester.
Penempatan entitas pemilik IP di yurisdiksi tertentu, seperti Singapura, menuntut adanya ekosistem kepemimpinan yang utuh. Jika keputusan strategis dan pengendalian risiko utama tidak dilakukan di lokasi tersebut, otoritas pajak dapat mempertanyakan legitimasi substansi ekonomis entitas yang bersangkutan.
Salah satu kasus klasik yang kerap ditemui dalam rantai pasok global adalah pemisahan lokasi kegiatan riset teknis dan lokasi entitas pemilik IP. Sebagai contoh, sebuah grup perusahaan melakukan aktivitas R&D secara masif di India, sementara entitas pemilik IP berada di Singapura.
Dari perspektif perpajakan dan transfer pricing, terdapat tiga hal yang perlu diperhatikan.
Kebutuhan akan substansi ekonomi bukan sekadar formalitas untuk memenuhi kepatuhan pajak (tax compliance), melainkan juga berakar pada logika bisnis komersial.
Dalam transaksi lisensi yang wajar (arm's length transaction), pemegang lisensi tidak akan bersedia menyerahkan bagian laba terbesar kepada pemilik IP secara legal yang tidak memberikan kontribusi nyata dalam rantai nilai (value chain).
Pada akhirnya, pergeseran fokus dari kepemilikan legal menuju kepemilikan ekonomis mencerminkan logika bisnis dalam komersialisasi dan penciptaan nilai (value creation) yang sesungguhnya. Hal ini menjadi imperatif strategis bagi perusahaan multinasional yang ingin membangun struktur kekayaan intelektual yang tangguh, efisien, dan patuh pajak di era digital.
Sebagai informasi, artikel reportase ini ditulis oleh Manager DDTC Consulting Wulan Clara Kartini yang mengikuti program Integrated IP, Valuation & Tax (IIVT): A Strategic Toolkit for Decision-Makers. Kegiatan tersebut diselenggarakan pada 5–7 Oktober 2026 di Singapura.
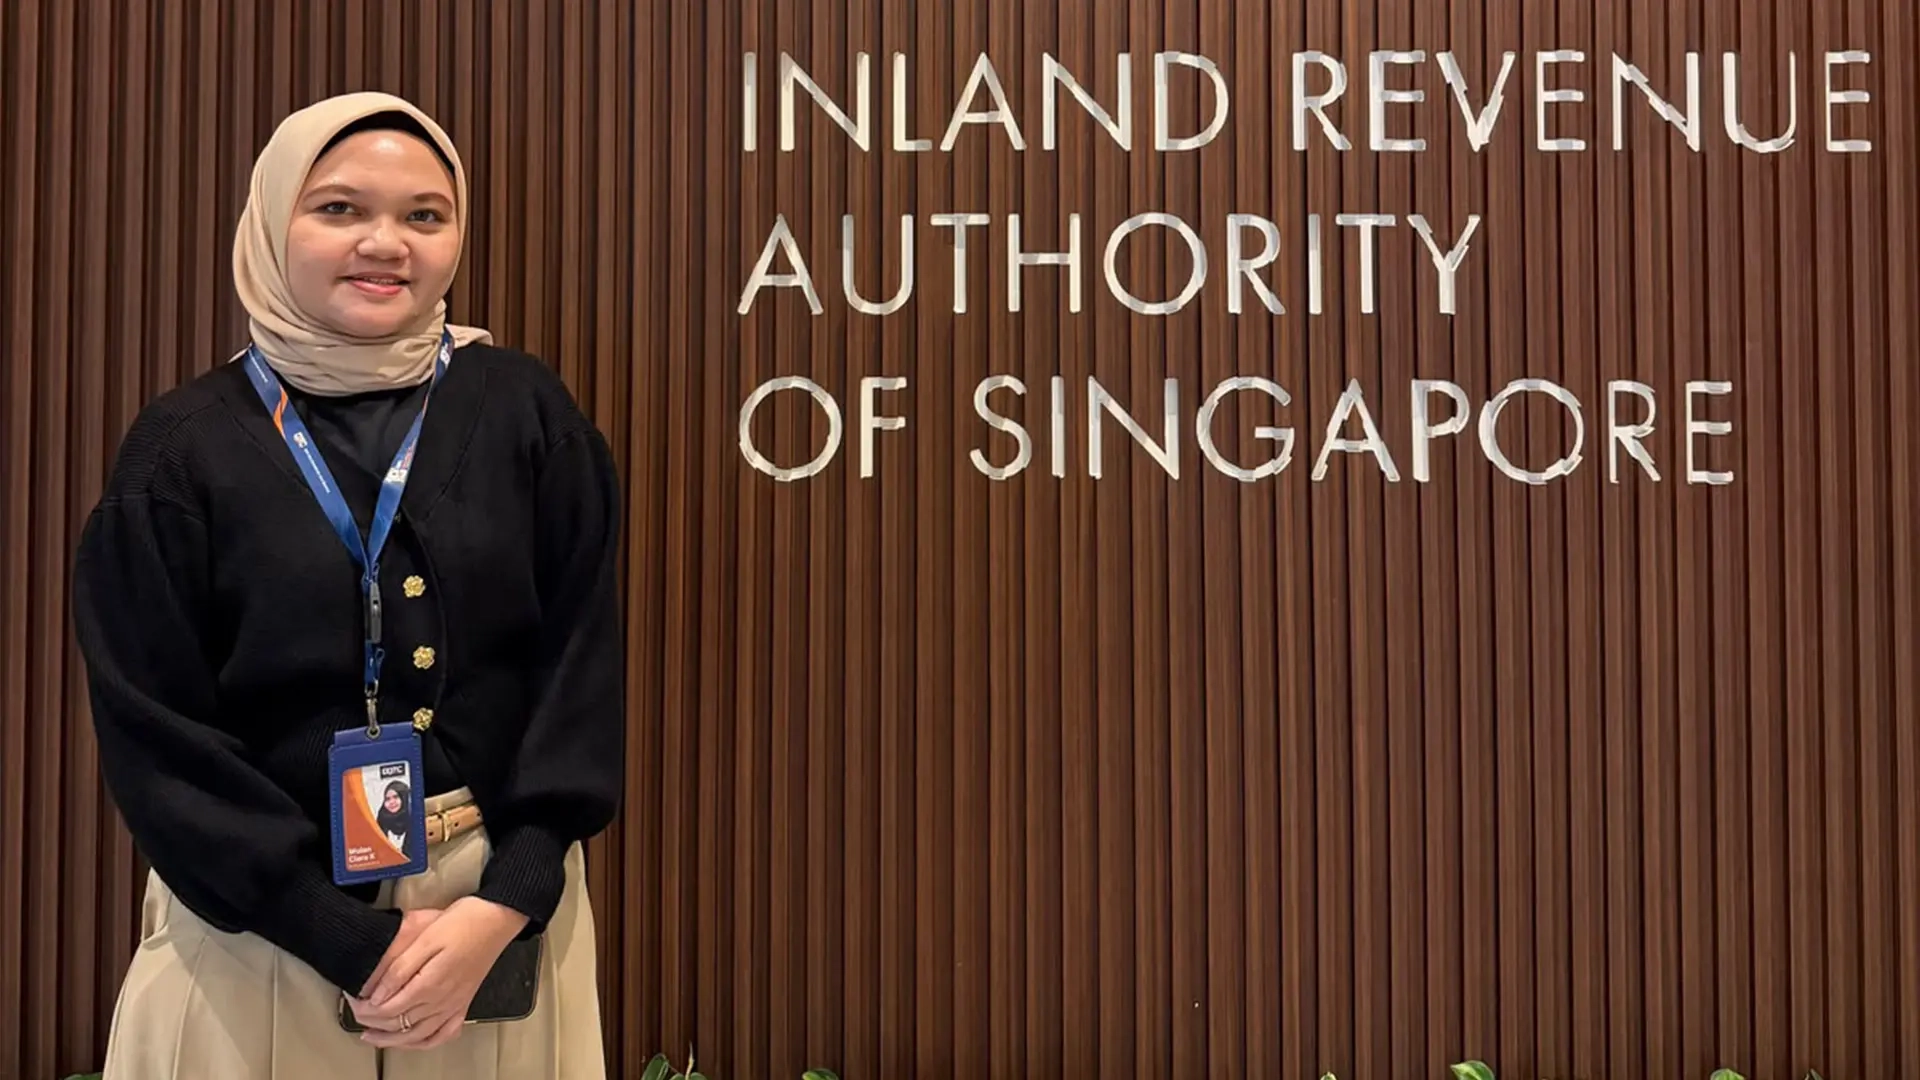
Selain Wulan, Senior Manager DDTC Consulting Khisi Armaya Dhora dan Muhammad Putrawal Utama juga mengikuti program IIVT. Keikutsertaan para profesional dalam pelatihan ini merupakan bagian dari Human Resource Development Program (HRDP) yang secara konsisten dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada profesionalnya untuk mengikuti berbagai program pengembangan kompetensi, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program tersebut ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam mengatakan DDTC secara konsisten memberikan kesempatan kepada para profesionalnya untuk meningkatkan kompetensi melalui berbagai program pendidikan dan pelatihan, baik di dalam maupun luar negeri.
Menurutnya, keikutsertaan profesional DDTC dalam berbagai program tersebut diharapkan dapat memperluas wawasan sekaligus memperkuat kompetensi dalam mengikuti perkembangan ilmu pengetahuan dan praktik perpajakan di tingkat global. (dik)



