BERITA TERKINI






ANALISIS fungsional menjadi bagian penting dalam penerapan prinsip kewajaran dan kelaziman usaha (PKKU) atas transaksi afiliasi. Dalam PMK 172/2023, analisis ini merupakan bagian dari tahapan identifikasi hubungan komersial dan/atau keuangan antara wajib pajak dan pihak afiliasi.
Identifikasi tersebut dilakukan dengan menganalisis kondisi transaksi atau karakteristik ekonomi yang relevan, salah satunya fungsi yang dilakukan, aset yang digunakan, dan risiko yang ditanggung. Analisis atas ketiga aspek inilah yang disebut analisis fungsional.
Lantas, mengapa ketiga aspek tersebut perlu dianalisis? Menurut paragraf 1.51 OECD TP Guidelines 2022, kompensasi dalam transaksi antarperusahaan independen umumnya mencerminkan fungsi setiap pihak dengan memperhitungkan aset yang digunakan dan risiko yang ditanggung.
Logikanya, pihak yang menjalankan fungsi bernilai ekonomi lebih tinggi dan menanggung risiko lebih besar wajar memperoleh imbalan lebih tinggi. Oleh karena itu, analisis fungsional diperlukan untuk memahami transaksi afiliasi secara akurat sebelum membandingkannya dengan transaksi independen.
Proses ini dikenal sebagai penggambaran transaksi secara akurat (accurate delineation). Menurut paragraf 1.42, jika transaksi telah dituangkan dalam kontrak tertulis, kontrak itulah yang menjadi titik awal penggambaran tersebut.
Namun, paragraf 1.43 menegaskan bahwa jika mengacu pada kontrak tertulis saja, kecil kemungkinannya memuat seluruh informasi yang diperlukan dalam analisis transfer pricing. Oleh karena itu, perlu ditelaah pula karakteristik ekonomi lainnya, termasuk fungsi, aset, dan risiko yang menunjukkan perilaku aktual para pihak.
Menurut paragraf 1.45, jika perilaku aktual para pihak tidak sejalan dengan kontrak, transaksi umumnya perlu digambarkan sesuai perilaku tersebut. PMK 172/2023 pun memaknai ketentuan kontraktual sebagai ketentuan yang berlaku sesuai keadaan sebenarnya, baik tertulis maupun tidak.
Selain itu, analisis fungsional juga perlu memperhatikan kapabilitas para pihak, termasuk dalam mengambil keputusan terkait strategi bisnis dan risiko. Menurut paragraf 1.51, yang terpenting bukan banyaknya fungsi, melainkan signifikansi ekonominya dari segi frekuensi, sifat, dan nilai bagi para pihak.
Hasil analisis fungsional kemudian digunakan sejak tahap awal analisis kesebandingan. Hasil tersebut menjadi dasar untuk memahami karakteristik transaksi afiliasi yang diuji kewajarannya sekaligus menentukan karakteristik usaha setiap pihak yang bertransaksi.
Berdasarkan profil fungsi, aset, dan risikonya, karakteristik usaha suatu pihak antara lain dapat berupa manufaktur, distributor, atau penyedia jasa. Karakterisasi inilah yang kemudian menjadi bekal untuk menentukan pihak yang diuji (tested party).
Penentuan pihak yang diuji relevan antara lain dalam metode biaya-plus, harga penjualan kembali, dan laba bersih transaksional. Menurut paragraf 3.18, pihak yang diuji umumnya adalah pihak yang metodenya dapat diterapkan dan pembandingnya dapat ditemukan secara paling andal.
Paragraf yang sama menyebut pihak tersebut umumnya memiliki analisis fungsional yang lebih sederhana. Senada dengan PMK 172/2023 yang mengatur bahwa pihak yang diuji merupakan pihak dengan fungsi, aset, dan risiko yang lebih sederhana.
Selain itu, hasil analisis fungsional menjadi pertimbangan dalam pemilihan pembanding, pemilihan metode, hingga penentuan harga transfer yang wajar. Artinya, kekeliruan dalam analisis fungsional dapat merembet ke seluruh tahapan penerapan PKKU berikutnya.
Tidak mengherankan jika perbedaan pandangan antara wajib pajak dan otoritas pajak soal fungsi, aset, dan risiko dapat memicu sengketa transfer pricing. Hal ini tecermin dalam kasus yang diulas pada artikel 'Persoalan Karakterisasi Usaha dalam Kasus UPM India.'
Dengan demikian, analisis fungsional perlu dipahami secara utuh, mulai dari identifikasi fungsi, aset, dan risiko hingga penggunaannya dalam penentuan harga transfer yang wajar. Pemahaman ini penting agar penerapan PKKU oleh wajib pajak tepat dan risiko sengketa dapat dimitigasi.
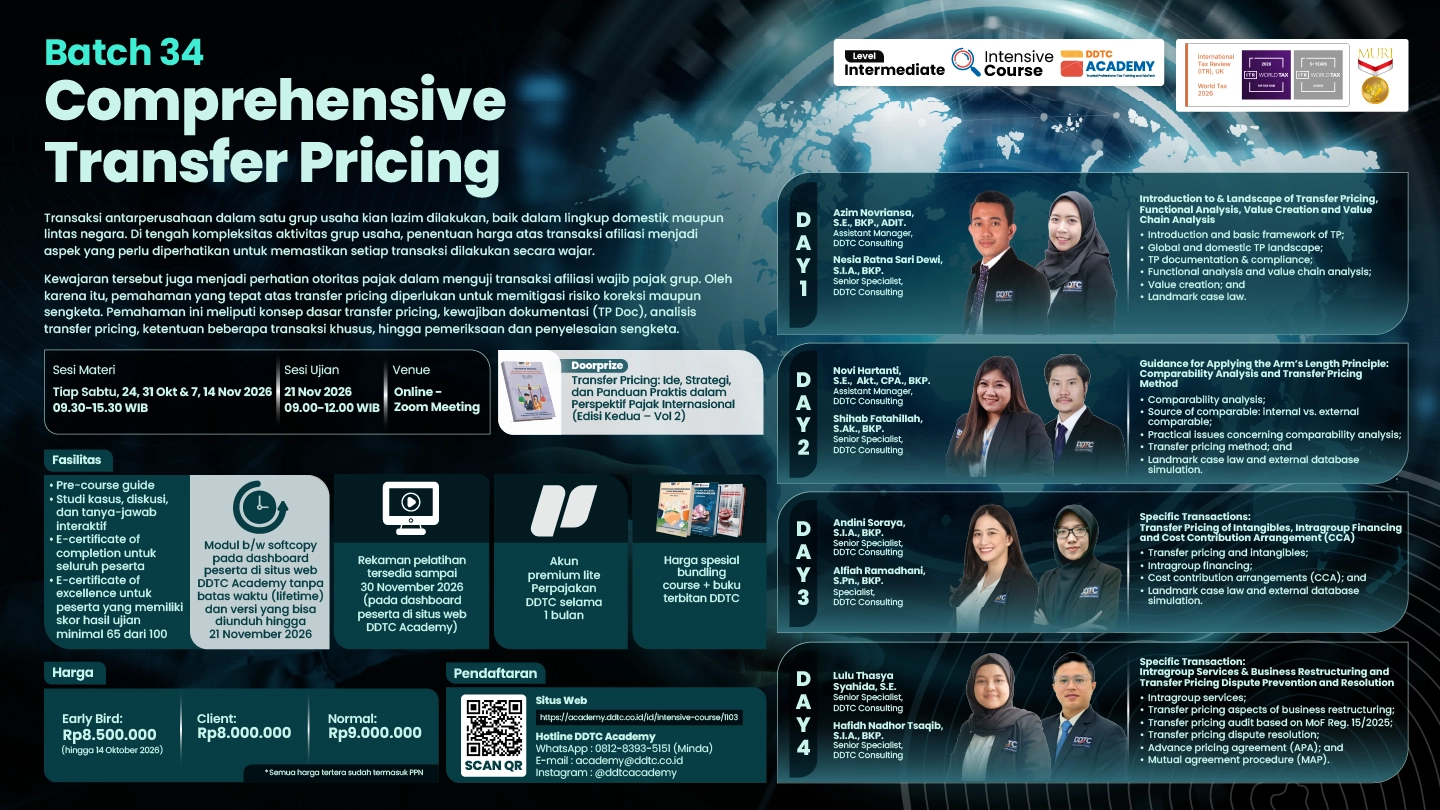
Analisis fungsional menjadi salah satu topik yang akan dibahas dalam intensive course DDTC Academy bertajuk Comprehensive Transfer Pricing (Batch 34). Course ini akan digelar secara online melalui Zoom Meeting dari Studio DDTC Academy, Menara DDTC.
Pembahasan materi akan berlangsung dalam 4 sesi pertemuan setiap Sabtu pada 24 Oktober–14 November 2026, pukul 09.30–15.30 WIB. Selanjutnya, sesi ujian akhir akan digelar pada Sabtu, 21 November 2026, pukul 09.00–12.00 WIB.
Pada sesi pertama, peserta akan mempelajari kerangka dasar dan lanskap transfer pricing global maupun domestik serta dokumentasi dan kepatuhan transfer pricing. Sesi ini juga mencakup analisis fungsional, analisis rantai nilai, penciptaan nilai, dan landmark case law.
Pada sesi kedua, peserta akan mempelajari analisis kesebandingan, sumber pembanding internal dan eksternal, serta isu praktis dalam analisis kesebandingan. Sesi ini juga membahas metode penentuan transfer pricing, landmark case law, dan simulasi database eksternal.
Pada sesi ketiga, peserta akan mempelajari aspek transfer pricing atas harta tak berwujud, transaksi keuangan intragrup, serta kesepakatan kontribusi biaya (cost contribution arrangements). Sesi ini juga dilengkapi landmark case law dan simulasi database eksternal.
Pada sesi keempat, peserta akan mempelajari jasa intragrup, aspek transfer pricing dalam restrukturisasi usaha, serta pemeriksaan transfer pricing berdasarkan PMK 15/2025. Sesi ini juga membahas penyelesaian sengketa, advance pricing agreement (APA), dan mutual agreement procedure (MAP).
Setelah seluruh sesi materi selesai, peserta akan mengikuti 1 sesi ujian akhir. Peserta yang memperoleh nilai minimal 65 dari 100 akan mendapatkan e-certificate of excellence sebagai bukti pemahaman atas konsep dan penerapan transfer pricing.
Peserta dengan hasil ujian terbaik akan berkesempatan memperoleh buku DDTC berjudul Transfer Pricing: Ide, Strategi, dan Panduan Praktis dalam Perspektif Pajak Internasional (Edisi Kedua - Vol 2). Adapun buku tersebut akan diberikan kepada 5 peserta dengan nilai ujian tertinggi.
Peserta juga akan mendapatkan fasilitas rekaman seluruh sesi pelatihan yang dapat diakses melalui dashboard DDTC Academy hingga 30 November 2026. Dengan begitu, peserta dapat mempelajari ulang materi sekaligus memanfaatkan rekaman tersebut sebagai bahan persiapan ujian.
Belajar transfer pricing di DDTC Academy adalah pilihan tepat. Hal ini dikarenakan, DDTC kembali mempertahankan posisi tier 1 konsultan pajak transfer pricing 2026 di Indonesia berdasarkan peringkat yang dirilis oleh International Tax Review (ITR), Inggris.
Adapun seluruh materi akan dibawakan oleh para profesional DDTC yang telah berpengalaman menangani permasalahan transfer pricing, baik terkait kepatuhan hingga sengketa. Beberapa di antaranya telah bersertifikasi transfer pricing dari Chartered Institute of Taxation (CIOT), Inggris.
Bahkan, salah satu di antaranya telah menyandang gelar Advanced Diploma in International Taxation (ADIT) dari CIOT. Pengalaman dan kredensial inilah yang menjadi bekal untuk menyampaikan materi yang relevan dengan praktik transfer pricing.
Tak hanya itu, seluruh pemateri dalam course ini juga telah mengenyam pelatihan transfer pricing yang diselenggarakan oleh berbagai lembaga perpajakan internasional. Hal ini penting untuk memastikan peserta mendapatkan perspektif global dalam setiap sesi. Simak kanal Reportase DDTCNews.
Apalagi, hingga saat ini, DDTC Academy juga menjadi satu-satunya institusi di Indonesia yang diakui CIOT untuk menyelenggarakan kelas persiapan ujian ADIT. Sejak mendapat pengakuan resmi pada 2019, DDTC Academy berkomitmen untuk terus memberikan pelatihan berkualitas tinggi.
Kiprah tersebut juga mengantarkan DDTC Academy meraih pengakuan dari Museum Rekor-Dunia Indonesia (MURI) sebagai penyelenggara pelatihan pajak internasional dan transfer pricing pertama di Indonesia yang memperoleh pengakuan lembaga internasional.
Pilihan tepat untuk belajar transfer pricing di DDTC. Jadi, tunggu apa lagi? Daftar sekarang melalui situs web DDTC Academy.
Apabila ada kesulitan dalam proses pendaftaran, langsung hubungi WhatsApp Hotline DDTC Academy 0812-8393-5151 (Minda), email [email protected], atau melalui akun Instagram DDTC Academy (@ddtcacademy).
Anda juga dapat melihat berbagai program yang akan diselenggarakan oleh DDTC Academy pada 2026 melalui booklet bertajuk Rooted, Growing & Trusted.



