BERITA TERKINI





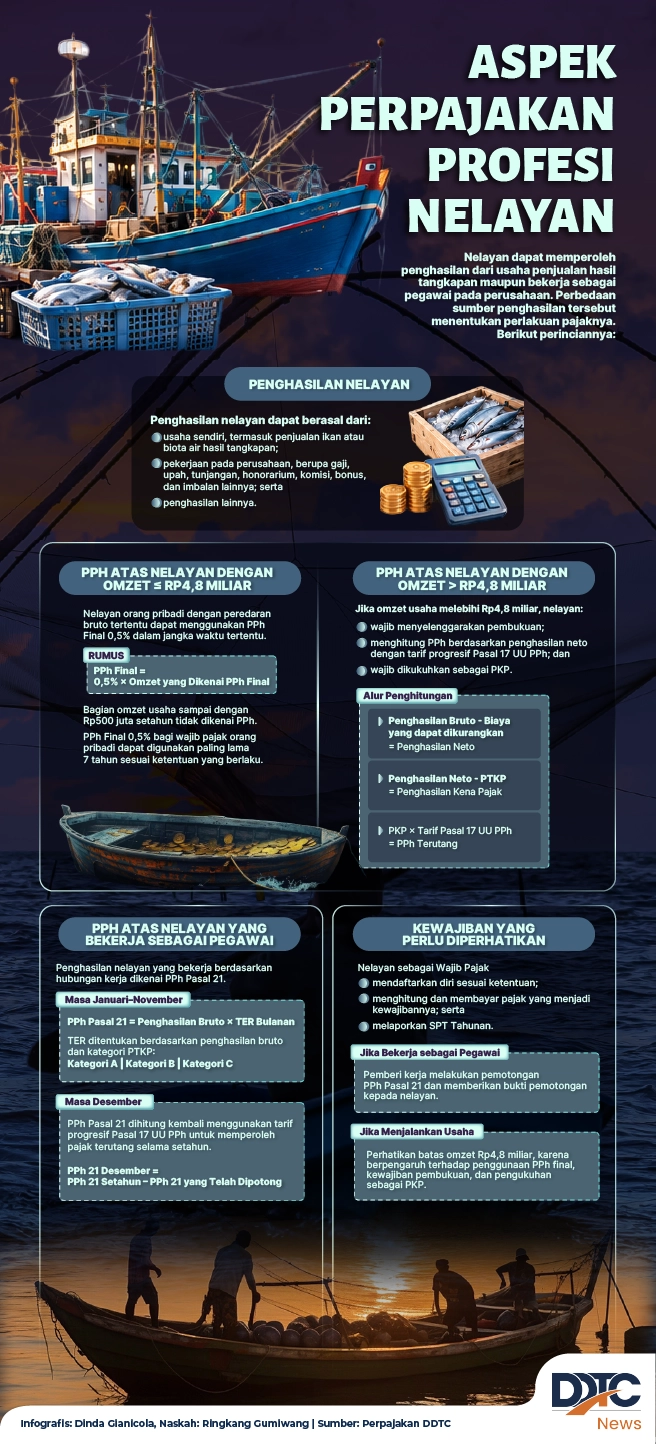
Penghasilan nelayan dapat berasal dari usaha penjualan hasil tangkapan, bekerja sebagai pegawai pada perusahaan, maupun sumber penghasilan lainnya. Sumber penghasilan tersebut memengaruhi perlakuan pajaknya.
Nelayan orang pribadi dengan omzet hingga Rp4,8 miliar dapat menggunakan PPh Final 0,5% sesuai ketentuan, dengan bagian omzet hingga Rp500 juta setahun tidak dikenai PPh. Jika omzet melebihi Rp4,8 miliar, berlaku kewajiban pembukuan, penghitungan PPh dengan tarif progresif, dan pengukuhan sebagai PKP.
Sementara itu, nelayan yang bekerja sebagai pegawai dikenai PPh Pasal 21. Penghitungan Januari-November menggunakan TER bulanan, sedangkan masa pajak terakhir dihitung kembali menggunakan tarif progresif Pasal 17 UU PPh. (rig)



