BERITA TERKINI






TERDAPAT berbagai opsi yang dapat dipilih perusahaan untuk membiayai kegiatan usahanya. Pada umumnya, pembiayaan tersebut dapat berbentuk utang dan/atau modal untuk mendukung operasional maupun pengembangan usaha.
Dalam konteks bisnis, perusahaan memiliki keleluasaan untuk menentukan komposisi utang dan modal dalam struktur pembiayaannya. Komposisi tersebut umumnya disesuaikan dengan kebutuhan dan tujuan usaha yang ingin dicapai secara optimal.
Meski demikian, pilihan komposisi tersebut turut membawa konsekuensi perpajakan yang berbeda. Misalnya, biaya bunga atas utang dapat dibebankan sebagai pengurang penghasilan bruto, sedangkan dividen atas modal tidak dapat dikurangkan.
Akibatnya, makin besar porsi utang dalam struktur pembiayaan, makin besar pula biaya bunga yang dapat dibebankan. Laba yang menjadi dasar pengenaan pajak pun mengecil sehingga pajak yang terutang menjadi lebih rendah.
Oleh karena itu, pemerintah menetapkan batasan perbandingan antara utang dan modal (debt to equity ratio/DER) untuk keperluan perpajakan. Pembatasan ini bertujuan menjaga kewajaran pembebanan biaya pinjaman dalam penghitungan PPh badan.
Ketentuan tersebut diatur dalam Pasal 18 ayat (1) UU PPh dan dijabarkan lebih lanjut dalam PMK 169/2015. Melalui PMK tersebut, DER ditetapkan paling tinggi sebesar 4:1 bagi wajib pajak badan dalam negeri yang modalnya terbagi atas saham-saham.
Adapun pengecualian berlaku bagi wajib pajak tertentu, seperti bank, lembaga pembiayaan, asuransi dan reasuransi, usaha infrastruktur, usaha migas dan pertambangan umum yang kontraknya mengatur DER tersendiri, serta wajib pajak yang seluruh penghasilannya dikenai PPh final.
Bagi wajib pajak yang tercakup, DER dihitung dari rata-rata saldo utang dan modal setiap akhir bulan. Utang mencakup utang jangka pendek dan panjang, termasuk utang dagang berbunga, sementara modal mencakup ekuitas dan pinjaman tanpa bunga dari pihak hubungan istimewa.
Terkait hal ini, Ditjen Pajak (DJP) menekankan bahwa kondisi yang dilihat adalah perbandingan utang dan modal sepanjang tahun, bukan hanya di akhir tahun. Artinya, posisi utang dan modal perlu diperhatikan setiap bulan.
Apabila DER melebihi 4:1, biaya pinjaman yang dapat dibebankan hanya sebesar proporsi yang sesuai dengan rasio tersebut. Selisihnya perlu dikoreksi fiskal sehingga tidak menjadi pengurang penghasilan bruto dan berpotensi menambah PPh terutang.
Ketentuan yang lebih tegas berlaku bagi wajib pajak dengan saldo ekuitas nol atau negatif. Dalam kondisi tersebut, seluruh biaya pinjaman tidak dapat dibebankan dalam penghitungan PPh badan, berapa pun besarnya utang yang dimiliki perusahaan.
Di luar batas DER, terdapat ketentuan lain yang turut menentukan pembebanan biaya pinjaman. Sebagai contoh, biaya pinjaman atas utang yang digunakan untuk memperoleh penghasilan final atau bukan objek pajak tetap tidak dapat dikurangkan.
Tak kalah penting, wajib pajak juga perlu memperhatikan aspek administratif. Berdasarkan Pasal 7 ayat (1) PER-25/PJ/2017, wajib pajak badan yang mengurangkan biaya pinjaman wajib melampirkan laporan penghitungan DER dalam SPT Tahunan PPh Badan.
Apabila memiliki utang swasta luar negeri, wajib pajak juga perlu melampirkan laporan utang swasta luar negeri. SPT yang tidak dilengkapi laporan tersebut dinyatakan tidak lengkap, dan biaya pinjaman atas utang yang tidak dilaporkan tidak dapat dikurangkan.
Pada era coretax, penghitungan DER beserta jumlah biaya pinjaman yang tidak dapat dibebankan dituangkan dalam Lampiran 11B SPT Tahunan PPh Badan. Format lampiran ini diatur dalam PER-11/PJ/2025.
Hal tersebut menunjukkan bahwa pembebanan biaya pinjaman perlu dicermati, mulai dari penghitungan DER tiap bulan hingga kewajiban pelaporannya. Pemahaman atas ketentuan ini perlu menjadi perhatian wajib pajak agar risiko koreksi terkelola baik.
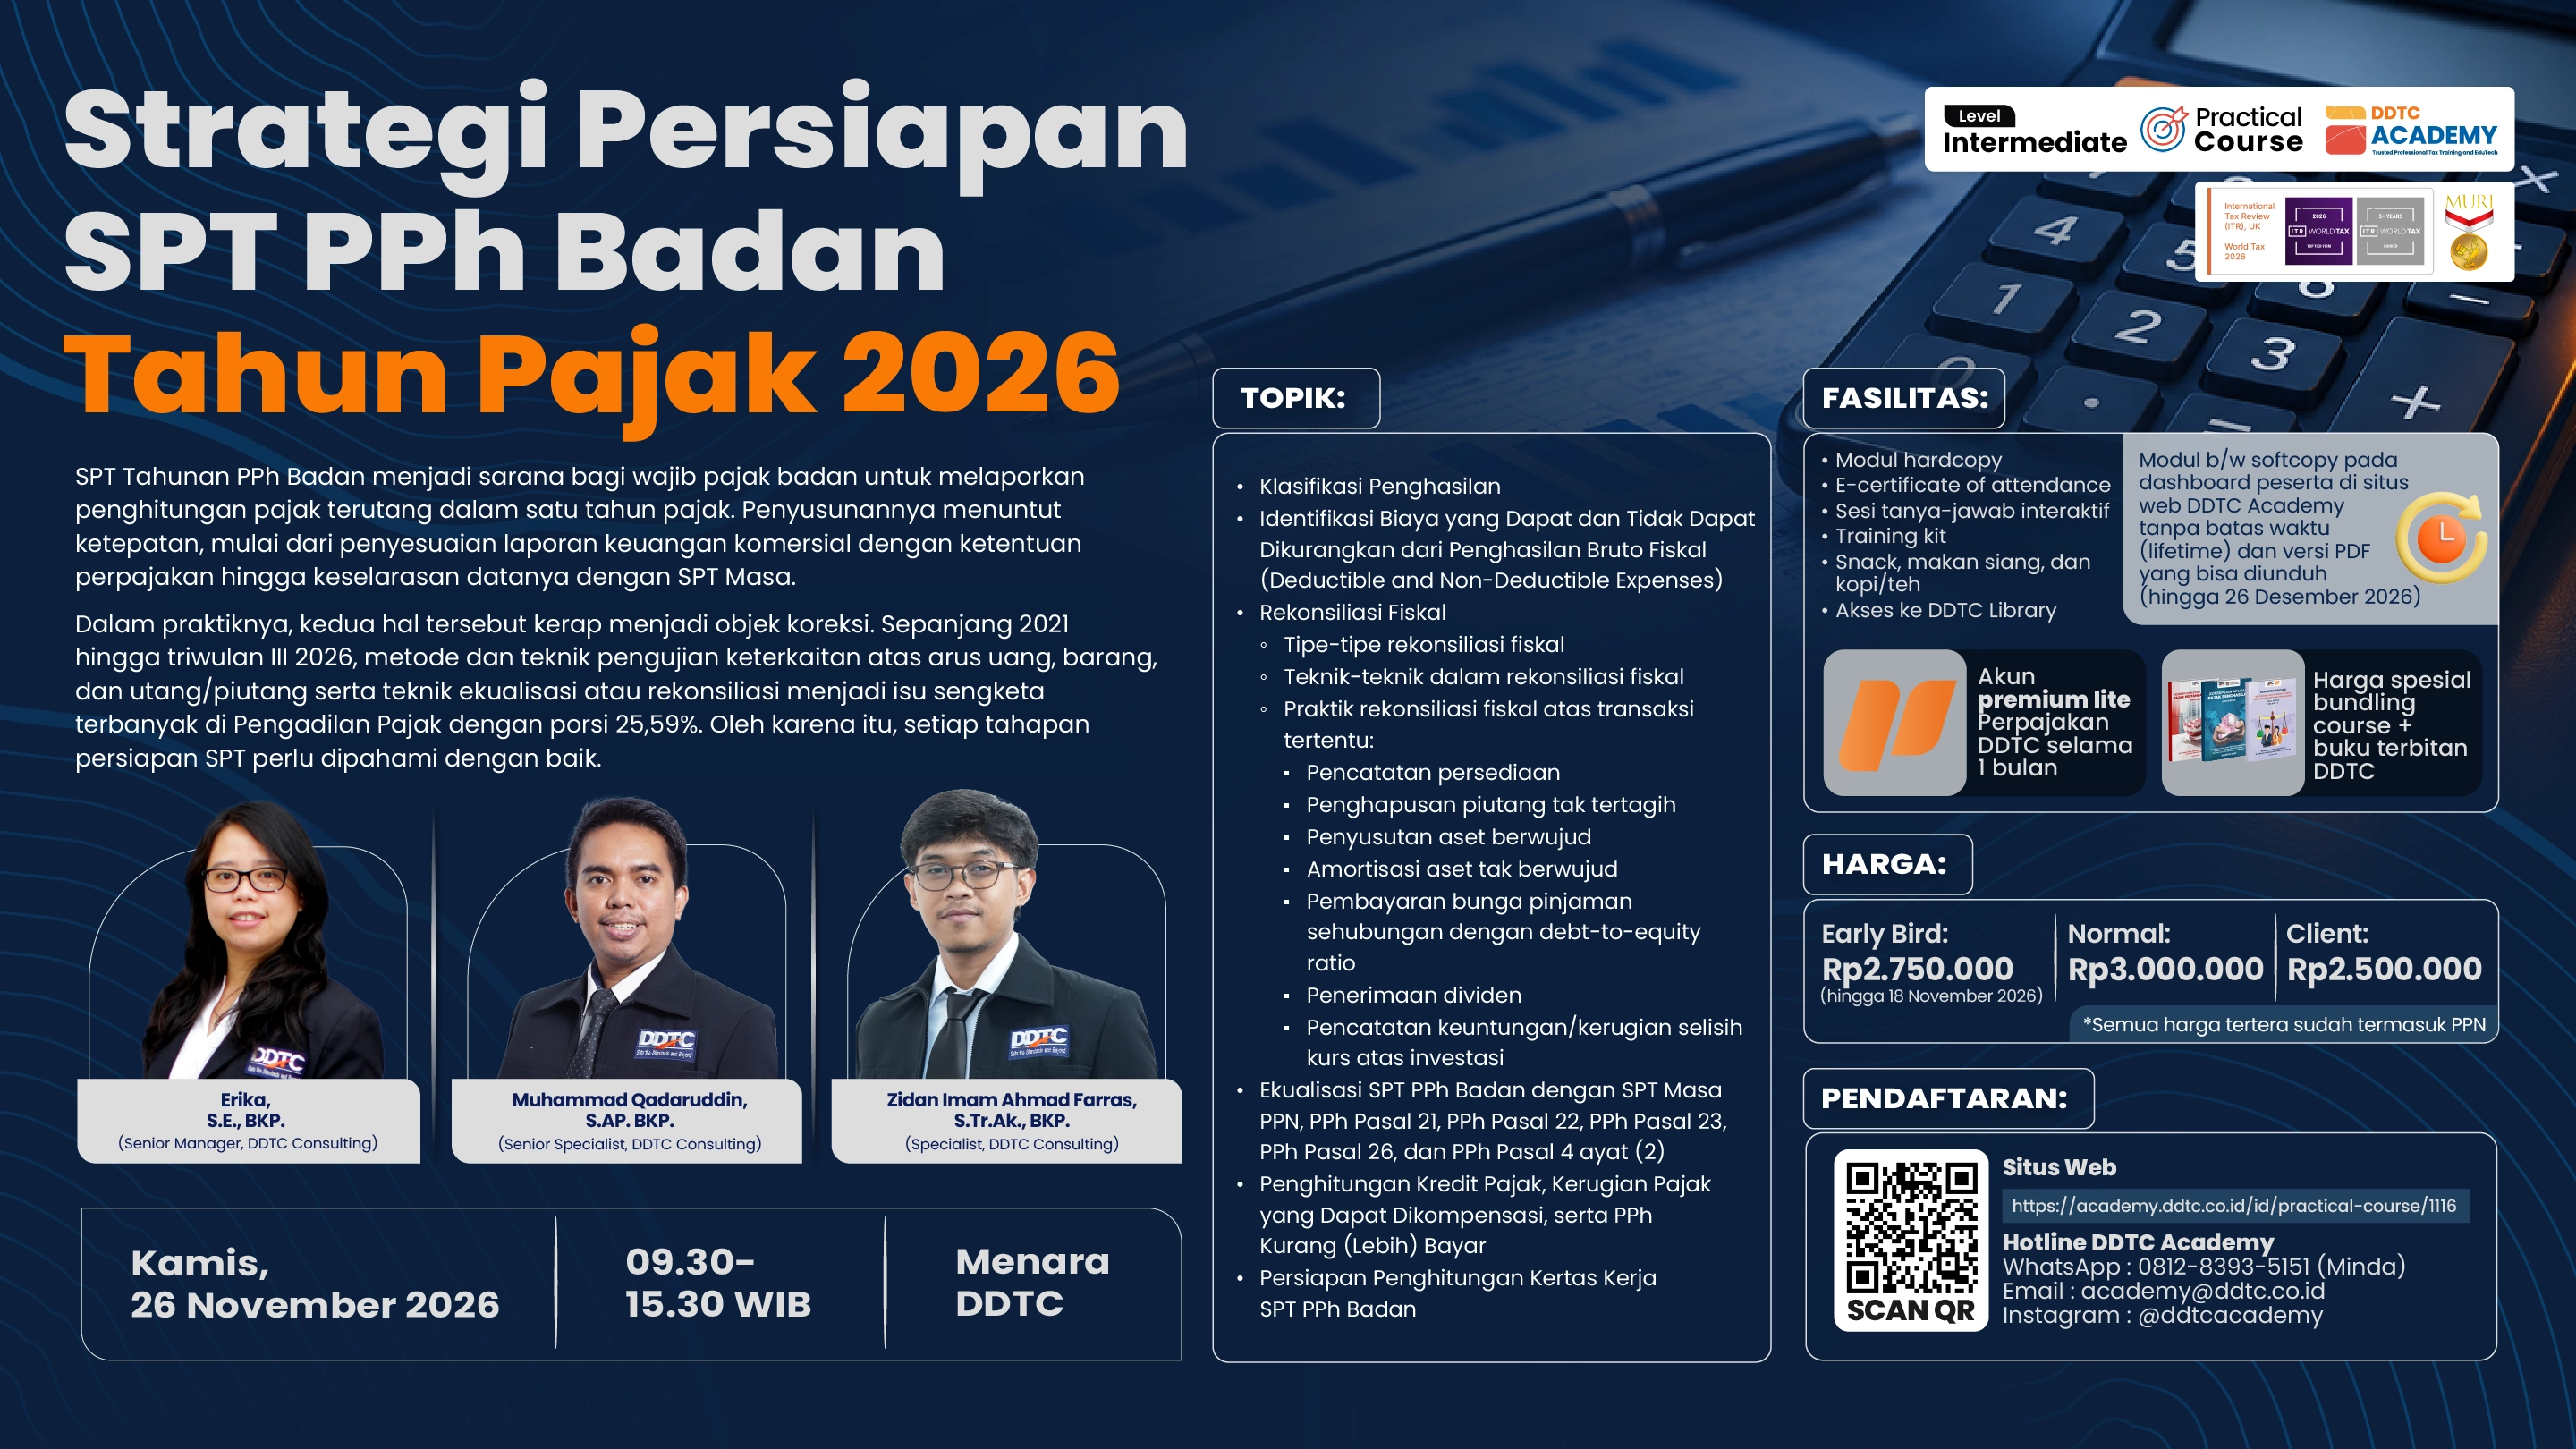
Guna membantu wajib pajak memahami ketentuan tersebut, DDTC Academy menyelenggarakan practical course bertajuk Strategi Persiapan SPT PPh Badan Tahun Pajak 2026. Course ini akan digelar pada Kamis, 26 November 2026, pukul 09.30-15.30 di Menara DDTC.
Materi akan disampaikan oleh para profesional DDTC yang berpengalaman dalam pemenuhan kewajiban pajak (tax compliance). Mereka adalah Senior Manager DDTC Consulting Erika, S.E., BKP., Senior Specialist DDTC Consulting Muhammad Qadaruddin, S.AP., BKP., dan Specialist DDTC Consulting Zidan Imam Ahmad Farras, S.Tr.Ak., BKP..
Melalui course ini, peserta akan memahami tahapan penyusunan SPT PPh Badan, termasuk ketentuan terkait DER dan pembebanan biaya pinjaman dalam penghitungan PPh badan. Adapun topik yang akan dibahas, antara lain:
Peserta juga akan memperoleh sejumlah fasilitas, antara lain:
Daftar sekarang untuk mendapatkan harga early bird yang hanya berlaku hingga Rabu, 18 November 2026. Daftar melalui situs web DDTC Academy.
Apabila ada kesulitan dalam proses pendaftaran, langsung hubungi WhatsApp Hotline DDTC Academy 0812-8393-5151 (Minda), email [email protected], atau melalui akun Instagram DDTC Academy (@ddtcacademy).
Anda juga dapat melihat berbagai program yang akan diselenggarakan oleh DDTC Academy pada 2026 melalui booklet bertajuk Rooted, Growing & Trusted.



