BERITA TERKINI






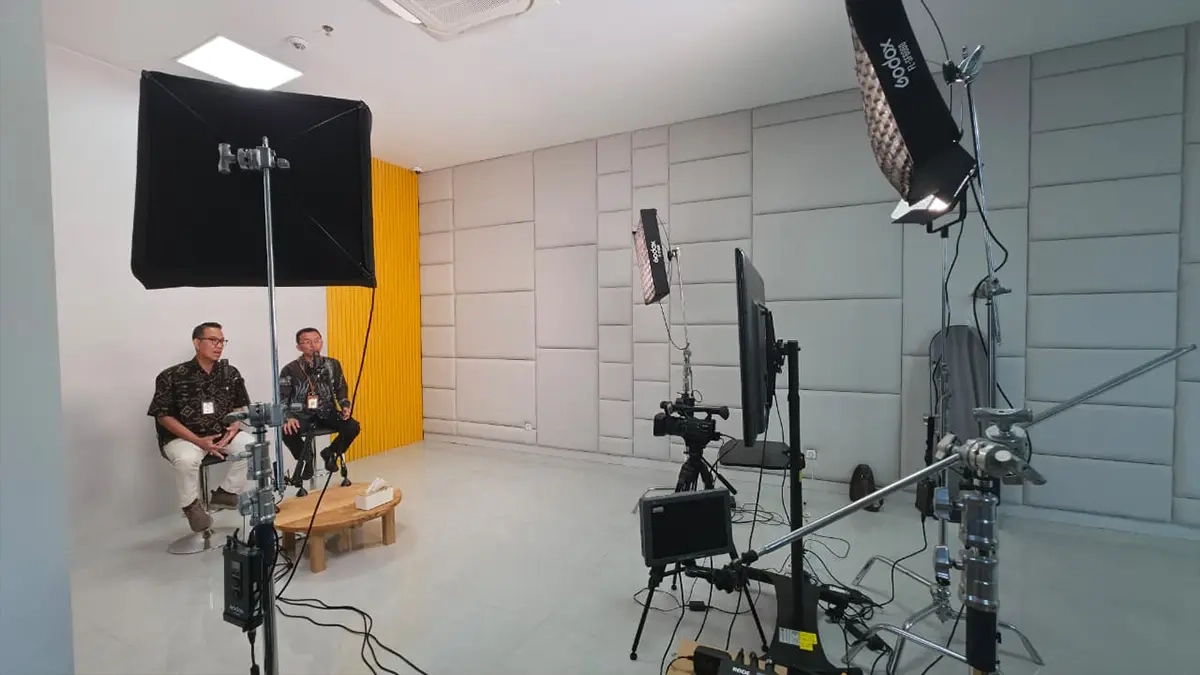
DENPASAR, DDTCNews – Kantor Wilayah Ditjen Pajak (DJP) Bali menyelenggarakan kegiatan edukasi terkait dengan aspek perpajakan usaha menyelam (diving) melalui media sosial Instagram secara live pada 29 September 2026.
Dalam kegiatan tersebut, Kanwil DJP Bali menugaskan penyuluh pajak Raden Sukma Wardana dan I Made Pandu Widiyatmika. Mereka memberikan materi seputar pajak penghasilan (PPh), PPN jasa pendidikan selam, serta jasa diving yang dikenakan pajak daerah.
"Dalam praktiknya, usaha diving tidak hanya sekedar mengajak wisatawan untuk menyelam sehingga terdapat perlakuan pajak yang berbeda untuk tiap jenis jasa yang diberikan,” kata Sukma seperti dikutip dari situs DJP, Selasa (13/10/2026).
Terdapat beberapa jenis layanan yang umum diberikan oleh usaha diving, antara lain rekreasi bagi penyelam yang sudah memiliki sertifikat, jasa pendidikan selam, penyewaan peralatan selam, jasa kapal, dan jasa pemandu selam.
Pengusaha wajib melakukan pemotongan PPh Pasal 21 dengan menggunakan tarif efektif rata-rata (TER) atas imbalan yang diberikan kepada pegawai tetap dan tidak tetap, serta bukan pegawai dari tenaga profesional dari orang pribadi yang memberikan jasanya secara bebas (freelance).
“Misalnya jasa konsultan, jasa promosi atau digital marketing, jasa fotografi di bawah laut, jasa pengelolaan website maupun jasa profesional lainnya,” tutur Sukma.
Sementara itu, Pandu mengimbau wajib pajak untuk mengecek terlebih dahulu apakah transaksi dilakukan dengan orang pribadi atau badan usaha sebelum membayar invois atau pembayaran jasa. Hal ini dikarenakan terdapat perlakuan pajak di antara keduanya.
"Jika dengan orang pribadi maka dipotong PPh Pasal 21. Namun, jika badan usaha yang menyerahkan jasa maka dipotong PPh Pasal 23, kecuali atas sewa tetap dipotong PPh Pasal 23," ujarnya.
Lebih lanjut, aspek perpajakan lainnya yang berkaitan dengan usaha diving adalah PPh final Pasal 4 ayat (2). Kewajiban pemotongan PPh ini menggunakan tarif 10% dari nilai sewa timbul saat dive center menyewa bangunan untuk kantor, ruang kelas, diving course, gudang peralatan, atau lahan di dekat pantai sebagai tempat operasional.
“Bagi pelaku usaha orang pribadi atau berbentuk perseroan perorangan dengan peredaran usaha (omzet) tertentu yang tidak melebihi Rp4,8miliar setahun, tersedia fasilitas PPh final UMKM dengan tarif 0,5%,” kata Pandu.
Jika usaha diving sudah berkembang dan berbentuk PT, lanjut Pandu, mekanisme pajak umum akan mulai berlaku, yakni pajak dihitung berdasarkan laba kena pajak. Oleh karena itu, perusahaan wajib menyelenggarakan pembukuan dan menyusun laporan keuangan.
Pada bagian akhir penjelasan, penyuluh pajak mengingatkan kepada seluruh pengusaha diving untuk menghitung dan membayar pajak dengan benar, serta melaporkan SPT Tahunan secara tepat waktu agar terhindar dari sanksi administrasi. (rig)



