BERITA TERKINI






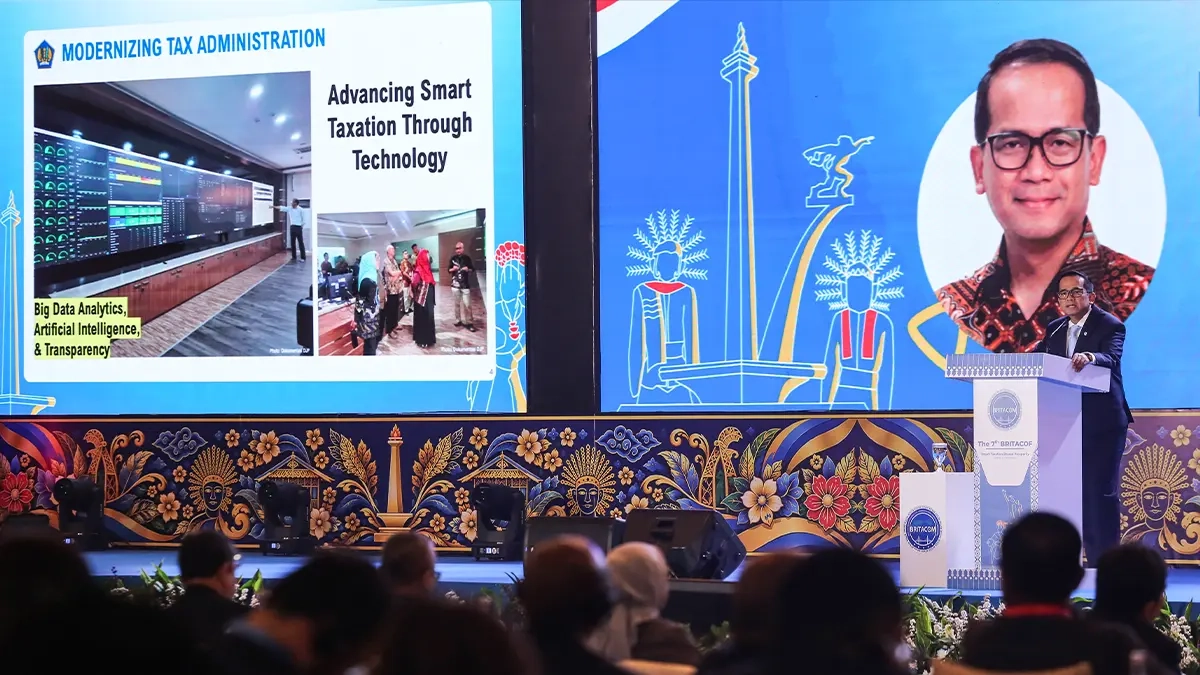
JAKARTA, DDTCNews - Ditjen Pajak (DJP) akan mempertukarkan data aset kripto dengan otoritas pajak yurisdiksi mitra melalui mekanisme cryptoasset reporting framework (CARF) mulai 2027.
Wakil Menteri Keuangan Nurkholisoh Ibnu Aman mengatakan pertukaran ini mewajibkan Indonesia untuk menyiapkan data aset kripto secara akurat dengan dukungan lembaga terkait, yakni Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK).
"Pertukaran informasi ini menuntut pengelolaan data yang bertanggung jawab. Kita perlu data yang akurat, sistem yang aman, serta kepatuhan terhadap hukum. Untuk itu, diperlukan kerja sama antara Kementerian Keuangan, BI, dan OJK," katanya, dikutip pada Jumat (16/10/2026).
Nurkholisoh mencatat sudah ada 23 juta akun yang memuat saldo aset kripto hingga Agustus 2026. Menurutnya, hal tersebut mencerminkan tingginya pemanfaatan aset kripto oleh masyarakat Indonesia.
Dia memandang kerja sama pertukaran data antaryurisdiksi melalui CARF diperlukan lantaran aset kripto bisa berpindah secara cepat dari satu yurisdiksi ke yurisdiksi yang lain.
"Aset digital bisa berpindah lintas negara dengan sangat cepat, bahkan bisa dibilang seketika. Informasi yang diperlukan untuk menerapkan pajak tidak selalu bisa diterima semudah itu. Terkait hal ini, Indonesia telah mengadopsi CARF," ujarnya.
Sementara itu, Dirjen Pajak Bimo Wijayanto menuturkan pemajakan atas aset kripto tergolong menantang mengingat aset dimaksud bisa dengan mudah berpindah dari satu yurisdiksi ke yurisdiksi lain.
Contoh, pemilik aset kripto bisa dengan mudah memindahkan asetnya dari platform asing guna menghindari pemungutan pajak oleh platform dalam negeri. Untuk mengatasi masalah ini, Indonesia perlu mengadopsi CARF.
"Tarif tinggi tanpa penegakan hukum yang kuat akan mendorong aktivitas perdagangan ke luar negeri. Dengan demikian, solusinya adalah informasi yang lebih baik, bukan tarif yang lebih tinggi. Guna mengatasi tantangan ini, kami mengadopsi CARF," ujar Bimo.
Tak hanya itu, lanjut Bimo, data terkait dengan aset kripto juga akan dipastikan senantiasa akurat, dijaga kerahasiaannya, dan hanya akan digunakan untuk kepentingan-kepentingan yang sejalan dengan ketentuan.
Sebagai informasi, kini aset kripto dikenai PPh Pasal 22 final sebesar 0,21% apabila perdagangan dilaksanakan melalui exchanger domestik yang terdaftar.
Bila perdagangan dilaksanakan melalui exchanger asing yang tidak terdaftar, PPh Pasal 22 final yang dikenakan naik menjadi sebesar 1% dan harus disetor sendiri oleh penjual aset kripto. (rig)



