BERITA TERKINI







SEBANYAK 1,9 juta wajib pajak orang pribadi ditengarai sengaja menghapus bukti potong dari draf SPT Tahunan 2025. Ditjen Pajak (DJP) pun mengirimkan email blast kepada 475.698 wajib pajak di antaranya agar membetulkan SPT Tahunan. Menurut Dirjen Pajak Bimo Wijayanto, potensi PPh pada bukti potong yang dihapus tersebut mencapai sekitar Rp2,01 triliun.
Kejadian itu tidak terlepas dari cara baru pelaporan SPT Tahunan melalui Coretax. Bukti potong beserta penghasilan terkait yang dilaporkan pihak pemotong kini terisi secara otomatis pada draf SPT Tahunan wajib pajak orang pribadi. Skema inilah yang dikenal dengan istilah prepopulated.
Sederhananya, dalam skema prepopulated, otoritas pajak mengisi lebih dulu SPT dengan data yang diperoleh dari pihak ketiga, seperti pemberi kerja, bank, atau instansi pemerintah lain. Wajib pajak cukup memeriksa, mengonfirmasi, atau mengoreksi isinya sebelum menyampaikan SPT tersebut.
Ternyata, Indonesia tidak sendirian. Laporan terbaru OECD bertajuk Digitalisation and Digital Transformation in Tax Administrations: Regional Trends and Insights (2026) menyebut SPT prepopulated sebagai salah satu perkembangan paling signifikan dalam proses pelaporan SPT beberapa tahun terakhir.
“Salah satu perkembangan paling signifikan dalam proses pelaporan SPT beberapa tahun terakhir adalah perluasan SPT prepopulated, yang mengurangi beban kepatuhan dan biaya administrasi bagi wajib pajak,” tulis OECD dalam laporan tersebut.
Skema ini, sambung OECD, awalnya dikembangkan untuk PPh orang pribadi. Kemudian, pengisian SPT secara otomatis ini telah meluas ke jenis pajak lain seiring dengan makin matangnya infrastruktur pelaporan digital. Teknologi seperti sistem faktur elektronik memungkinkan prepopulated untuk PPN. Di beberapa negara juga mencakup sebagian elemen PPh badan.
Laporan OECD tersebut memotret 108 yurisdiksi berdasarkan Inventory of Tax Technology Initiatives (ITTI) yang datanya dihimpun lewat 2024 Global Survey on Digitalisation. Yurisdiksi itu dikelompokkan ke dalam 7 kawasan. Indonesia masuk ke dalam kawasan Asia Timur dan Selatan bersama 19 yurisdiksi lain, seperti Malaysia, Singapura, India, Jepang, dan Korea.
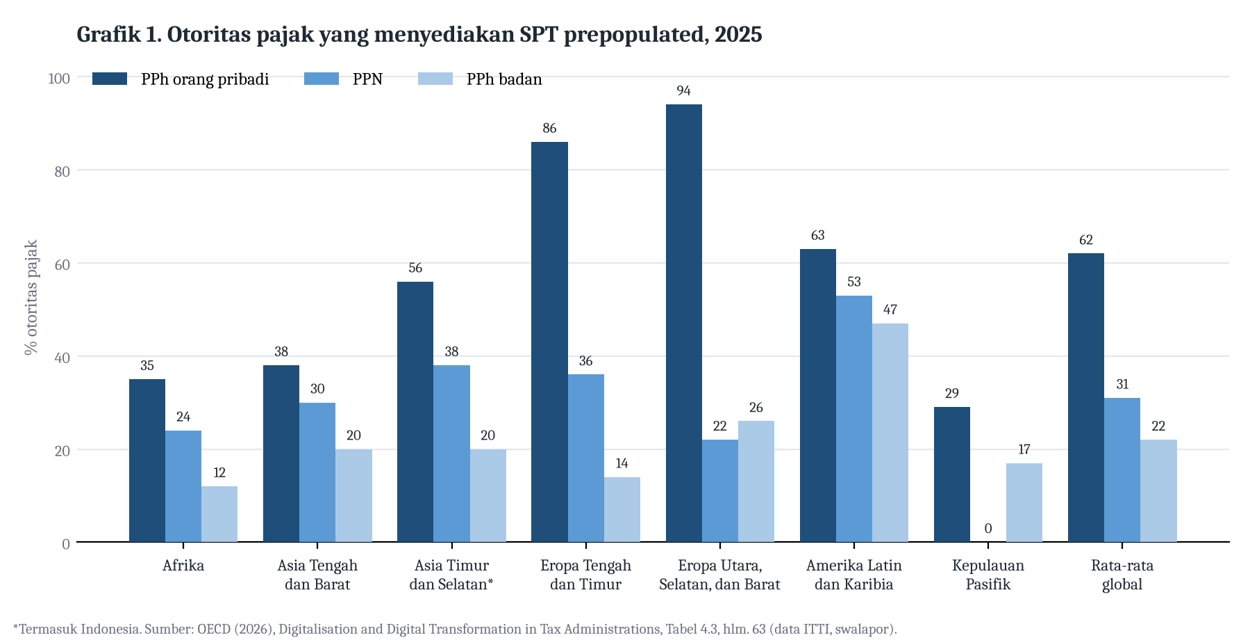
Secara global, 62% otoritas pajak sudah menyediakan SPT PPh orang pribadi secara prepopulated. Angka ini jauh di atas SPT PPN prepopulated yang baru disediakan 31% otoritas dan SPT PPh badan yang baru 22% (lihat grafik 1).
Eropa menjadi kawasan yang paling maju untuk SPT PPh orang pribadi. Sebanyak 94% otoritas pajak di Eropa Utara, Selatan, dan Barat serta 86% di Eropa Tengah dan Timur sudah menerapkan skema prepopulated. Sementara itu, Amerika Latin dan Karibia unggul dari sisi PPN dan PPh badan, dengan 53% otoritas menyediakan SPT PPN prepopulated dan 47% untuk SPT PPh badan.
Adapun di kawasan Asia Timur dan Selatan, 56% otoritas menyediakan SPT PPh orang pribadi prepopulated, sedikit di bawah rata-rata global. Namun, untuk SPT PPN, kawasan ini mencatatkan 38%, atau di atas rata-rata global sebesar 31%. Untuk SPT PPh badan, angkanya 20%.
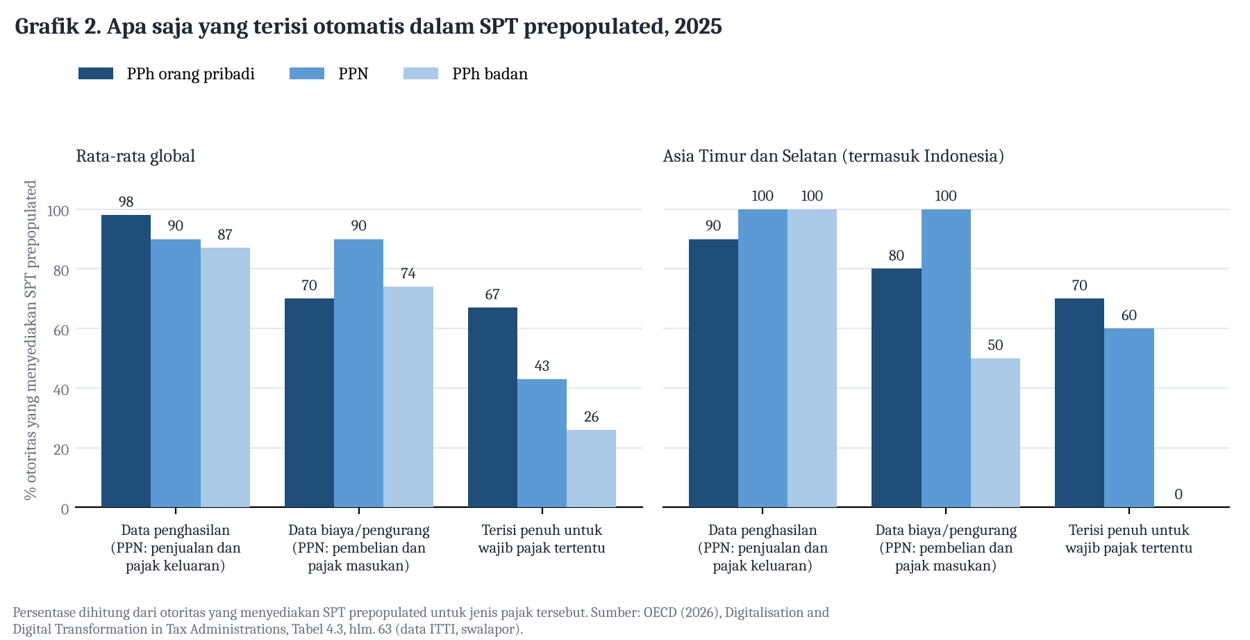
Lantas, data apa saja yang terisi otomatis? Dari otoritas yang sudah menyediakan SPT PPh orang pribadi prepopulated, 98% mengisi otomatis data penghasilan. Namun, baru 70% yang juga mengisi otomatis data biaya atau pengurang penghasilan (lihat grafik 2).
Pola serupa terlihat pada SPT PPh badan. Dari otoritas yang menyediakan SPT PPh badan prepopulated, 87% mengisi data penghasilan dan 74% mengisi data biaya. Adapun untuk SPT PPN, 90% otoritas mengisi otomatis data penjualan dan pajak keluaran dan 90% pula mengisi data pembelian dan pajak masukan.
Tak hanya itu, sebagian otoritas bahkan sudah mengisi SPT secara penuh untuk kelompok wajib pajak tertentu sehingga wajib pajak tidak perlu mengubah isinya sama sekali. Untuk SPT PPh orang pribadi, hal ini dilakukan 67% otoritas yang menyediakan SPT prepopulated. Porsinya turun menjadi 43% untuk SPT PPN dan hanya 26% untuk SPT PPh badan.
Di kawasan Asia Timur dan Selatan, 70% otoritas yang menyediakan SPT PPh orang pribadi prepopulated sudah mengisinya secara penuh untuk kelompok tertentu, sedangkan untuk SPT PPN sebesar 60%. Namun, belum ada otoritas di kawasan ini yang mengisi penuh SPT PPh badan. Sebagai pembanding, di Eropa Utara, Selatan, dan Barat, SPT PPh orang pribadi yang terisi penuh mencapai 88%.
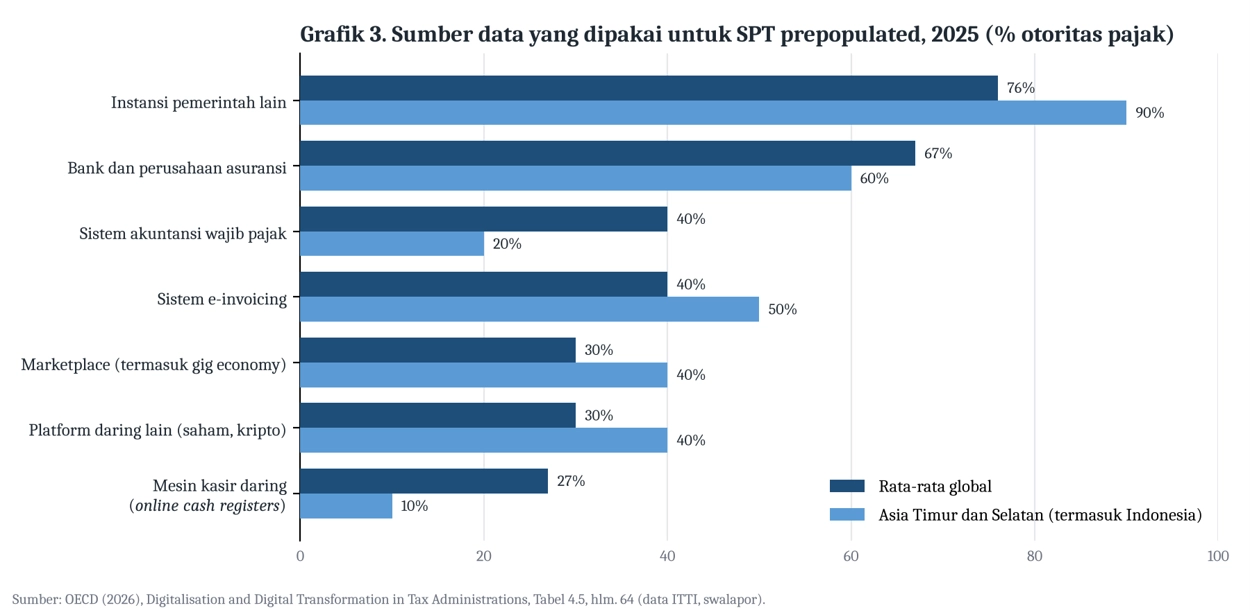
Sejauh mana sebuah SPT bisa diisi otomatis bergantung pada data elektronik yang tersedia di otoritas pajak. Menurut laporan OECD, instansi pemerintah lain menjadi sumber data prepopulated yang paling umum, yaitu di 76% otoritas. Posisi berikutnya ditempati bank dan perusahaan asuransi dengan 67% (lihat grafik 3).
Sistem akuntansi wajib pajak dan sistem e-invoicing masing-masing dipakai 40% otoritas. Data e-invoicing menjadi sumber kunci di Amerika Latin dan Karibia (82%) serta Asia Tengah dan Barat (75%). Adapun data dari marketplace, platform daring lain seperti perdagangan saham dan kripto, serta mesin kasir daring (online cash registers) relatif lebih jarang dipakai.
Di kawasan Asia Timur dan Selatan, 90% otoritas memanfaatkan data dari instansi pemerintah lain untuk SPT prepopulated. Data e-invoicing dipakai 50% otoritas di kawasan ini, sedangkan data marketplace dan platform daring lain masing-masing 40%, atau lebih tinggi daripada rata-rata global.
Laporan OECD juga memuat sejumlah contoh pemanfaatan e-invoicing untuk SPT prepopulated. Chile, misalnya, sejak 2017 menyediakan usulan SPT PPN bulanan yang dihasilkan otomatis dari buku pembelian dan penjualan berbasis faktur elektronik. Kenya, melalui eTIMS, memakai data faktur untuk mengisi otomatis SPT PPN. Malaysia juga tengah meningkatkan sistem MyInvois agar mendukung SPT prepopulated.
Skema prepopulated tidak hanya soal teknologi. Laporan OECD mencatat 46% yurisdiksi menyederhanakan aturan pajaknya agar SPT dapat terisi otomatis dengan seluruh data yang diperlukan. Langkah ini paling banyak ditempuh di Amerika Latin dan Karibia (67%), sedangkan di Asia Timur dan Selatan sebesar 43%.
Dari yurisdiksi yang menyederhanakan aturan, 57% memangkas atau menyederhanakan jenis pengurang dan tunjangan. Sementara itu, 52% membentuk rezim pajak khusus dengan penghitungan penghasilan yang lebih sederhana.
Bagi Indonesia, temuan tersebut relevan dengan implementasi Coretax. Dalam laporan yang sama, OECD mencatat Coretax mendukung penghitungan pajak otomatis dan data prepopulated, serta menyelaraskan NPWP dengan NIK bagi wajib pajak orang pribadi dalam negeri sehingga memudahkan integrasi dengan data pihak ketiga.
“Sehingga secara signifikan meningkatkan efisiensi dan mengurangi human error. Pelaporan berbagai jenis pajak, seperti PPh orang pribadi dan badan, PPN dan PPnBM, PPh pot/put, PBB, serta bea meterai, terintegrasi dalam satu sistem,” bunyi laporan OECD tersebut.
Adapun hal yang perlu diperhatikan adalah skema prepopulated tidak menghapus peran wajib pajak. Wajib pajak tetap perlu memeriksa, mengonfirmasi, atau mengoreksi data sebelum SPT disampaikan. Coretax memang memungkinkan wajib pajak menghapus bukti potong dari draf SPT, tetapi data tersebut tetap tersimpan dalam sistem DJP dan dapat digunakan untuk pengawasan kepatuhan.
Bagi wajib pajak yang menerima email blast, DJP menyebut pembetulan SPT Tahunan 2025 dan pelunasan kekurangan pajak paling lambat 31 Desember 2026 dapat memperoleh pengurangan sanksi administratif 100%. Sebagai catatan, data dalam laporan OECD bersifat swalapor oleh masing-masing otoritas pajak dan tidak divalidasi oleh OECD. (kaw)



