BERITA TERKINI





JAKARTA, DDTCNews - UU APBN 2027 yang disetujui oleh DPR turut memuat kewenangan menteri keuangan untuk melakukan pemeriksaan atau audit khusus atas restitusi.
Kewenangan untuk melakukan pemeriksaan dan audit khusus atas restitusi termuat dalam Pasal 37 ayat (1) UU APBN 2027 yang diketok palu pada hari ini, Selasa (29/9/2026).
"Dalam rangka optimalisasi penerimaan negara, menteri keuangan berwenang melakukan pemeriksaan dan/atau audit penerimaan negara termasuk pemeriksaan dan/atau audit khusus dalam rangka pengembalian kelebihan pembayaran pajak," bunyi Pasal 37 ayat (1) UU APBN 2027.
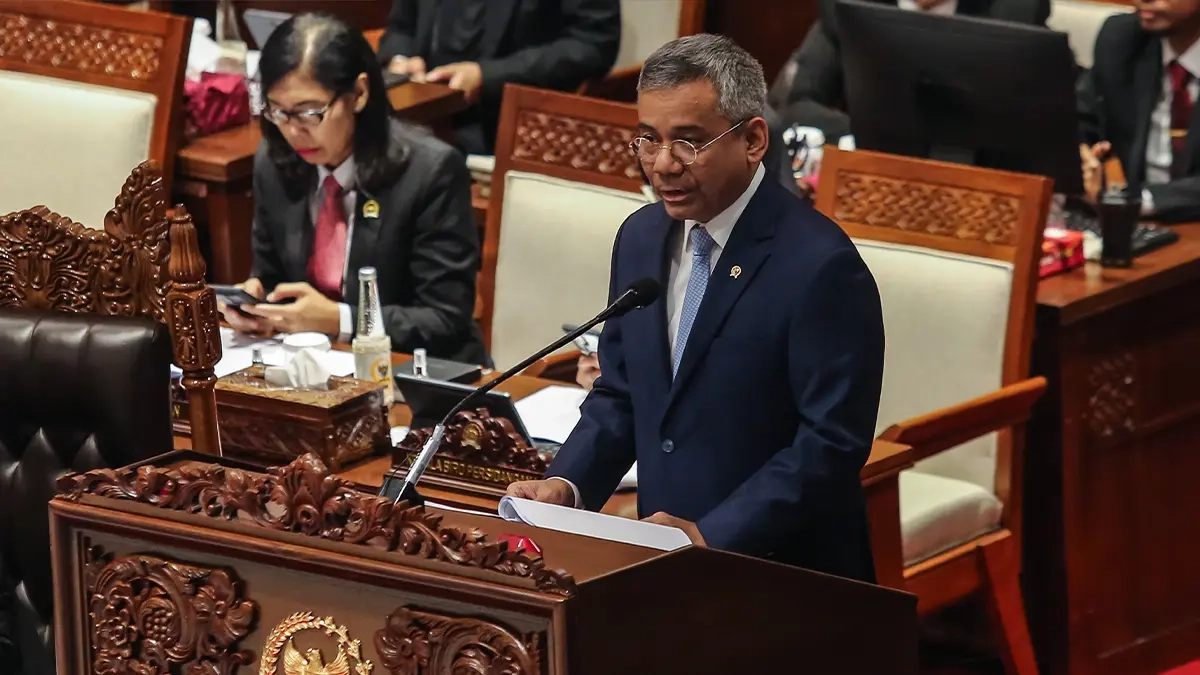
Sejalan dengan kewenangan tersebut, Menteri Keuangan Suahasil Nazara menegaskan manajemen restitusi yang akan dilakukan pemerintah melalui Ditjen Pajak (DJP) akan dilakukan sesuai dengan aturan yang berlaku.
Dia juga memastikan manajemen restitusi dilaksanakan tanpa mengorbankan hak wajib pajak yang memiliki kelebihan pembayaran pajak. Manajemen dilaksanakan untuk memastikan kepatuhan wajib pajak yang mengajukan restitusi.
"Pemerintah menghormati seluruh hak wajib pajak yang mengajukan restitusi. Namun pada saat yang sama, kami juga ingin memastikan kepatuhan mengenai faktur, transaksi, dan hubungan antarwajib pajak yang harus di-establish dalam rangka mendapatkan restitusi," ujar Suahasil.
Sebagai informasi, pemerintah mencatat adanya penurunan pencairan restitusi bila dibandingkan dengan tahun lalu. Nilai restitusi hingga Agustus 2026 tercatat mencapai Rp191,82 triliun, turun 37% bila dibandingkan dengan tahun lalu.
Realisasi restitusi dimaksud terdiri dari restitusi PPh senilai Rp55,79 triliun, PPN dan PPnBM senilai Rp134,32 triliun, dan pajak lainnya senilai Rp1,71 triliun.
Terlepas dari perkembangan nilai pencairannya, restitusi perlu ditempatkan dalam konteksnya sebagai mekanisme pengembalian kelebihan pembayaran pajak yang menjadi hak wajib pajak. Simak: Membalik Paradigma Restitusi Sebagai Ancaman Fiskal Negara.
Khusus pada PPN, restitusi merupakan konsekuensi dari mekanisme pengkreditan pajak masukan terhadap pajak keluaran untuk menjaga netralitas PPN sebagai pajak atas konsumsi. Simak Urgensi Meracik Kembali Mekanisme Restitusi PPN di Indonesia
Dalam perspektif administrasi pajak, pengawasan terhadap restitusi diperlukan untuk mencegah klaim yang tidak semestinya. Namun, mekanisme pengawasan juga perlu menjaga keseimbangan antara pencegahan penyalahgunaan dan pemenuhan hak wajib pajak, antara lain melalui pendekatan berbasis risiko.
Sejumlah literatur juga menekankan pentingnya proses restitusi yang cepat dan tepat untuk menjaga arus kas wajib pajak sekaligus kualitas administrasi pajak. Simak Bagaimana Pemerintah Seharusnya Mengelola Restitusi PPN?
Oleh karena itu, desain pemeriksaan restitusi perlu memastikan klaim berisiko memperoleh pengawasan yang memadai tanpa menghambat pengembalian kelebihan pembayaran pajak yang sah. Simak Melihat Lagi Skema Pajak Dibayar di Muka sebagai Akar Restitusi (rig)



