BERITA TERKINI





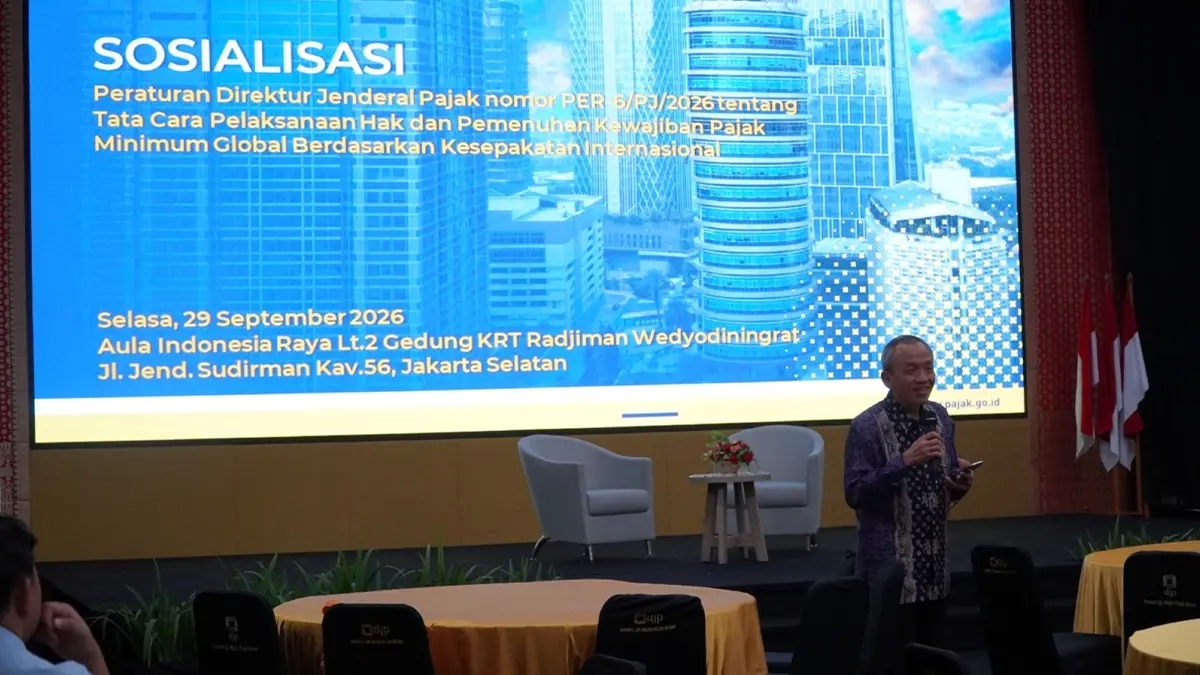
JAKARTA, DDTCNews – Kanwil DJP Wajib Pajak Besar (LTO) menyelenggarakan sosialisasi mengenai pajak minimum global dengan mengundang perwakilan dari 191 wajib pajak.
Sosialisasi dilaksanakan guna mempersiapkan implementasi pajak minimum global sesuai dengan GloBE rules yang telah diadopsi oleh Indonesia melalui Peraturan Menteri Keuangan (PMK) 136/2024 dan Peraturan Dirjen Pajak Nomor PER-6/PJ/2026.
Kepala Kanwil LTO Dasto Ledyanto dalam sambutannya mengatakan sosialisasi ini bertujuan untuk memastikan seluruh wajib pajak memiliki pemahaman yang mendalam mengenai pajak minimum global.
"Penerapan pajak minimum global merupakan agenda krusial untuk menciptakan keadilan iklim usaha global serta mencegah penggerusan basis pemajakan lintas negara. Melalui sosialisasi ini, kami ingin memastikan bahwa seluruh wajib pajak besar di wilayah kerja kami memiliki pemahaman yang mendalam dan siap mengantisipasi mekanisme serta dampak regulasi baru ini terhadap perusahaan," katanya, dikutip pada Rabu (30/9/2026).
Materi mengenai pajak minimum global dalam sosialisasi ini diberikan secara langsung oleh narasumber dari Direktorat Perpajakan Internasional Ditjen Pajak (DJP) yakni Johanes Glorinus Saragih dan Haryo Bagaskara.
Johanes mengatakan pajak minimum global bukanlah regulasi baru yang dibuat-buat oleh DJP. Pajak minimum global adalah konsensus negara-negara OECD yang diadopsi oleh Indonesia melalui PMK 136/2024.
Dengan rezim baru dimaksud, pemerintah akan memastikan bahwa entitas dari grup perusahaan multinasional yang beroperasi di Indonesia bakal menanggung pajak dengan tarif efektif sebesar minimal 15%.
Bila beban pajak yang ditanggung oleh grup perusahaan multinasional di Indonesia tak mencapai 15%, Indonesia memiliki kewenangan untuk mengenakan pajak tambahan atau top-up tax berdasarkan qualified domestic minimum top-up tax (QDMTT).
"Poin kritikalnya untuk grup usaha Bapak/Ibu adalah jika top-up tax ini tidak dipungut di Indonesia maka hak pemajakannya justru akan diambil oleh negara lain tempat induk atau anak usaha Bapak/Ibu berada. Jadi langkah ini adalah cara kita bersama menjaga hak pemajakan negara kita sendiri," ujar Johanes.
Bila Indonesia tidak memberlakukan QDMTT, yurisdiksi yang menjadi tempat berkedudukannya entitas induk bakal mengenakan top-up tax berdasarkan income inclusion rule (IIR).
Dalam hal IIR dan QDMTT tidak diberlakukan, yurisdiksi-yurisdiksi berhak mengenakan top-up tax berdasarkan undertaxed payment rule (UTPR).
Selain memaparkan materi mengenai mekanisme pajak minimum global berdasarkan PMK 136/2024, perwakilan Direktorat Pajak Internasional DJP juga memaparkan mekanisme registrasi, pembayaran, dan pelaporan SPT Tahunan PPh dalam rangka GloBE berdasarkan PER-6/PJ/2026.
"Perubahan lanskap perpajakan ini adalah realitas yang harus dihadapi bersama secara proaktif dan prudent. Oleh karena itu pintu edukasi dan konsultasi Kanwil DJP Wajib Pajak Besar selalu terbuka lebar untuk mendampingi compliance journey wajib pajak demi terwujudnya kepatuhan perpajakan yang tinggi," sebut Kanwil LTO dalam keterangan resminya. (rig)



