BERITA TERKINI






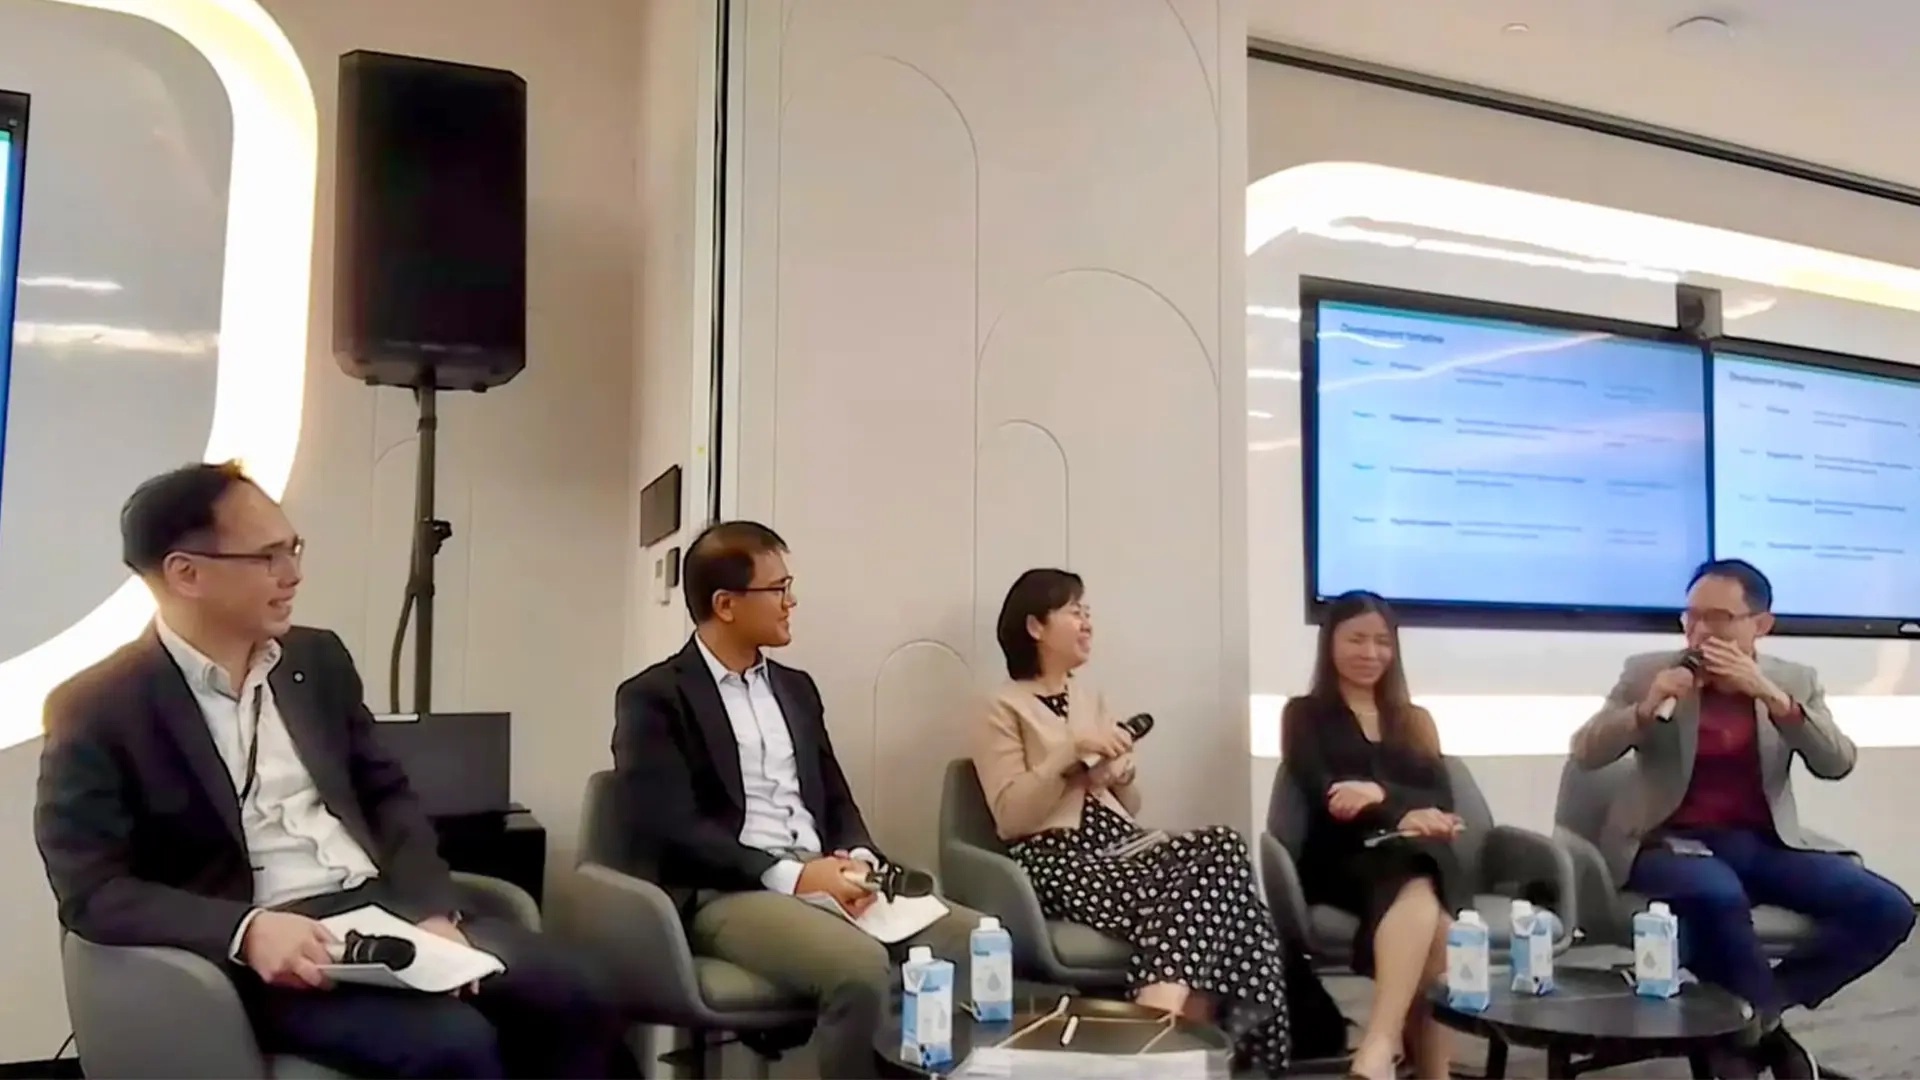
SINGAPURA, DDTCNews - Aset tak berwujud (intangibles) kini mendominasi lebih dari 90% nilai korporasi global dengan estimasi mencapai US$60–US$100 triliun, setara dua pertiga PDB dunia (WIPO Global Innovation Index, 2025). Namun, di balik potensi komersialnya yang masif, transaksi intangibles antar-perusahaan afiliasi justru menjadi pemicu utama sengketa transfer pricing.
Dinamika ini dikupas mendalam dalam program eksekutif Integrated IP, Valuation & Tax (IIVT) yang digelar Tax Academy of Singapore dan IPOS International.
Salah satu topik menarik yang dibawakan pada penyelenggaraan hari ketiga (7 Oktober 2026) yang mengusung topik Module 3: Tax, Transfer Pricing, & Cross-Border Risk Management adalah bagaimana penerapan intangibles disclosure framework (IDF) dapat dimanfaatkan oleh wajib pajak sebagai instrumen preventif guna menekan risiko koreksi transfer pricing sebelum sengketa mengemuka di Pengadilan Pajak.
Dalam pemaparannya, para pemateri menggarisbawahi tantangan mendasar pelaporan keuangan konvensional. Standar akuntansi seperti IAS 38/IFRS membatasi secara ketat pengakuan aset tak berwujud yang dihasilkan secara internal pada neraca. Akibatnya, nilai riil yang dibangun perusahaan melalui riset dan pengembangan (R&D), tata kelola data, serta jaringan komersial sering kali tidak tersaji (off-balance sheet) dan diperlakukan sekadar sebagai beban operasional.
Guna mengatasi asimetri informasi tersebut, Singapura meluncurkan IDF pada 2023 di bawah naungan Singapore IP Strategy (SIPS) 2030 melalui IPOS dan ACRA. IDF menyediakan kerangka kerja untuk menyajikan nilai dan tata kelola aset tak berwujud secara terstruktur dan berbasis bukti kepada para pemangku kepentingan. Namun, perlu dicatat, penerapan IDF di Singapura saat ini bersifat sukarela dan tidak menggantikan standar akuntansi atau regulasi yang sudah ada.
Ditopang oleh empat pilar utama yang dikenal dengan akronim SIMM (strategy, identification, measurement, management), menurut Master Tax Specialist Inland Revenue Authority of Singapore (IRAS) Richard Gooh, IDF juga dapat digunakan sebagai sarana terstruktur untuk membantu wajib pajak mengidentifikasi, mendokumentasikan, serta menyelaraskan penilaian aset dan pertimbangan pajak dengan strategi bisnis yang mendasari, realitas komersial, serta faktor-faktor pendorong nilai (value drivers).
Relevansi kerangka ini kian ditegaskan dalam e-Tax Guide IRAS terkait Laporan Penilaian Hak Kekayaan Intelektual untuk Pasal 19B Income Tax Act 1947. Dalam panduan penyusunan laporan valuasi independen tersebut, yang disyaratkan untuk membuktikan nilai pasar wajar akuisisi intellectual property (IP), IRAS secara eksplisit merekomendasikan kerangka IDF. IRAS menilai IDF memberikan panduan praktis bagi perusahaan dalam menjelaskan dan membuktikan peran serta kontribusi ekonomi aset tak berwujud, seperti paten, merek dagang, hak cipta, hingga rahasia dagang, dalam model bisnis mereka.
Lantas, bagaimana peran IDF sebagai langkah preventif sengketa transfer pricing?
Pertama, sebagai alat pengelolaan dan dokumentasi terstruktur. Kerangka kerja SIMM dalam IDF berfungsi sebagai alat manajemen terstruktur untuk membantu perusahaan mengorganisasi, mengidentifikasi, dan mendokumentasikan aset tak berwujud secara sistematis dari perspektif bisnis, hukum, hingga perpajakan. Dokumentasi komersial yang konsisten ini menjadi bukti pendukung yang sangat valid bagi transfer pricing documentation wajib pajak sehingga mampu mengunci value creation story grup usaha.
Kedua, menyelaraskan bisnis, valuasi, dan pajak. Kerangka kerja IDF memastikan bahwa strategi IP, model valuasi, dan penetapan harga transfer diturunkan dari fakta bisnis dan realitas komersial yang sama. Konsistensi narasi ini mencegah otoritas pajak mendekonstruksi struktur bisnis atau merelokasi laba secara sepihak.
Ketiga, memfasilitasi analisis development, enhancement, maintenance, protection, and exploitation (DEMPE). Melalui pilar measurement, IDF menyediakan indikator kinerja kuantitatif. Meskipun pengungkapan nilai moneter di pilar measurement bersifat opsional, pilar ini membimbing perusahaan untuk menyajikan indikator kinerja kuantitatif dan pemicu nilai (value drivers).
Bukti seperti efisiensi operasional, tingkat retensi pelanggan, hingga optimasi kapasitas dapat langsung digunakan untuk menjawab pengujian existence dan economic benefit test yang diwajibkan otoritas pajak.
Keempat, sebagai pengendali risiko. Dengan adanya pilar management yang mewajibkan perusahaan mengidentifikasi dan mengelola risiko aset tak berwujud secara aktif, melalui IDF, wajib pajak dapat menyusun registrasi aset tak berwujud dan melakukan evaluasi berkala atas risiko bentuk usaha tetap (BUT), pemotongan pajak, serta penyesuaian harga transfer saat terjadi ekspansi lintas batas.
Sebagai perisai preventif, IDF dapat membantu wajib pajak membangun analisis yang defensible dengan menghubungkan perjanjian hukum, model bisnis, daftar aset tak berwujud, pendorong nilai, fakta DEMPE, arus pembayaran, dan kontrol risiko. Perusahaan yang menerapkan IDF dengan baik akan memiliki tata kelola kekayaan intelektual yang jauh lebih transparan.
Transparansi ini secara signifikan dapat menurunkan risiko koreksi pajak oleh otoritas pajak karena semua riwayat ekonomi aset tak berwujud telah tercatat secara runtut dan konsisten sejak awal.
Dalam konteks perpajakan di Indonesia, transaksi pembayaran royalti maupun imbalan lisensi IP/technical know-how antar-anggota grup multinasional merupakan salah satu pemicu utama sengketa dalam pemeriksaan dan litigasi pajak. Pasalnya, otoritas pajak kerap meragukan keberadaan (existence) serta manfaat ekonomi nyata dari penggunaan aset tak berwujud tersebut bagi entitas lokal.
Pemicu utama timbulnya koreksi pajak umumnya berakar pada ketidakmampuan wajib pajak dalam menyajikan dokumentasi teknis dan bukti historis yang substansial. Wajib pajak sering kali kesulitan membuktikan porsi kontribusi analisis DEMPE serta mengkuantifikasi nilai tambah komersial yang benar-benar dinikmati oleh entitas di Indonesia.
Di sinilah IDF hadir sebagai jawaban teknis. Melalui pendekatan empat pilar SIMM, IDF dapat membimbing wajib pajak untuk memetakan fakta bisnis, pemicu nilai (value drivers), hingga alokasi fungsi DEMPE secara terstruktur sejak tahap perencanaan.
Melalui pengungkapan berbasis bukti tersebut, wajib pajak dapat mendeteksi dan memetakan celah risiko internal secara dini. Apabila teridentifikasi potensi perbedaan pandangan mengenai kewajaran tarif royalti atau klasifikasi penghasilan, wajib pajak tidak perlu menunggu hingga tahap sengketa yang memakan biaya dan waktu tinggi.
Risiko tersebut dapat diselesaikan secara proaktif melalui instrumen pencegahan sengketa, seperti Kesepakatan Harga Transfer (Advance Pricing Agreement/APA) atau Prosedur Persetujuan Bersama (Mutual Agreement Procedure/MAP).
Penerapan kerangka SIMM IDF ini menemukan momentum yang kian strategis seiring dengan langkah Ditjen Pajak (DJP) yang mulai memperkenalkan model cooperative compliance. Prinsip pilar measurement dan management dalam IDF dapat diintegrasikan langsung sebagai fondasi tax control framework (TCF) internal wajib pajak.
Integrasi ini memastikan transfer pricing documentation yang disajikan kepada otoritas pajak bukan sekadar pemenuhan kewajiban formal di atas kertas, melainkan cerminan realitas bisnis yang jujur dan dapat diverifikasi.
Pada akhirnya, keterbukaan informasi yang didukung oleh bukti substansial ini tidak hanya memberikan kepastian hukum atas transaksi aset tak berwujud, tetapi juga membangun kredibilitas dan kepercayaan otoritas pajak terhadap tingkat kepatuhan wajib pajak.
Sebagai informasi, artikel reportase ini ditulis oleh Senior Manager DDTC Consulting Khisi Armaya Dhora yang mengikuti program bertajuk Integrated IP, Valuation & Tax (IIVT): A Strategic Toolkit for Decision-Makers. Kegiatan tersebut diselenggarakan pada 5–7 Oktober 2026 di Singapura.
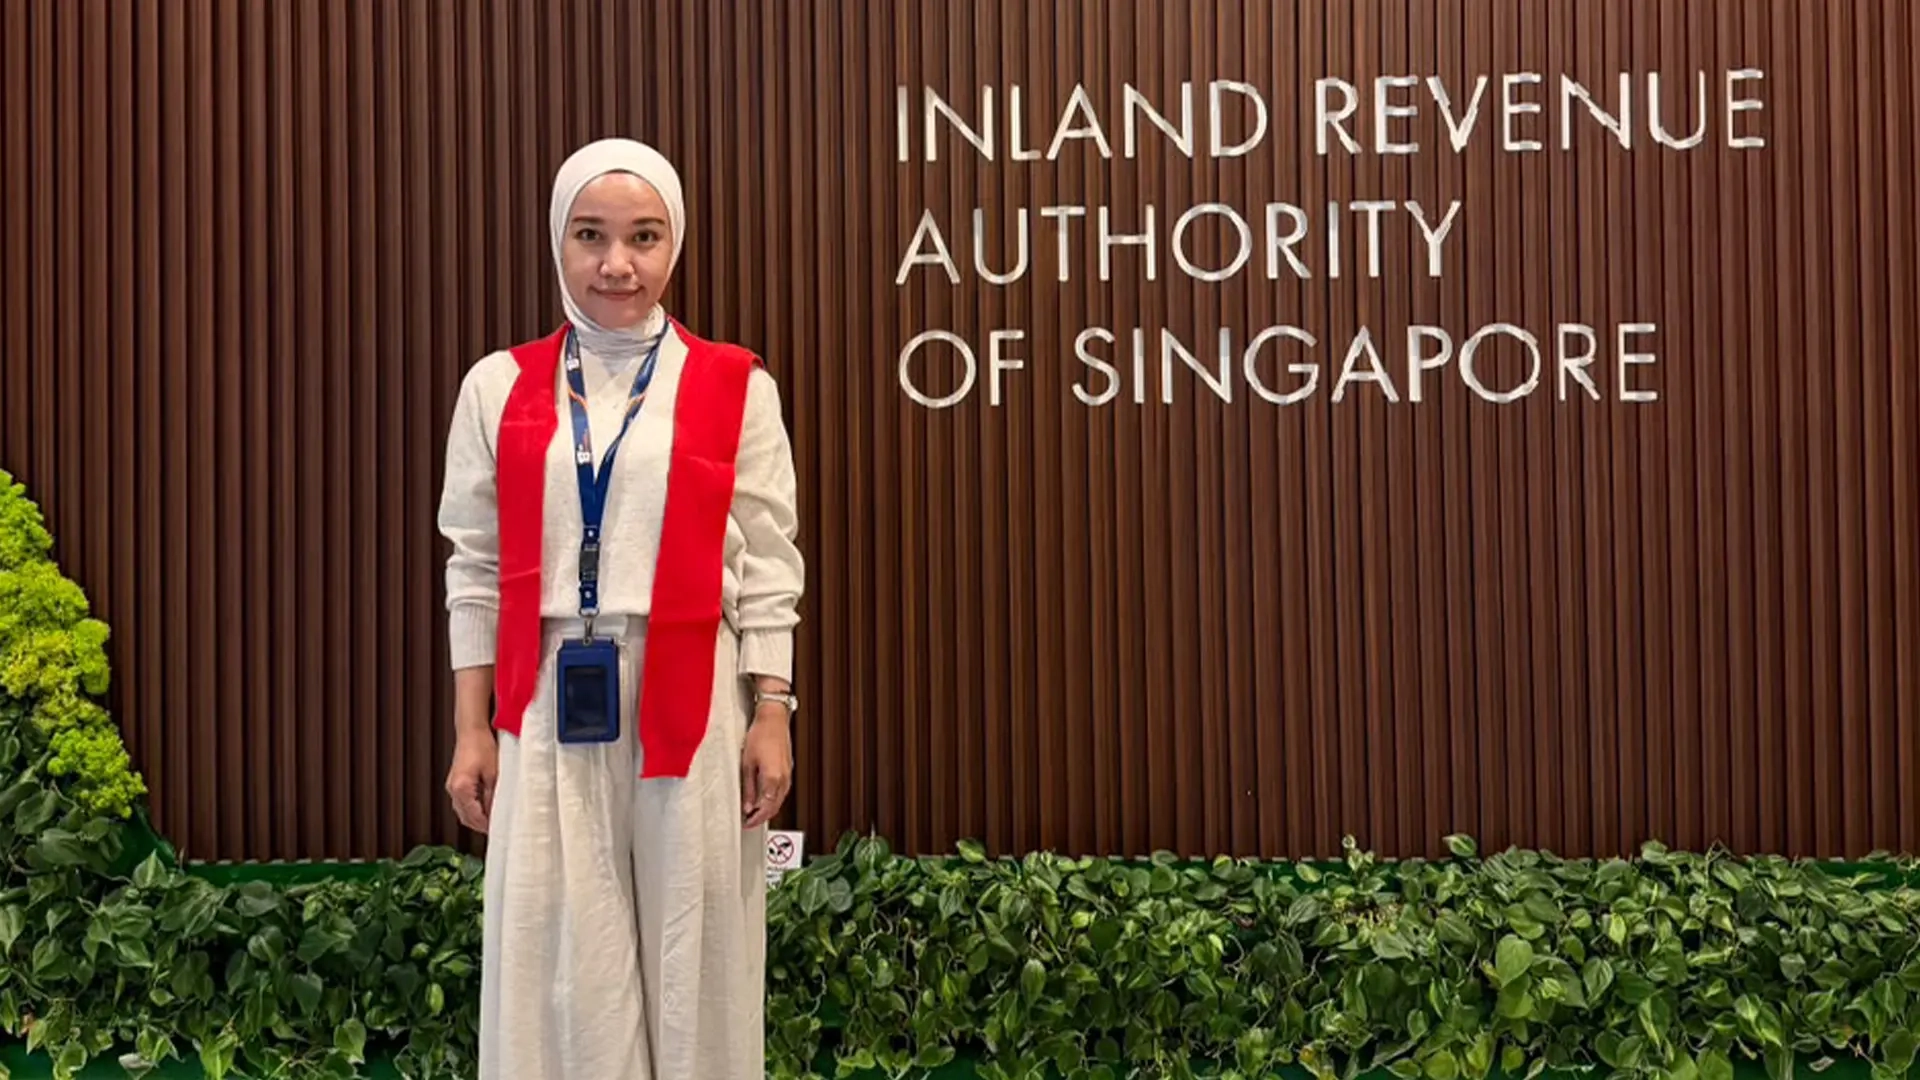
Selain Khisi, Senior Manager DDTC Consulting Muhammad Putrawal Utama dan Manager DDTC Consulting Wulan Clara Kartini juga mengikuti program IIVT. Keikutsertaan para profesional dalam pelatihan ini merupakan bagian dari Human Resource Development Program (HRDP) yang secara konsisten dijalankan DDTC.
Melalui program tersebut, DDTC memberikan kesempatan kepada profesionalnya untuk mengikuti berbagai program pengembangan kompetensi, baik di dalam maupun luar negeri. Seluruh biaya keikutsertaan dalam program tersebut ditanggung DDTC tanpa ikatan dinas.
Founder DDTC Darussalam mengatakan DDTC secara konsisten memberikan kesempatan kepada para profesionalnya untuk meningkatkan kompetensi melalui berbagai program pendidikan dan pelatihan, baik di dalam maupun luar negeri.
Menurutnya, keikutsertaan profesional DDTC dalam berbagai program tersebut diharapkan dapat memperluas wawasan sekaligus memperkuat kompetensi dalam mengikuti perkembangan ilmu pengetahuan dan praktik perpajakan di tingkat global. (dik)



