BERITA TERKINI






SISTEM pemungutan pajak atas transaksi digital luar negeri (SPP-TDLN) adalah sistem yang menggunakan teknologi untuk melakukan pemungutan PPN terhadap TDLN. Berdasarkan definisi tersebut, SPP-TDLN menjadi suatu mekanisme yang digunakan untuk memungut PPN atas TDLN yang dilakukan oleh konsumen di Indonesia.
Pemerintah memperkenalkan SPP-TDLN melalui Peraturan Presiden (Perpres) 68/2025 dan Peraturan Menteri Keuangan (PMK) 49/2026. Selain PT Jalin Pembayaran Nusantara (JLN) sebagai penyelenggara, PMK 49/2026 menambahkan “penerbit” sebagai pihak yang turut berperan penting dalam SPP-TDLN. Lantas, apa itu penerbit dalam konteks SPP-TDLN?
Merujuk Pasal 1 angka 20 PMK 49/2026, penerbit adalah bank atau lembaga selain bank yang menyediakan jasa untuk memfasilitasi pembayaran atas TDLN yang dilakukan oleh pemanfaat barang dan/atau pemanfaat jasa. Contoh penerbit di antaranya adalah bank, financial technology (fintech), dan payment gateway aggregator.
Pasal 3 ayat (2) PMK 49/2026 menyatakan pemungutan PPN melalui SPP-TDLN dilakukan dengan melibatkan penerbit sebagai pihak lain. Penerbit ditunjuk sebagai pihak lain oleh menteri keuangan dengan kewenangan penunjukan tersebut didelegasikan kepada direktur jenderal (dirjen) pajak.
Pihak lain berarti pihak yang terlibat langsung atau memfasilitasi transaksi antarpihak yang bertransaksi dan ditunjuk oleh menteri keuangan untuk melakukan pemotongan, pemungutan, penyetoran, dan/atau pelaporan pajak sebagaimana diatur dalam Pasal 32A UU Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Dengan demikian, penerbit tidak sekadar berperan sebagai penyedia sarana pembayaran TDLN. Setelah ditunjuk sebagai pihak lain, penerbit akan menjadi pihak yang melakukan pemungutan PPN melalui SPP-TDLN sesuai dengan ketentuan PMK 49/2026.
Sebelum dapat ditunjuk sebagai pihak lain, penerbit harus melalui periode pengembangan dan periode stabilisasi. Hal ini sebagaimana diatur dalam Pasal 4 PMK 49/2026. Berdasarkan pasal tersebut, periode pengembangan dimulai paling lama 1 hari kerja setelah diterimanya dokumen spesifikasi teknis.
Periode pengembangan merupakan periode yang digunakan untuk mengembangkan sistem milik penerbit agar dapat terhubung dengan SPP-TDLN sesuai dengan dokumen spesifikasi teknis dari Penyelenggara SPP-TDLN.
Sementara itu, periode stabilisasi merupakan periode uji coba untuk memastikan interkoneksi dan keamanan antara sistem milik penerbit dengan SPP-TDLN telah berjalan sesuai dengan kriteria yang ditetapkan oleh penyelenggara SPP-TDLN.
Hasil periode stabilisasi kemudian dikoordinasikan oleh penyelenggara SPP-TDLN dengan tim pelaksana bidang uji coba (sandboxing) untuk dilakukan reviu paling sedikit 1 kali. Berdasarkan berita acara kesiapan sistem dan hasil reviu tersebut, dirjen pajak akan menunjuk penerbit sebagai pihak lain.
Setelah ditunjuk sebagai pihak lain, penerbit memiliki sejumlah kewajiban, meliputi: (i) menyampaikan data transaksi kepada penyelenggara SPP-TDLN untuk dikonfirmasi; (ii) memungut PPN; (iii) menerbitkan dokumen pemungutan yang dipersamakan dengan faktur pajak; (iv) menyetor PPN yang dipungut melalui penyelenggara SPP-TDLN; (v) menyampaikan SPT Masa PPN.
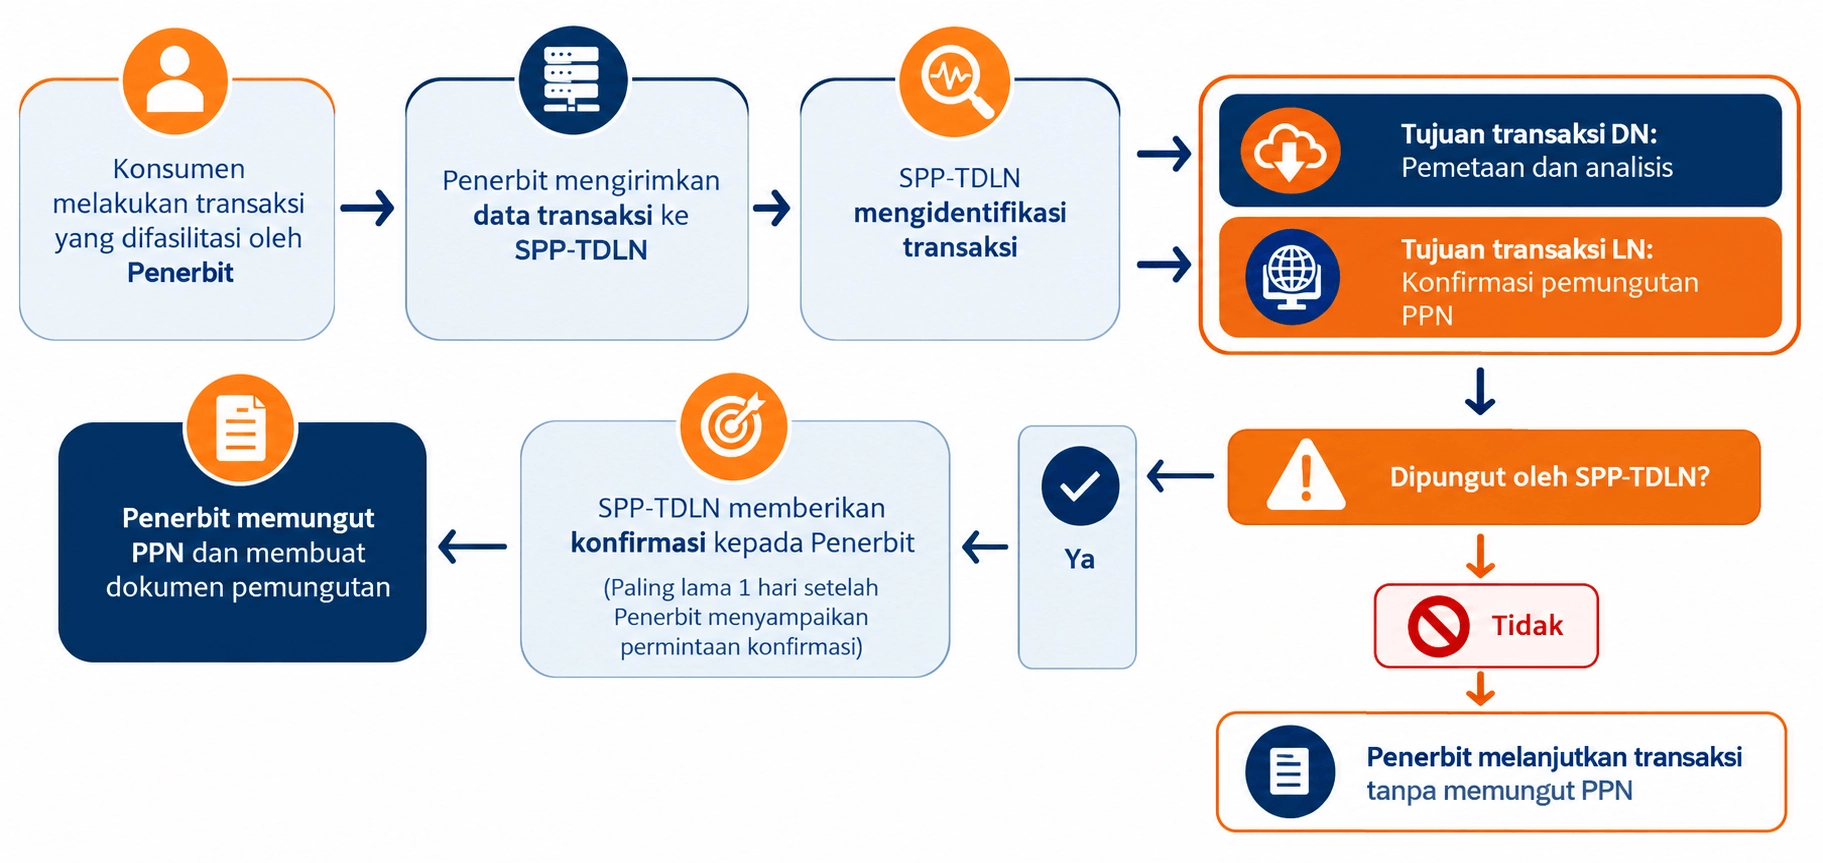
Secara ringkas, penerbit wajib menyampaikan data TDLN kepada penyelenggara SPP-TDLN untuk dikonfirmasi. Penyampaian data dilakukan maksimal saat penerbit akan memberikan otorisasi pembayaran atas transaksi barang digital atau jasa digital dari luar negeri yang dilakukan konsumen di Indonesia.
Sistem kemudian melakukan identifikasi di antaranya untuk menentukan apakah transaksi tersebut merupakan objek PPN dan memenuhi kriteria. Setelah penyelenggara SPP-TDLN mengonfirmasi transaksi tersebut dikenai PPN maka penerbit harus memungut PPN.
PPN yang dipungut dihitung dengan cara mengalikan formula 11/111 dengan harga atau pembayaran atas barang digital atau jasa digital (yang telah memperhitungkan PPN). Formula ini muncul karena PMK 49/2026 mengharuskan pelaku usaha untuk memperhitungkan PPN dalam harga barang atau jasanya.
Atas pemungutan PPN tersebut, penerbit harus menerbitkan dokumen tertentu yang kedudukannya dipersamakan dengan faktur pajak. Dokumen tersebut dapat berupa bill statement dan/atau dokumen sejenis sepanjang memuat informasi minimal yang diharuskan PMK 49/2026.
Penerbit kemudian menyetorkan PPN yang dipungut melalui SPP-TDLN. Selanjutnya, penyampaian data transaksi TDLN dan penyetoran PPN kepada SPP-TDLN tersebut sekaligus diperlakukan sebagai penyampaian SPT Masa PPN bagi penerbit.
Secara sederhana, alur pemungutan PPN oleh penerbit dapat digambarkan sebagai berikut:
Sebagai informasi, DJP resmi menerapkan SPP-TDLN sejak 25 September 2026. DJP juga telah menunjuk 5 bank dan 1 fintech sebagai penerbit yang menjadi pihak lain. Sebagai pihak lain maka penerbit tersebut wajib memungut PPN dalam mekanisme SPPt-TDLN. (rig)



