BERITA TERKINI


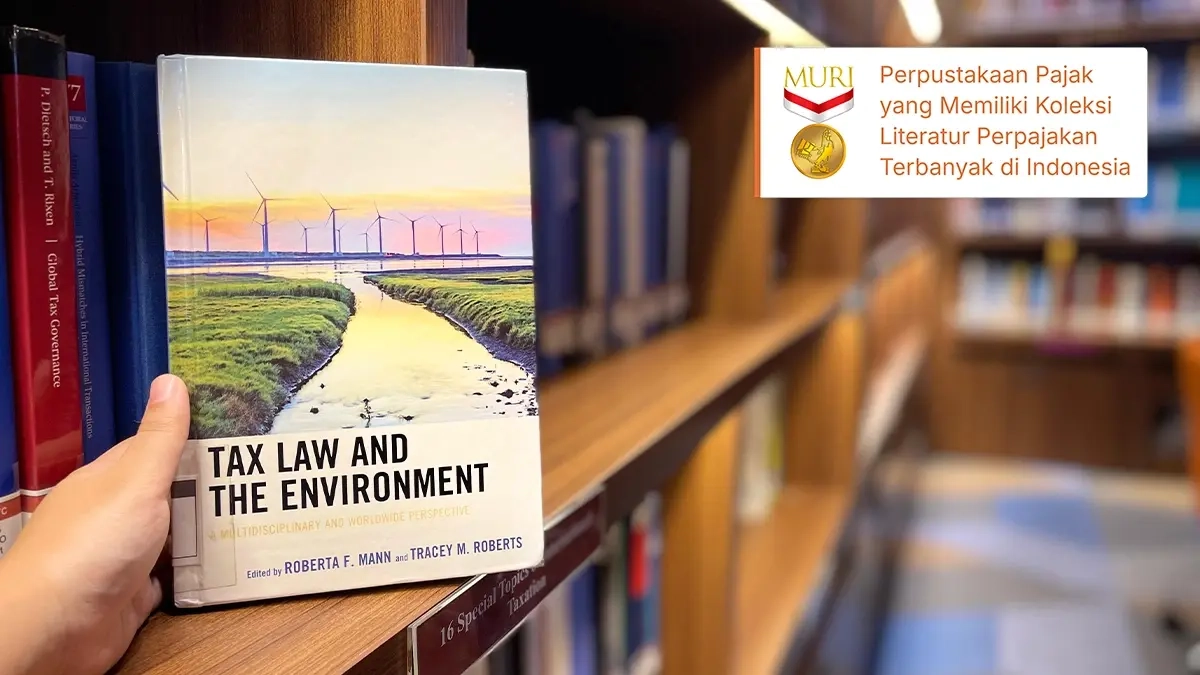
SELAMA bertahun-tahun, hukum pajak dan ilmu lingkungan seolah berada di dua alam yang berbeda. Sistem perpajakan tradisional dipandang sebagai mesin pengumpul uang. Sementara itu, kebijakan lingkungan hidup dianggap hanya sebagai instrumen pembatasan atau pelarangan.
Namun, ketika krisis iklim global kian mendesak dan bencana alam hampir menjadi makanan sehari-hari, negara-negara di dunia menyadari satu hal: pajak dapat menjadi kompas yang ampuh untuk mengubah perilaku manusia dan industri.
Melalui buku Tax Law and the Environment: A Multidisciplinary and Worldwide Perspective yang disunting oleh Roberta F. Mann dan Tracey M. Roberts, pembaca diajak memahami peran pajak sebagai instrumen untuk menjaga kelestarian lingkungan.
Buku yang terbit pada 2018 ini menggabungkan perspektif hukum, ekonomi publik, hingga sains dari para pakar terkemuka di berbagai belahan dunia. Buku ini juga mengangkat tesis yang tegas: sistem perpajakan tidak pernah bersifat netral terhadap lingkungan.
Namun, tanpa desain kebijakan yang tepat, sistem perpajakan justru dapat menjadi 'bahan bakar' yang memperburuk kerusakan lingkungan. Sebaliknya, jika dirancang ilmiah dan adil, pajak lingkungan dapat menjadi pendorong utama transisi menuju ekonomi rendah karbon.
Buku ini terdiri atas 3 bagian yang saling melengkapi, mulai dari pembahasan insentif pajak bagi energi fosil, studi kasus penerapan pajak lingkungan di berbagai negara, hingga isu-isu khusus yang berkaitan dengan perpajakan dan lingkungan.
Dalam bagian pengantar, Janet E. Milne mengajak pembaca melihat lanskap pajak lingkungan secara menyeluruh. Menurutnya, fondasi intelektual pemajakan lingkungan berakar dari pemikiran Arthur C. Pigou mengenai Pigouvian tax dalam bukunya The Economics of Welfare (1920).
Singkatnya, pemikiran Pigou menjadi salah satu landasan bagi prinsip polluter pays, yakni pihak yang menyebabkan pencemaran atau kerusakan lingkungan perlu menanggung biaya sosial yang ditimbulkan oleh aktivitas ekonominya.
Namun, menerapkan teori Pigou dalam praktik tidaklah mudah, terutama dalam menentukan besaran kerugian lingkungan yang harus ditanggung oleh pihak pencemar.
Dalam praktiknya, pemerintah dapat menggunakan 2 pendekatan utama. Pertama, mengenakan biaya tambahan atas aktivitas yang merusak alam, seperti pajak karbon, pajak bahan bakar, atau retribusi limbah.
Kedua, memberikan insentif, potongan pajak, atau kredit pajak bagi individu atau perusahaan yang mengadopsi teknologi bersih, seperti insentif mobil listrik atau pembangkit listrik tenaga surya.
Di akhir pengantarnya, Milne mengingatkan bahwa pajak lingkungan berpotensi mengikis penerimaan suatu negara dalam jangka panjang.
Selanjutnya, pembaca diajak memahami paradoks kebijakan di AS melalui bagian pertama buku. Di satu sisi, AS mendorong pengurangan emisi. Namun, di sisi lain, sejarah kebijakan pajaknya ternyata menunjukkan adanya berbagai insentif bagi produsen minyak, gas, dan batu bara.
Bab 1 yang ditulis oleh George K. Yin mengungkap sejarah lahirnya insentif pajak bagi produsen minyak dan gas di AS. Insentif tersebut awalnya dirancang pada masa Perang Dunia I dan terus bertahan, antara lain akibat kuatnya lobi politik.
Pada Bab 2, Michael J. Graetz mengulas politik harga energi. Dalam ulasannya, politisi cenderung takut menaikkan pajak bahan bakar karena khawatir terhadap dampaknya dalam pemilu. Akibatnya, harga BBM di AS relatif rendah ketimbang biaya lingkungan yang ditimbulkan.
Pada Bab 3, perlakuan pajak atas batu bara turut mendapat sorotan. Meski batu bara menjadi penyumbang emisi terbesar, hukum pajak AS memberikan berbagai perlakuan capital gains dan pembebasan biaya yang membuat industri batu bara tetap kompetitif secara artifisial.
Pada bagian kedua buku, pembaca diajak menjelajahi praktik penerapan pajak lingkungan di berbagai belahan dunia dengan karakteristiknya masing-masing.
Pada Bab 4, Takeshi Kawakatsu, Sven Rudolph, dan Soocheol Lee menganalisis ketentuan Japanese Global Warming Tax yang dikenakan atas bahan bakar fosil, serta tantangan menyelaraskan kebijakan karbon di kawasan Asia Timur.
Selanjutnya, pada Bab 5, Natalie P. Stoianoff mengulas dinamika politik pajak karbon di Australia. Skema pemajakan karbon sempat diundangkan pada era Perdana Menteri Julia Gillard, tetapi kemudian dicabut akibat pergantian rezim dan tekanan industri pertambangan.
Sementara itu, di Kanada, Deborah L. Jarvie melalui Bab 6 menunjukkan bagaimana Provinsi British Columbia memelopori revenue-neutral carbon tax. Setiap dolar penerimaan pajak karbon dikembalikan kepada masyarakat dalam bentuk potongan PPh orang pribadi dan badan.
Pada Bab 7 dan Bab 8, masing-masing kontributor membahas pengalaman negara-negara Nordik dalam menerapkan pajak karbon untuk mengurangi emisi tanpa menghambat pertumbuhan ekonomi, serta perkembangan instrumen pajak lingkungan di negara-negara Amerika Tengah dan Amerika Latin yang menghadapi tantangan kapasitas administrasi dan kemiskinan energi.
Tertarik membaca pengalaman di negara-negara tersebut serta mengetahui isu-isu khusus yang relevan dengan pajak lingkungan? Silakan kunjungi DDTC Library.
Hingga saat ini, DDTC Library memiliki 5.078 koleksi literatur yang mendukung kajian perpajakan sebagai ilmu multidisipliner. DDTC Library juga telah meraih rekor MURI sebagai Perpustakaan Pajak dengan Koleksi Terbanyak di Indonesia pada 10 Juli 2026.
Sebelum mengunjungi DDTC Library, publik dapat terlebih dahulu melakukan konfirmasi melalui hotline +62-21-2938-2700 atau email [email protected]. Kunjungi pula Instagram DDTC Library untuk mendapatkan berbagai informasi terbaru mengenai literatur perpajakan. (rig)



