BERITA TERKINI





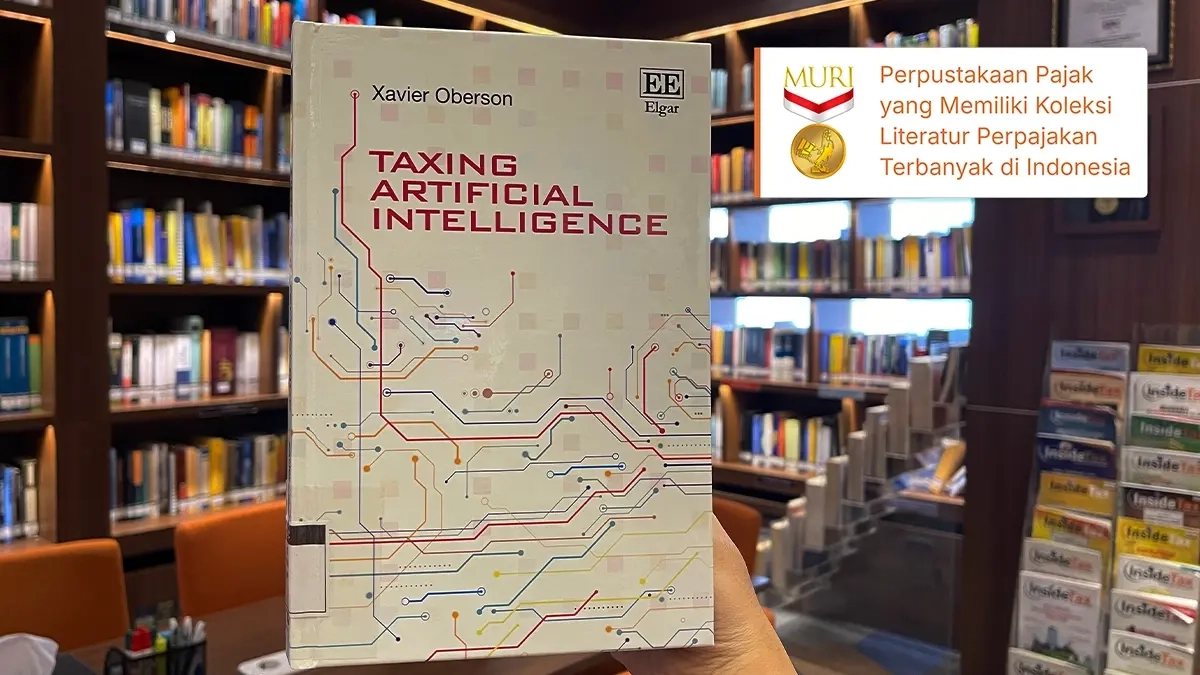
MELUASNYA penggunaan teknologi kecerdasan buatan (artificial intelligence/AI), large language model (LLM), dan robotika canggih dalam rantai produksi global telah menggeser wacana automasi dari ranah efisiensi manajerial menuju krisis demokrasi fiskal.
Di negara modern, penerimaan fiskal sangat bergantung pada perpajakan atas faktor produksi tenaga kerja manusia. Oleh karena itu, substitusi tenaga kerja oleh algoritma cerdas berpotensi mengikis penerimaan pajak.
Pengikisan basis pajak akibat disrupsi AI terjadi melalui penurunan pajak penghasilan (PPh) dan iuran jaminan sosial (social security contributions).
Ketika posisi buruh industri, tenaga administratif, hingga profesional berkeahlian tinggi digantikan oleh AI, aliran penerimaan PPh orang pribadi berpotensi merosot secara signifikan.
Melalui buku berjudul Taxing Artificial Intelligence yang terbit pada 2024 ini, Xavier Oberson mengangkat pertanyaan kritis: Mengapa lonjakan produktivitas korporasi berbasis AI tidak secara otomatis menutupi defisit fiskal melalui PPh badan atau capital gains tax?
Berangkat dari persoalan struktural tersebut, Oberson mengemukakan tesis bahwa pemajakan atas AI bukan lagi sekadar gagasan futuristik, melainkan suatu kebutuhan dari perspektif ekonomi dan hukum (economic-legal necessity).
Menurut Oberson, pemajakan atas AI dapat menjadi salah satu instrumen untuk menjaga keberlanjutan penerimaan negara dan mendukung prinsip keadilan fiskal di tengah perkembangan teknologi.
Buku ini merupakan pengembangan dari pemikiran Oberson yang sebelumnya dituangkan dalam buku Taxing Robots: Helping the Economy to Adapt to the Use of AI yang terbit pada 2019.
Oberson secara substansial memperluas cakupan analisisnya dari sekadar robotika fisik menuju lanskap algoritmik yang lebih kompleks.
Perkembangan tersebut mencerminkan upaya menyesuaikan pendekatan hukum pajak internasional terhadap pergeseran penciptaan nilai ekonomi, dari penggunaan robot fisik menuju sistem kecerdasan buatan yang tidak berwujud.
Oberson pun mengkaji kembali pendekatan hukum pajak konvensional yang sangat bergantung pada physical presence dan entitas subjek pajak. Menurutnya, membatasi pemajakan hanya pada robot berwujud fisik merupakan kekeliruan yang mendasar.
Sejalan dengan hal ini, Oberson juga melakukan rekonstruksi teoritis atas prinsip ability to pay menuju pengakuan atas kemampuan membayar elektronik (electronic ability to pay) atau capacité contributive électronique.
Lebih lanjut, Oberson merekomendasikan rancangan kebijakan pemajakan AI melalui pendekatan dua tahap.
Pertama, fase pemajakan atas penggunaan AI (tax on the use of AI). Fase ini merupakan transisi jangka pendek-menengah yang berfokus pada pengenaan pajak di tingkat entitas bisnis yang memanfaatkan AI untuk efisiensi operasional.
Kedua, fase pemajakan atas sistem AI yang otonom (tax on AI per se). Fase ini merupakan proyeksi jangka panjang untuk sistem AI yang memiliki tingkat otonomi tinggi, melalui pengakuan entitas atau subjek pajak baru yang disebut AI taxable unit (AITU).
Adapun implementasi pajak AI dalam skala global akan berinteraksi secara langsung dengan arsitektur tata kelola pajak internasional yang sedang mengalami reformasi, khususnya di bawah inisiatif OECD/G20 Inclusive Framework on BEPS.
Pada penutup buku ini, Oberson menegaskan pajak AI akan menimbulkan tantangan bagi penerapan P3B dan GloBE Rules, serta pajak pertambahan nilai. Sinkronisasi antara aturan perpajakan internasional dan alokasi penerimaan pajak merupakan manifes keadilan fiskal di era digital.
Buku ini menghadirkan kerangka teoritis dan analisis yang sangat krusial, menawarkan peta jalan hukum-ekonomi bagi akademisi, otoritas, dan pembuat kebijakan pajak dalam merespons disrupsi teknologi yang semakin otonom.
Tertarik membaca buku ini? Silakan kunjungi DDTC Library.
Hingga saat ini, DDTC Library memiliki total 5.053 koleksi literatur yang mendukung kajian perpajakan sebagai multidisiplin ilmu dan telah meraih rekor MURI sebagai Perpustakaan Pajak dengan Koleksi Terbanyak di Indonesia pada 10 Juli 2026.
Sebelum mengunjungi DDTC Library, publik bisa terlebih dahulu melakukan konfirmasi lewat hotline: +62-21-2938-2700 atau email: [email protected]. Kunjungi pula Instagram DDTC Library untuk mendapatkan berbagai informasi terbaru terkait dengan literatur perpajakan. (rig)



