BERITA TERKINI






JAKARTA, DDTCNews – Mahkamah Konstitusi (MK) menegaskan kembali bahwa kewenangan menteri keuangan untuk mengatur kompetensi kuasa wajib pajak hanya terbatas pada hal-hal yang bersifat teknis-administratif.
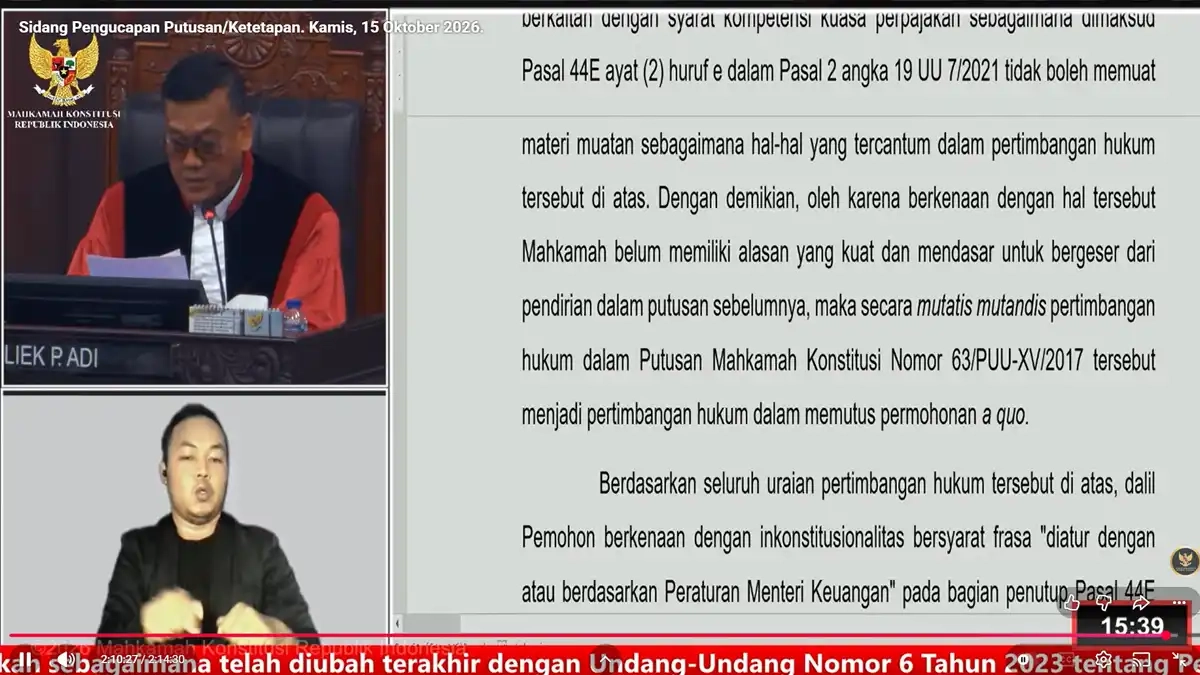
Penegasan tersebut tertuang dalam Putusan MK Nomor 341/PUU-XXIV/2026. Meski menolak permohonan pengujian ketentuan delegasi dalam Pasal 44E ayat (2) UU KUP s.t.d.d UU HPP, MK menyatakan pertimbangan hukum dalam Putusan MK Nomor 63/PUU-XV/2017 berlaku secara mutatis mutandis dalam perkara ini.
“... Mahkamah belum memiliki alasan yang kuat dan mendasar untuk bergeser dari pendirian dalam putusan sebelumnya, maka secara mutatis mutandis pertimbangan hukum dalam Putusan Mahkamah Konstitusi Nomor 63/PUU-XV/2017 tersebut menjadi pertimbangan hukum dalam memutus permohonan a quo,” bunyi pertimbangan MK dalam putusan yang dibacakan pada Kamis (15/10/2026).
Dengan demikian, peraturan pelaksana yang diterbitkan menteri keuangan terkait dengan kompetensi kuasa hanya boleh memuat hal-hal teknis-administratif. Peraturan tersebut tidak boleh membatasi hak konstitusional warga negara ataupun memperluas atau membatasi hak dan kewajiban.
MK juga menegaskan bahwa delegasi teknis-administratif tidak dimaksudkan untuk memberikan kewenangan lebih kepada menteri keuangan. Materi peraturan pelaksana tidak boleh merugikan hak wajib pajak untuk memberikan kuasa kepada pihak yang dinilainya mampu dan memenuhi persyaratan menurut undang-undang.
“Sudah seharusnya pembentukan peraturan pelaksana yang dilakukan oleh Menteri Keuangan berkaitan dengan syarat kompetensi kuasa perpajakan ... tidak boleh memuat materi muatan sebagaimana hal-hal yang tercantum dalam pertimbangan hukum,” tulis MK.
Sebagai informasi, dalam permohonan ini, pemohon mempersoalkan frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan” pada bagian penutup Pasal 44E ayat (2), sepanjang berlaku terhadap materi kompetensi kuasa sebagaimana dimaksud dalam Pasal 32 ayat (3a) UU KUP.
Menurut pemohon, frasa tersebut tidak memberikan batas kewenangan yang jelas. Kewenangan menteri keuangan bisa dimaknai sebatas mencatat dan memverifikasi kompetensi, tetapi bisa pula mencakup pembentukan kriteria tambahan yang menentukan kelayakan seseorang menjadi kuasa.
Pemohon meminta MK menyatakan frasa tersebut inkonstitusional bersyarat. Syaratnya, frasa itu dimaknai hanya mendelegasikan pencatatan, pembuktian, pemeriksaan, dan verifikasi kompetensi, bukan pembentukan kriteria atau akibat hukum tambahan yang secara mandiri menentukan kelayakan seseorang menjadi kuasa.
Adapun dalam Putusan 63/PUU-XV/2017, MK menyatakan persyaratan serta hak dan kewajiban kuasa wajib pajak bersifat substantif sehingga seharusnya diatur dalam undang-undang. Delegasi langsung dari undang-undang kepada peraturan menteri hanya dibenarkan untuk materi teknis-administratif.
Seperti diketahui, hal ini bukan kali pertama norma tersebut diuji. Sebelumnya, MK telah memutus Perkara 328/PUU-XXIV/2026 pada 29 September 2026 dengan amar tidak dapat diterima. Namun, MK menilai permohonan kali ini dapat diperiksa kembali karena menggunakan batu uji yang berbeda, yakni Pasal 27 ayat (2) UUD 1945.
Meski demikian, MK menilai persoalan batas kewenangan menteri keuangan dalam mengatur kompetensi kuasa wajib pajak telah memperoleh penegasan melalui Putusan 63/PUU-XV/2017. Oleh karena itu, MK menyatakan dalil pemohon tidak beralasan menurut hukum dan menolak permohonan untuk seluruhnya. (kaw)



