BERITA TERKINI






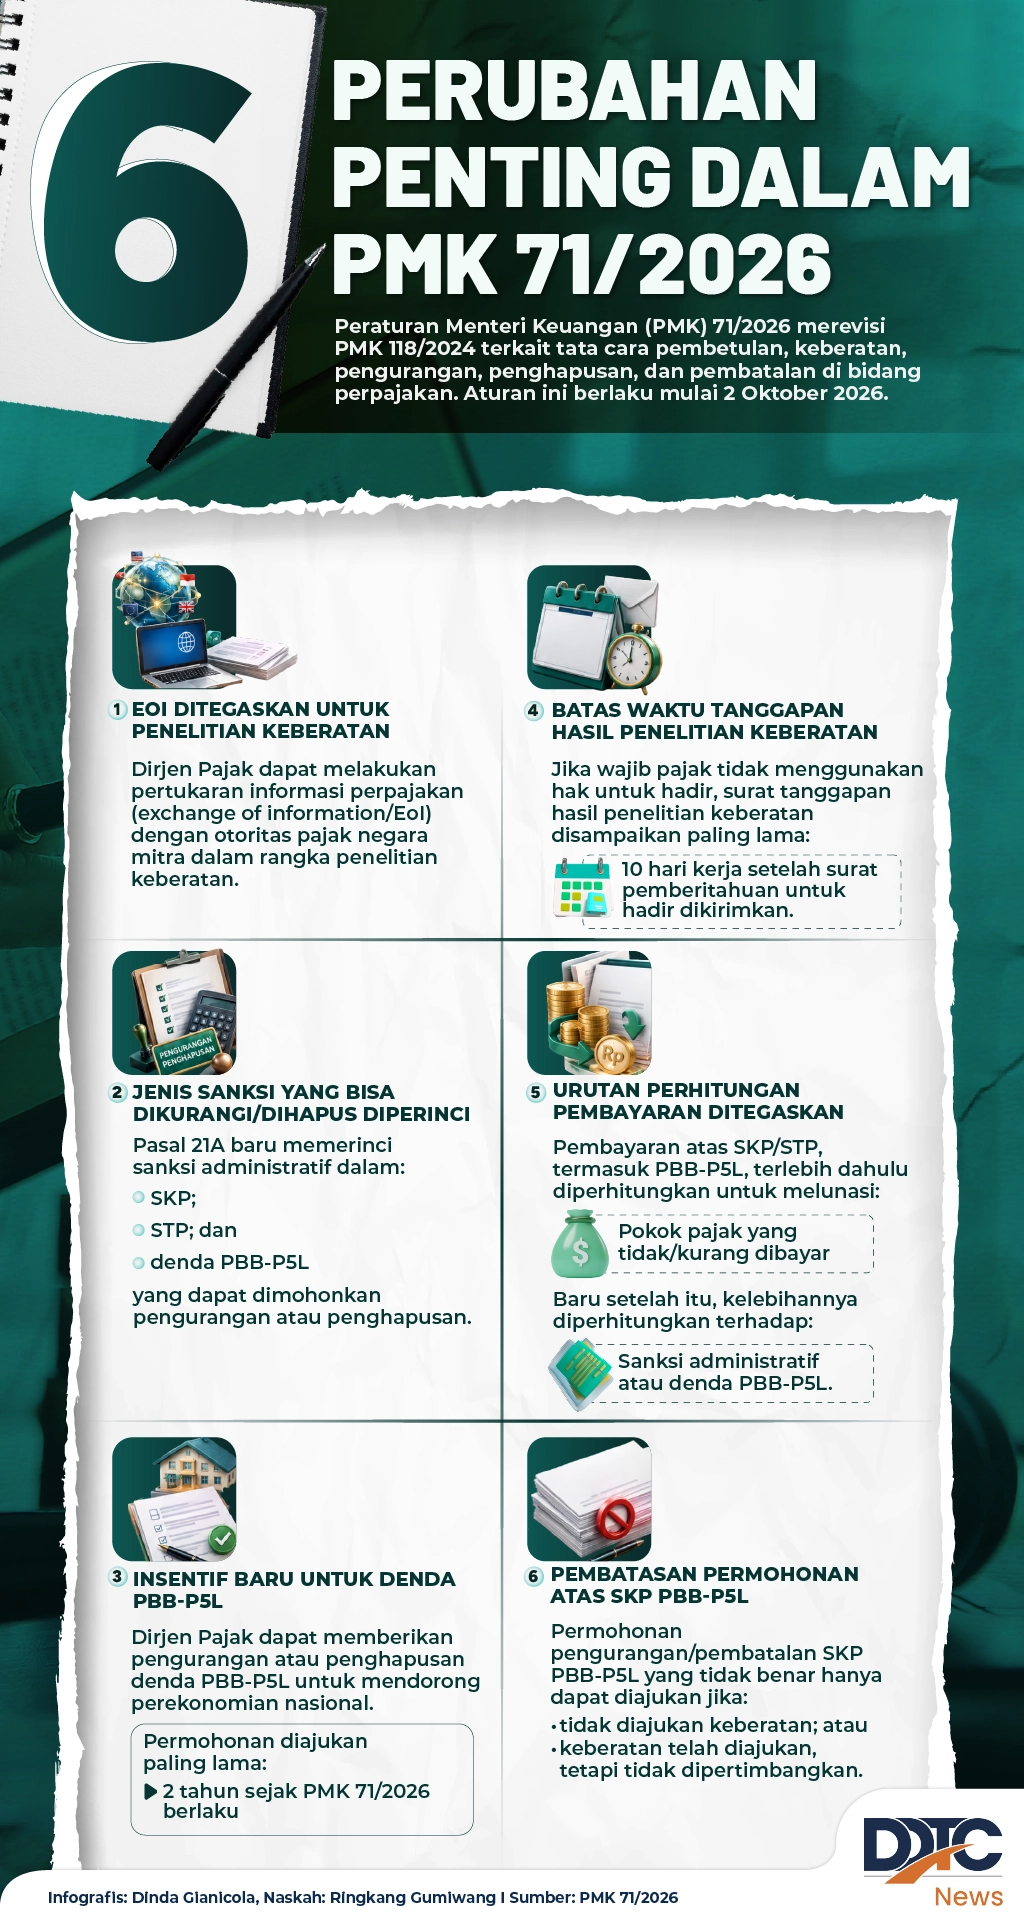
PMK 71/2026 merevisi PMK 118/2024 dan mempertegas sejumlah ketentuan administrasi perpajakan, mulai dari penggunaan exchange of information dalam penelitian keberatan hingga batas waktu penyampaian tanggapan wajib pajak.
Aturan baru juga memerinci jenis sanksi dalam SKP, STP, dan PBB-P5L yang dapat dikurangi atau dihapus, sekaligus menegaskan bahwa pembayaran terlebih dahulu diperhitungkan untuk melunasi pokok pajak sebelum sanksi administratif.
Selain itu, PMK 71/2026 memperkenalkan fasilitas pengurangan atau penghapusan denda PBB-P5L dan mempertegas syarat pengajuan pengurangan atau pembatalan SKP PBB-P5L. Ketentuan ini berlaku mulai 2 Oktober 2026. (rig)



