BERITA TERKINI





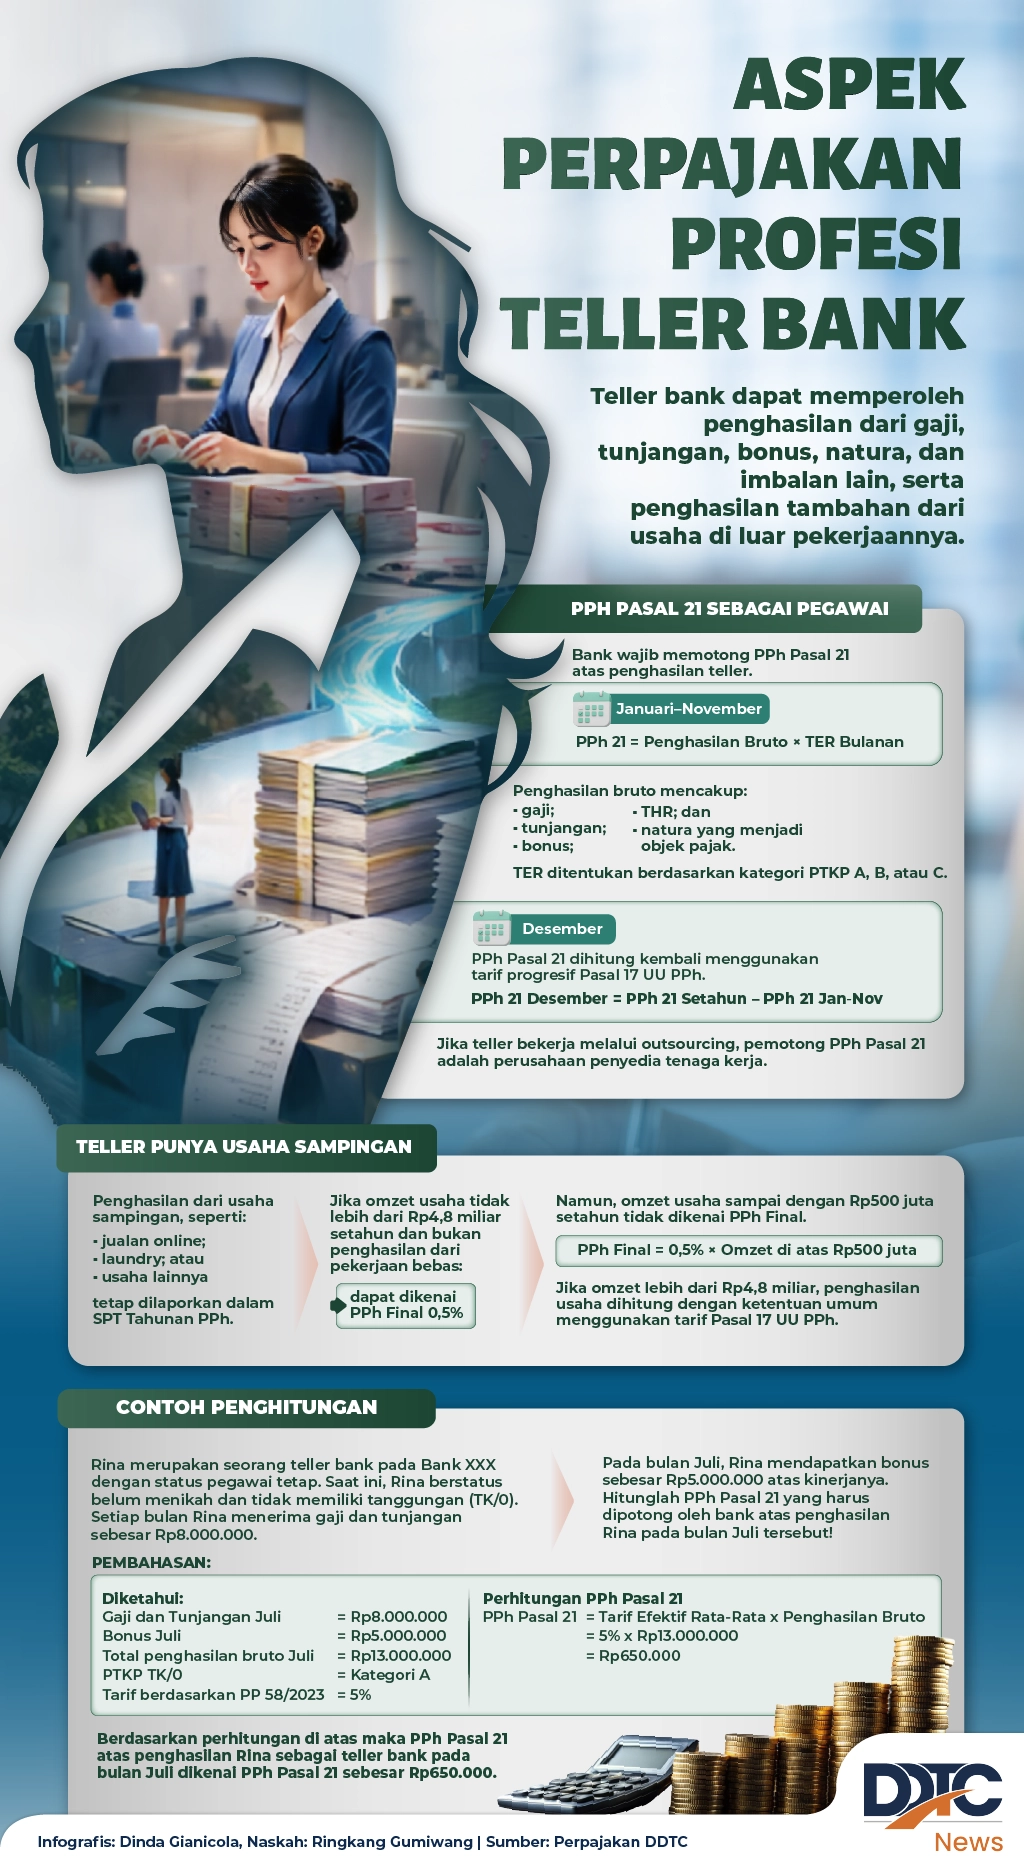
Penghasilan teller bank berupa gaji, tunjangan, bonus, THR, natura, dan imbalan lain dipotong PPh Pasal 21 oleh pemberi kerja. Untuk Januari-November, penghitungan menggunakan TER bulanan, sedangkan Desember dihitung kembali dengan tarif progresif Pasal 17 UU PPh.
Jika teller memiliki usaha sampingan, penghasilannya tetap dilaporkan dalam SPT Tahunan. Usaha dengan omzet tidak lebih dari Rp4,8 miliar setahun dapat dikenai PPh Final 0,5% sesuai ketentuan, dengan bagian omzet sampai Rp500 juta tidak dikenai PPh Final.
Dalam contoh, teller berstatus TK/0 dengan penghasilan bruto Juli Rp13 juta dikenai TER kategori A sebesar 5%. Dengan demikian, PPh Pasal 21 bulan Juli sebesar Rp650.000. (rig)



